
2026年のタイ不動産市場は、全国一律の「暴落」でも「バブル継続」でもありません。2026年第1四半期の住宅市場総合指数は70.2、前年同期比1.3%低下しましたが、全国の住宅移転件数は7万2,583戸、11.2%増でした。さらに第2四半期は、バンコク首都圏の新築戸建て価格指数が前年同期比0.9%低下する一方、新築コンドミニアムは1.6%上昇しています。
つまり2026年は、「タイの不動産価格が上がるか下がるか」を一つの数字で判断する年ではありません。地域、物件種別、価格帯、新築・中古、融資、賃貸需要、外国人需要を分け、個別物件の取得価格と出口を確認する必要があります。本記事では、2026年7月31日時点のREIC、タイ中央銀行、タイ政府の公式情報を基に、購入・保有・投資判断まで整理します。
2026年の結論を先に確認
- 住宅市場総合指数は70.2で減速を示すが、移転件数は政策効果と中古取引で増えた。
- 新築戸建ては前年同期比-0.9%、新築コンドは+1.6%で、価格は同じ方向へ動いていない。
- バンコク首都圏の移転戸数は中古57%、新築43%。中古の流動性が目立つ。
- 外国人コンド移転は3,241戸、前年同期比-17.3%。外国人需要だけで市場全体を説明できない。
- LTV上限100%と手数料0.01%は2027年6月30日まで延長されたが、適用条件と銀行審査は別。
- 購入判断は表示価格ではなく、実質取得額、賃料、空室、管理、修繕、売却価格を一つの収支にする。
データ基準日: 2026年7月31日。市場統計は公表時期が異なるため、需給は主に2026年第1四半期、価格は入手可能な2026年第2四半期までを使用しています。個別物件の法務、税務、融資は専門家と担当機関へ確認してください。
タイ不動産市場2026年最新値:全国一律の下落ではない
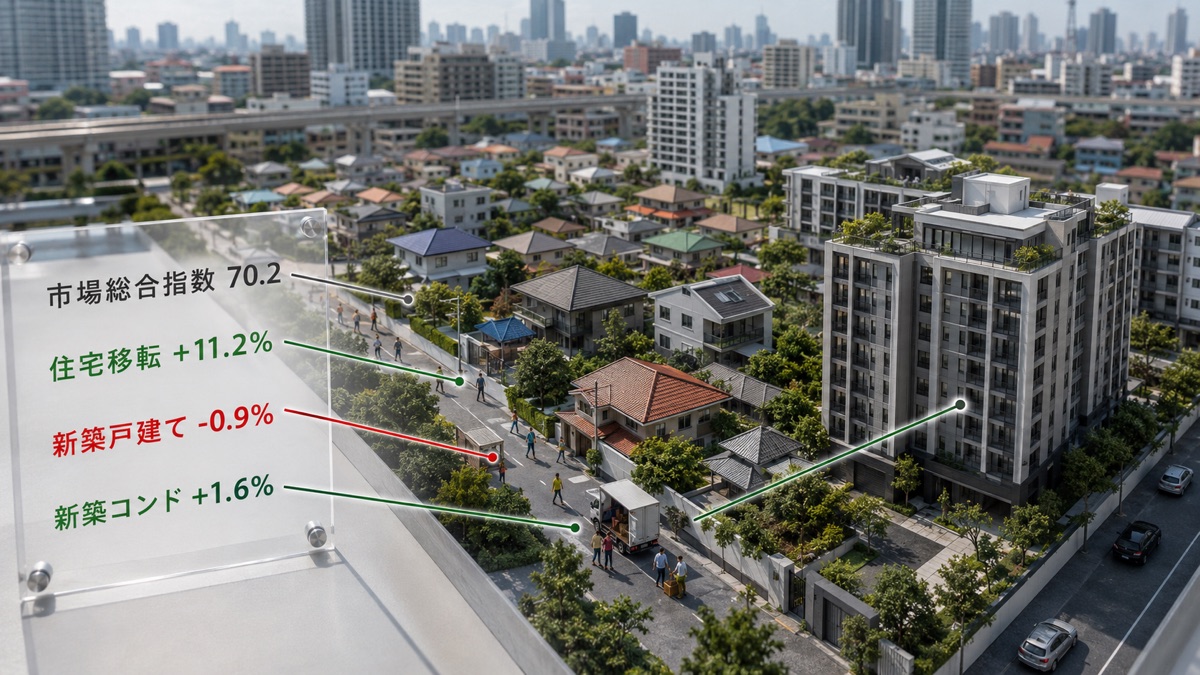
最初に見るべき数字は、価格だけではありません。REICの市場総合指数、移転戸数と金額、新規発売、物件種別の価格を並べると、2026年の市場が二極化していることが分かります。
| 指標 | 最新値 | 前年同期比 | 読み方 |
|---|---|---|---|
| 住宅市場総合指数 | 70.2 | -1.3% | 市場全体は減速。前四半期比も-5.1% |
| 全国の住宅移転 | 72,583戸 | +11.2% | 取引戸数は増加 |
| 全国の移転金額 | 1,871.82億バーツ | +3.1% | 戸数ほど金額は伸びていない |
| バンコク首都圏の移転 | 33,672戸 | +10.5% | 中古取引が増加 |
| バンコク首都圏の移転金額 | 1,039.39億バーツ | -2.8% | 低価格側へ取引が移った可能性 |
| 新築戸建て価格指数 | 131.2 | -0.9% | 2026年第2四半期は弱含み |
| 新築コンド価格指数 | 161.7 | +1.6% | 同じ地域でも小幅上昇 |
この数字から言えるのは、「タイ不動産が全面的に上がっている」でも「すべて値崩れしている」でもないということです。政策で移転を促しても、買い手の予算が低価格帯へ移れば、戸数は増えて金額は減ります。開発会社が新規供給を絞っても、既存の完成在庫がすぐに消えるわけではありません。
2026年の主語は「タイ不動産」では広すぎます。「バンコクの築浅中古コンド」「郊外の新築戸建て」「外国人向け高価格コンド」のように、物件群を狭めて比較します。
移転件数が増えても市場指数が下がる理由
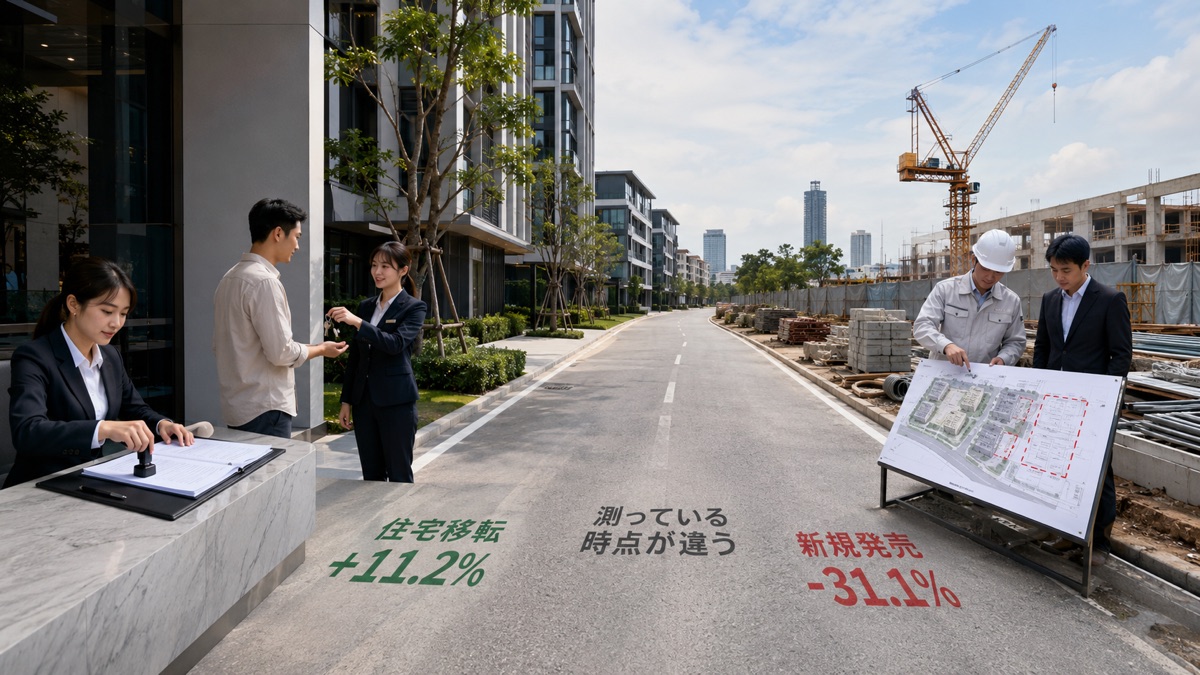
住宅市場の統計は、同じ出来事を測っているわけではありません。移転は過去に契約した物件の引き渡しを含み、新規発売は開発会社が現在投入した供給、価格指数は特定の物件群の実質価格を測ります。
移転は過去の販売と政策の影響を受ける
2026年第1四半期の全国移転は72,583戸で11.2%増えました。移転・抵当権設定手数料の引き下げやLTV緩和が、契約済み物件の引き渡しを後押しした可能性があります。ただし、移転戸数の増加だけで新規販売の回復や将来価格の上昇を断定できません。
新規発売の減少は在庫解消と同じではない
バンコク首都圏の2026年第1四半期の新規発売は8,370戸で31.1%減、金額は597.82億バーツで10.4%減でした。供給を絞れば将来の過剰在庫を抑えられますが、すでに完成した売れ残り、予約キャンセル、ローン否決による再販売住戸は残ります。
戸数と金額の差は価格帯の変化を示す
バンコク首都圏では移転戸数が10.5%増えたのに、移転金額は2.8%減りました。平均値だけなら、一戸当たりの取引金額が前年より低い方向へ動いたと読めます。高価格物件が一律に下落した証明ではありませんが、取引の中心が購入可能な価格帯へ寄ったことを確認する材料です。
| 指標 | 答える質問 | 誤読しやすい点 |
|---|---|---|
| 移転戸数 | 何戸が登記まで完了したか | 今期の新規販売だけではない |
| 移転金額 | 登記された取引総額はいくらか | 高級物件の少数取引で動く |
| 新規発売 | 開発会社が何戸投入したか | 既存在庫を含まない |
| 価格指数 | 同種物件の価格方向はどうか | 指数値は1戸の販売価格ではない |
| 販売広告 | 売主がいくらを希望しているか | 成約価格、特典、修繕費を含まない |
タイ不動産「土地価格50%下落」「売れ残り40万戸」は本当か
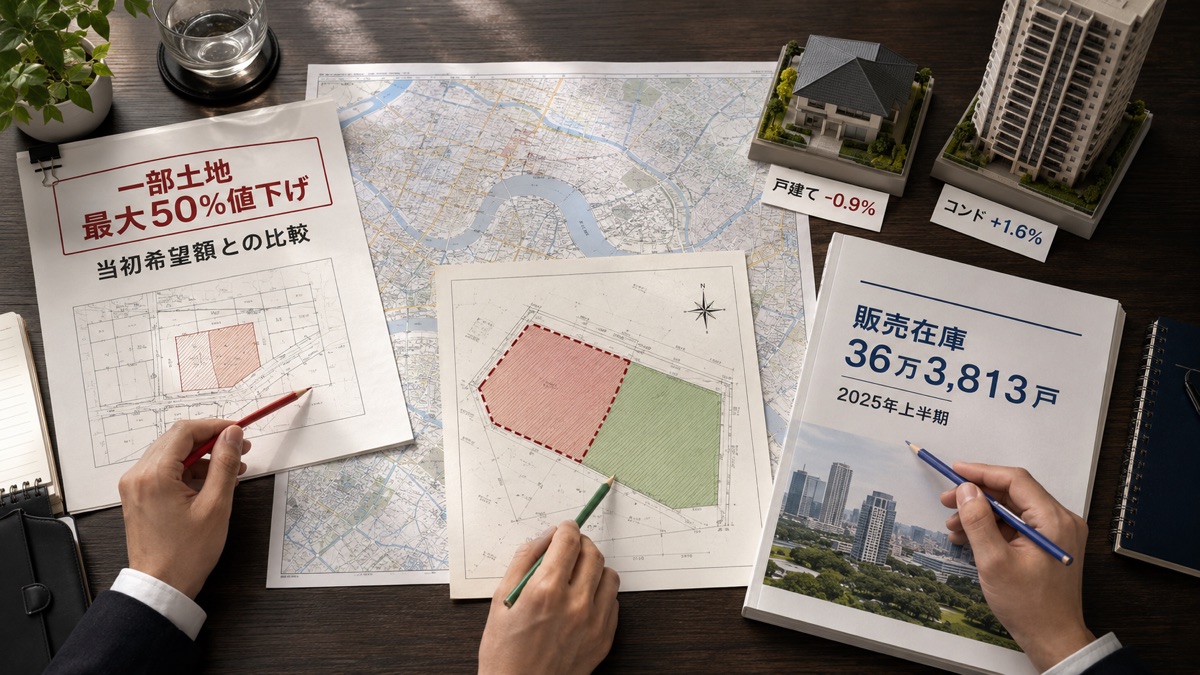
「土地価格が最大50%下落」「住宅が約40万戸売れ残り」という見出しだけでは、住宅購入の判断材料になりません。どちらも対象範囲を外すと、タイ全国の住宅価格が半値になり、40万戸が空室になったように誤読されます。
最大50%は全国住宅価格指数の下落率ではない
2026年に報じられた「最大50%」は、一部のバンコク土地で地主の当初希望額から売値を引き下げた事例です。住宅価格指数が全国で50%下落したという意味ではありません。土地は所在地、接道、容積、用途、面積、開発可能性で価格差が大きく、当初の売出額が成約相場より高ければ、値下げ率も大きく見えます。
約40万戸は調査時点の販売在庫であり空き家総数ではない
REICが紹介した2025年上半期の全国データでは、販売中プロジェクトの売れ残りは36万3,813戸、前年同期比9.5%増、販売に必要な期間は36カ月から57カ月へ長期化しました。「約40万戸」はこの規模を丸めて表す場合がありますが、2026年7月時点の確定値でも、全国の空き家総数でもありません。中古の売出し、完成在庫、建設中、予約キャンセルを同じ数字へ足さないことが重要です。
住宅価格指数では戸建てとコンドの方向が違う
2026年第2四半期のREIC価格指数では、バンコク首都圏の新築戸建て・タウンハウスが131.2で前年同期比0.9%低下しました。一方、新築コンドは161.7で1.6%上昇しています。前四半期比では戸建てが0.2%、コンドが0.6%上昇しており、「下落」という言葉も比較期間で変わります。
タイ中央銀行の住宅ローン実行データを基にした2026年5月の住宅価格指数は、全国178.0、バンコク首都圏171.6、バンコク首都圏コンド204.1です。REICとBOTは対象物件と算出方法が違うため、指数の水準を直接比べるのではなく、同じ系列の時系列変化を見ます。
市場が弱くても表示価格が下がらない理由
開発会社は、販売価格を直接下げる代わりに、家具、管理費、移転費用、金利補助、キャッシュバックを付けることがあります。その場合、広告価格は維持されても実質取得額は下がります。中古では、売主の残債や希望価格により値下げまで時間がかかります。
個別物件では平方メートル単価だけを見ない
同じ駅でも、駅徒歩、道路への接続、眺望、方角、階数、騒音、洪水履歴、管理、修繕、駐車場、賃貸制限で価値は変わります。比較対象は、同じ建物の直近成約、近隣の同築年・同面積、現在の賃貸成約を優先します。
道路計画や用途地域を確認する場合は、バンコク新都市計画・道路・土地利用の確認方法も参照してください。将来の鉄道や道路だけを根拠に、未確定の値上がりを織り込まないことが重要です。
タイ不動産はバブルか:5つの指標で判定する
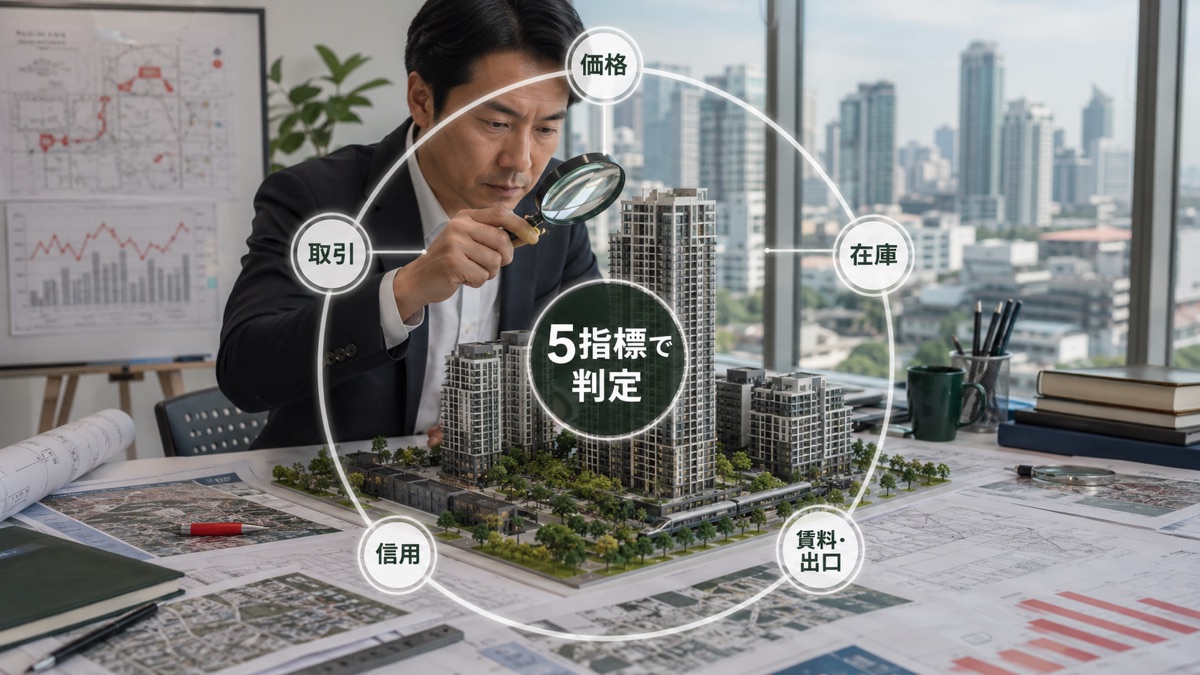
「価格が高い」だけではバブルと断定できません。2026年のタイ市場は、次の五つを同時に見ます。
| 確認項目 | バブルを疑う状態 | 2026年の確認 |
|---|---|---|
| 価格 | 所得・賃料を離れて広範囲に急騰 | 戸建て低下、コンド上昇で方向は混在 |
| 取引 | 短期転売と予約権取引が急増 | 移転は増加したが金額の伸びは弱い |
| 在庫・供給 | 販売速度を超えて新規供給が増加 | 新規発売は31.1%減。既存在庫は別確認 |
| 信用 | 審査が緩み高レバレッジが急増 | 金融機関は高リスク層へ慎重 |
| 賃料・出口 | 賃料で支えられず買値だけが上昇 | 物件・エリアごとの検証が必要 |
BOTはLTV延長時点で、異常な投機の兆候は確認していないと説明しています。一方、家計債務、慎重な融資審査、外国人需要の減速、売れ残りは残っています。したがって、2026年7月時点で「タイ全体が投機バブル」と断定する根拠は弱いものの、特定の高価格帯、供給過多の立地、賃料に対して割高な物件には個別の価格調整リスクがあります。
反対に「バブルではないから安全」とも言えません。購入価格が周辺成約より高い、賃料が想定を下回る、外国人枠が売却時に詰まる、管理組合の修繕資金が足りない場合は、市場全体が横ばいでも損失が出ます。
1997年型のバブル崩壊と同じとは断定できない
1997年のアジア通貨危機と2026年を、価格の弱さだけで同一視するのは不正確です。2026年第1四半期の銀行システム全体のNPL比率は2.85%、2025年第4四半期の住宅ローンNPLは4.3%で、融資の質には注意が必要です。一方、BOTは高リスク層への審査が慎重だと説明し、LTV延長時にも異常な投機兆候は確認していません。現在の中心問題は、無制限な信用拡大というより、家計債務、融資アクセス、完成在庫、地域ごとの需要差です。
バンコク首都圏は中古住宅が57%
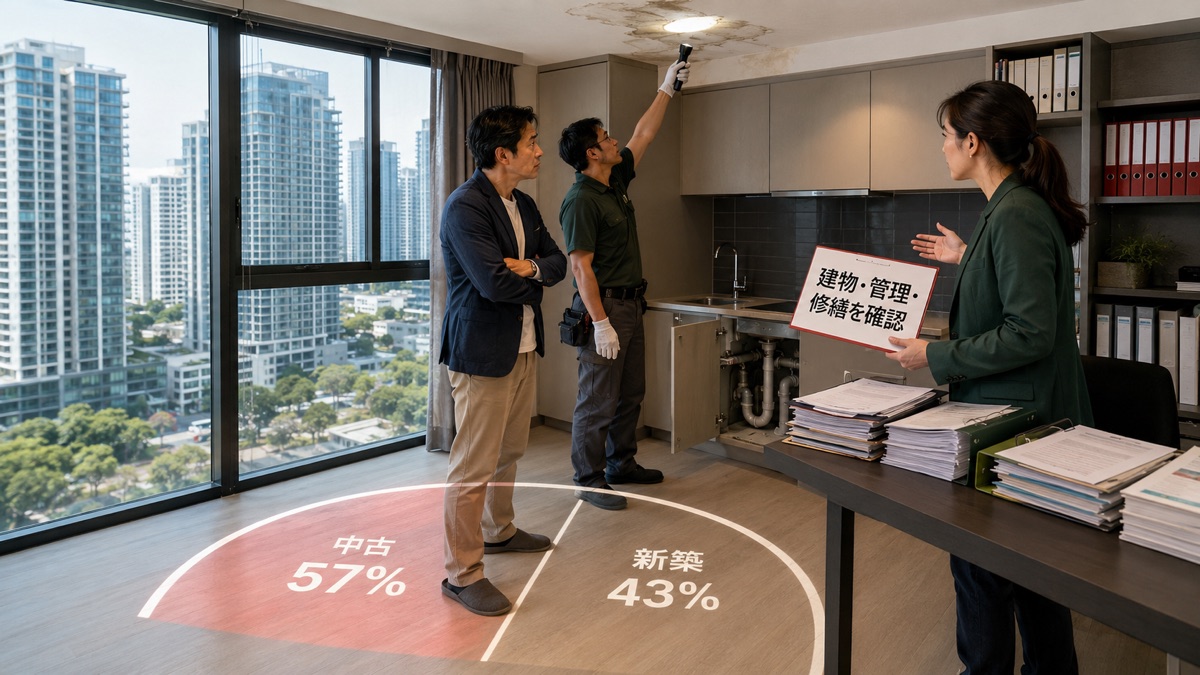
2026年第1四半期のバンコク首都圏では、新築の移転が14,619戸、前年同期比4.0%増、中古が19,053戸、16.0%増でした。戸数構成は新築43%、中古57%です。移転金額は新築632.20億バーツで5.6%減、中古407.19億バーツで1.8%増でした。
| 項目 | 新築 | 中古 |
|---|---|---|
| 2026年Q1移転戸数 | 14,619戸 | 19,053戸 |
| 前年同期比 | +4.0% | +16.0% |
| 強み | 設備、保証、ローン提携、初期修繕が少ない | 実物、管理状態、既存賃料、同一棟成約を確認できる |
| 主なリスク | 完成遅延、引き渡し品質、広告価格と実質価格の差 | 老朽化、修繕積立不足、漏水、設備交換、売主の残債 |
中古の割安感は修繕後の総額で比べる
中古が新築より20%安くても、空調、給湯、配管、浴室、床、家具、電気設備の交換と、共用部の一時徴収を加えると差が縮まります。購入価格に修繕予備費、空室期間、家具交換、名義変更費用を足して新築と比較します。
管理組合の数字を確認する
コンドでは管理費、修繕積立金、未収金、現預金、大規模修繕計画、訴訟、保険、短期賃貸への対応を確認します。ロビーがきれいでも、積立不足や設備更新の先送りがあれば、将来の一時徴収や売却時の評価へ影響します。
外国人が購入できる権利、49%枠、海外送金証明、土地局での登記は、外国人がタイでコンドミニアムを買う方法で手順を分けて解説しています。
外国人向けコンド需要は17.3%減
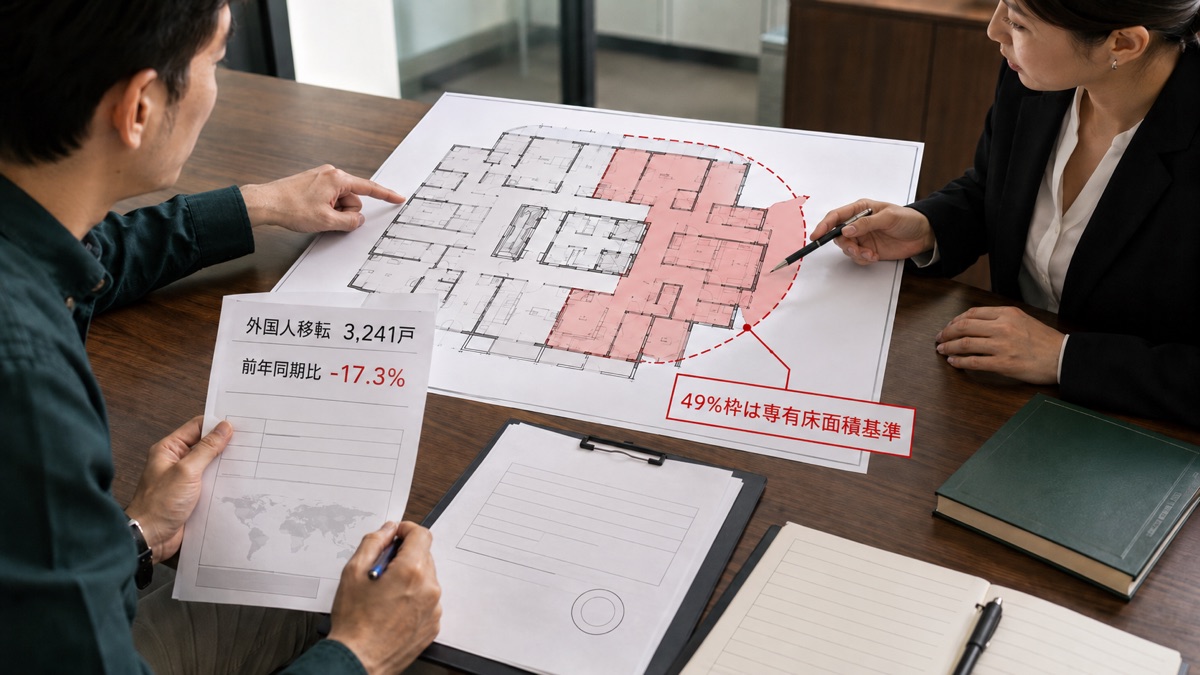
REICによると、2026年第1四半期に外国人へ移転されたコンドは3,241戸で、前年同期比17.3%減りました。移転金額は134.64億バーツで17.9%減、面積は14万1,644平方メートルで13.8%減です。
外国人の比率は、全コンド移転戸数の13.6%、金額の23.9%でした。高価格帯では外国人の影響が大きい一方、戸数ベースではタイ人需要が市場の大半を占めます。「中国人需要が減ったからタイ不動産全体が崩れる」「外国人が戻れば全物件が上がる」という説明は広すぎます。
外国人需要を物件へ当てはめる三つの質問
- 同じ建物の外国人枠は、購入時と売却時にどの程度残っているか。
- 賃借人は外国人駐在員、観光需要、タイ人居住者のどれを想定しているか。
- 売却先を外国人だけに限定しなくても成立する面積、価格、管理状態か。
外国人需要は為替にも左右されます。円、人民元、米ドルから見た取得価格と売却代金が変わるため、2026年のバーツ相場と企業・生活への影響も併せて確認してください。
融資・LTV・手数料優遇の現在地
2026年6月24日時点の政策金利は1.00%です。金利環境は緩和的ですが、BOTは消費者向け貸出とSME向け貸出が縮小し、金融機関が高リスク層への融資に慎重だと説明しています。2026年第1四半期の銀行システム全体のNPL比率は2.85%です。
住宅購入では、次の三つを混同しないでください。
| 制度・指標 | 2026年7月時点 | 意味 |
|---|---|---|
| 政策金利 | 1.00% | 住宅ローン金利そのものではない |
| LTV緩和 | 条件を満たす契約で上限100%、2027年6月30日まで | 銀行が全額を必ず貸す制度ではない |
| 移転・抵当権設定手数料 | 各0.01%、2027年6月30日まで | 700万バーツ以下、タイ国籍の自然人など条件あり |
| 住宅ローン審査 | 所得、既存債務、返済履歴、担保評価を審査 | LTV緩和後も否決・減額はあり得る |
LTV100%でも頭金ゼロとは限らない
銀行の担保評価が売買価格より低ければ、評価額を基に融資上限が計算される場合があります。諸費用、家具、修繕、保険、予備費は別です。予約金を払う前に事前審査を行い、融資否決時の返金条項を契約で確認します。住宅ローン審査の背景は、タイの住宅ローン審査と家計債務で詳しく整理しています。
0.01%手数料は外国人向け優遇ではない
2027年6月30日までの措置は、売買価格・評価額・抵当権設定額が各700万バーツ以下で、買主がタイ国籍の自然人であることなどが条件です。5,000,000バーツの対象物件なら、単純計算で移転手数料は通常100,000バーツから500バーツ、抵当権設定手数料は通常50,000バーツから500バーツになります。ただし、税金、源泉、印紙、契約上の負担分は別です。外国人買主へ同じ優遇が適用される前提で収支を組まないでください。
新築・中古・賃貸継続のどれを選ぶか
市場が二極化しているときは、「今が底か」を当てるより、自分の条件に合う選択肢を比較した方が再現性があります。
| 選択肢 | 向いている条件 | 見送る条件 |
|---|---|---|
| 新築を買う | 長期保有、保証重視、完成・引渡し条件を確認できる | 広告価格だけで判断、短期転売前提、完成リスクを取れない |
| 中古を買う | 実物と管理を検査し、修繕後総額で割安 | 積立不足、漏水、管理不良、売主残債や書類に問題 |
| 賃貸を続ける | 滞在期間が短い、勤務地や家族構成が変わる、融資不確定 | 長期居住が確定し、購入総額が賃貸より合理的 |
| 投資で買う | 成約賃料と保守的な出口価格でネット利回りが成立 | 表面利回り、値上がり、短期賃貸だけに依存 |
買う前に答える五つの質問
- 最低何年保有できるか。3年以内に売る可能性が高くないか。
- 融資が減額されても、取得費、修繕、生活予備費を残せるか。
- 自分が住まなくなったとき、長期賃貸で維持できるか。
- 同じ建物・近隣の直近成約より、実質取得額は高くないか。
- 売却先を一つの国籍・一つの需要層へ限定していないか。
不動産投資は表面利回りではなく手取りで計算する
物件価格5,000,000バーツ、月額賃料25,000バーツでも、「年間30万バーツだから利回り6%」とは限りません。空室、募集、管理、修繕を引き、取得費と売却費も別に見ます。
| 項目 | 年間 |
|---|---|
| 家賃収入 | 25,000 × 11カ月 = 275,000バーツ |
| 共益費等 | -36,000バーツ |
| 募集・仲介 | -25,000バーツ |
| 修繕・保険等 | -15,000バーツ |
| 簡易手取り前収益 | 199,000バーツ |
| 表面利回り | 275,000 ÷ 5,000,000 = 5.5% |
| 簡易ネット利回り | 199,000 ÷ 5,000,000 = 約4.0% |
ここへ税金、購入・売却費、長期空室、大規模修繕、家具更新、送金、為替、ローン利息を加えます。賃料が10%下がる、2カ月空室になる、売却価格が10%下がる、バーツが自国通貨に対して動く、というストレスケースも作ります。
投資の判断式は、手取り賃料 + 想定売却代金 – 取得費 – 保有費 – 売却費 – 資金調達費です。値上がり益をゼロとしても保有できるかを先に確認します。
2026年後半から2027年の三つのシナリオ
基本シナリオ:弱い全体の中で物件差が拡大
LTVと手数料措置が2027年6月末まで続き、移転を下支えします。一方、融資審査と家計債務が需要を制約し、新築供給は慎重な状態が続きます。中古、実需価格帯、賃貸需要が確認できる物件が相対的に動きやすい展開です。
上振れシナリオ:融資と外国人需要が回復
政策金利低下が住宅ローンへ十分に波及し、所得と観光・投資需要が改善すれば、ローン承認と外国人コンド移転が戻ります。ただし、新規供給が急増すれば、回復した需要を再び上回る可能性があります。
下振れシナリオ:所得・信用・建設コストが悪化
家計の返済能力低下、住宅ローンNPL、予約キャンセル、エネルギー・建設コスト、為替変動が重なる場合です。開発会社の値引きより先に、新規発売の延期、特典増加、低価格住戸への集中が表れることがあります。
四半期ごとに確認する更新指標
- REICの住宅市場総合指数、移転戸数・金額、新規発売
- 新築戸建て・新築コンド価格指数
- 外国人コンド移転戸数・金額・国籍構成
- BOTの住宅価格指数、住宅ローン、家計債務、NPL
- 同一建物の売出し戸数、成約、賃料、空室、管理費未収
購入前デューデリジェンスの確認項目
市場記事を読んでも、個別物件の問題は消えません。予約金または売買契約の前に、少なくとも次を確認します。
- 権利証、所有者、抵当権、差押え、訴訟、売主の売却権限
- コンドの外国人枠、海外送金証明、管理組合の譲渡同意書類
- 床面積、境界、駐車場、専有・共用の区分、用途
- 建築許可、EIA、完成・使用許可、増改築の適法性
- 管理費、修繕積立金、未収金、現預金、大規模修繕計画
- 漏水、ひび、空調、電気、給排水、エレベーター、消防設備
- 洪水履歴、道路高さ、排水、騒音、工事予定、眺望の変化
- 同一棟・近隣の成約、賃料、売出し期間、値下げ履歴
- 融資事前審査、担保評価、否決時の返金、決済期限
- 移転費、税、源泉、印紙、仲介、修繕、家具、保険
- 賃貸制限、短期賃貸、ペット、法人利用、又貸しの規則
- 売却時の想定買主、必要期間、為替、送金、税務
法人名義や事業利用では、住宅取得と会社の外資規制を混同しないでください。事業スキームはタイのFBL・FBC・BOIと外資参入ルール、法人手続きはタイで会社を設立する手順で確認できます。
タイ不動産の関連ニュースと専門解説
市場統計は全体像、個別ニュースは価格・融資・在庫が動いた理由を確認する材料です。次の記事を、本記事の基準と組み合わせて読んでください。
- タイの不動産移転が政府支援で11.2%増
- バンコクの中古住宅市場が新築を上回る動き
- 融資否決と住宅在庫の問題
- バンコク近郊の不良債権と差押え物件
- 外国人がタイでコンドミニアムを買う方法
- タイの住宅ローン審査と家計債務
タイ不動産市場2026年のよくある質問
2026年のタイ不動産価格は下落していますか
一律ではありません。2026年第2四半期のバンコク首都圏では、新築戸建て価格指数が前年同期比0.9%低下し、新築コンドは1.6%上昇しました。地域、築年、価格帯、実質値引きを分けて確認してください。
タイの土地価格が最大50%下落したというのは本当ですか
一部のバンコク土地で、地主の当初希望額から最大50%下げた事例は報じられています。ただし、全国の土地または住宅価格指数が50%低下した数字ではありません。売出額、成約額、公的評価額を分け、同じ地域・用途・面積の成約事例で確認します。
タイで住宅が40万戸売れ残っているのですか
2025年上半期にREICが紹介した全国の販売中プロジェクトの売れ残りは36万3,813戸でした。約40万戸という表現は規模を丸めたものですが、2026年7月の確定値や空き家総数ではありません。調査時点、地域、完成・建設中、新築・中古の定義を確認してください。
タイ不動産はバブルですか
全国一律の投機バブルと断定できる状態ではありません。BOTもLTV延長時に異常な投機兆候は確認していないと説明しています。ただし、賃料に対して割高、供給過多、外国人需要へ依存する物件には局所的な調整リスクがあります。
移転件数が増えているなら市場は回復していますか
回復の一つの材料ですが、それだけでは不十分です。2026年第1四半期は全国移転戸数が11.2%増えた一方、市場総合指数は低下し、バンコク首都圏の移転金額は2.8%減りました。価格帯と新規販売を併せて見ます。
外国人向けコンドは売れなくなっていますか
2026年第1四半期の外国人移転は3,241戸で17.3%減りました。ただし、地域、建物、価格帯、国籍により差があります。全コンド移転戸数に占める外国人比率は13.6%です。
LTV100%なら頭金なしで買えますか
必ずしも買えません。100%は対象契約の制度上の上限です。銀行は所得、既存債務、信用、担保評価を審査し、減額または否決することがあります。諸費用と修繕費も別途必要です。
移転手数料0.01%は外国人にも適用されますか
2027年6月末までの現行措置は、買主がタイ国籍の自然人であることなどが条件です。外国人向け優遇として計算しないでください。
新築と中古はどちらが有利ですか
一律に決まりません。中古は実物と賃料を確認しやすく、新築は保証と初期設備に利点があります。購入価格へ修繕、管理、空室、取得費を加えた総額で比較します。
何%の利回りなら買いですか
表面利回りだけでは決められません。管理費、空室、募集、修繕、税、融資、為替、売却費を引いたネット利回りと、売却価格が10%下がるケースを確認してください。
タイ不動産市場はどの統計を見ればいいですか
REICの市場総合指数、移転、新規発売、新築価格、外国人移転と、BOTの住宅価格、住宅ローン、家計債務、NPLを組み合わせます。広告価格や一社の市場レポートだけで判断しないことが重要です。

