
タイの会社設立は、会社名を予約して登記申請を出すだけでは終わりません。最短で進めるには、先に売上となる事業を確定し、外資規制と業種別許可を判定したうえで、株主、資本金、取締役、所在地を決めます。その後、法定順序に沿ってDBDへ登記し、会計・税務、VAT、社会保険、ビザ・就労許可を営業開始前に接続します。
本記事では、タイの非公開株式会社(Private Limited Company)を中心に、タイの会社設立手順、資本金、公式費用、登記後90日の実務を2026年8月1日以降の制度で整理します。会社登記は法人を成立させる手続きであり、登記完了だけですべての事業を営業できるわけではありません。
先に確認する5点
- 非公開株式会社は2人以上の発起人で設立し、登記予定の全株式を引き受けます。
- 全株式について1株ごとに額面の25%以上を払い込みますが、これは許認可や運転資金の必要額とは別です。
- DBDの基本手数料は、基本定款500バーツ、会社設立登記5,000バーツです。
- 設立総会後3カ月以内に会社設立登記を申請します。
- 2026年8月1日から、外国人が関与する一定の会社にはDBD中央登記所命令2/2569の出資証明が適用されます。
会社登記と営業許可は別の手続き

会社の事業目的に「コンサルティング」「飲食店」「輸出入」と記載しても、その記載だけで営業許可を得たことにはなりません。株主構成と予定事業を外国人事業法(Foreign Business Act)および個別業法に照らし、FBL、BOI認可とFBC、タイ資本との共同事業、業種別許可のどの根拠で営業するかを決めます。
外資比率だけで結論を出さず、各売上項目が制限事業に当たるかを確認してください。判断の全体像はタイの外国人事業規制と外資参入ルール、実質的な出資を伴わない構成のリスクはタイの外国人名義貸し規制で分けて解説しています。
登記前に「何で売上を立てるか」を確定する
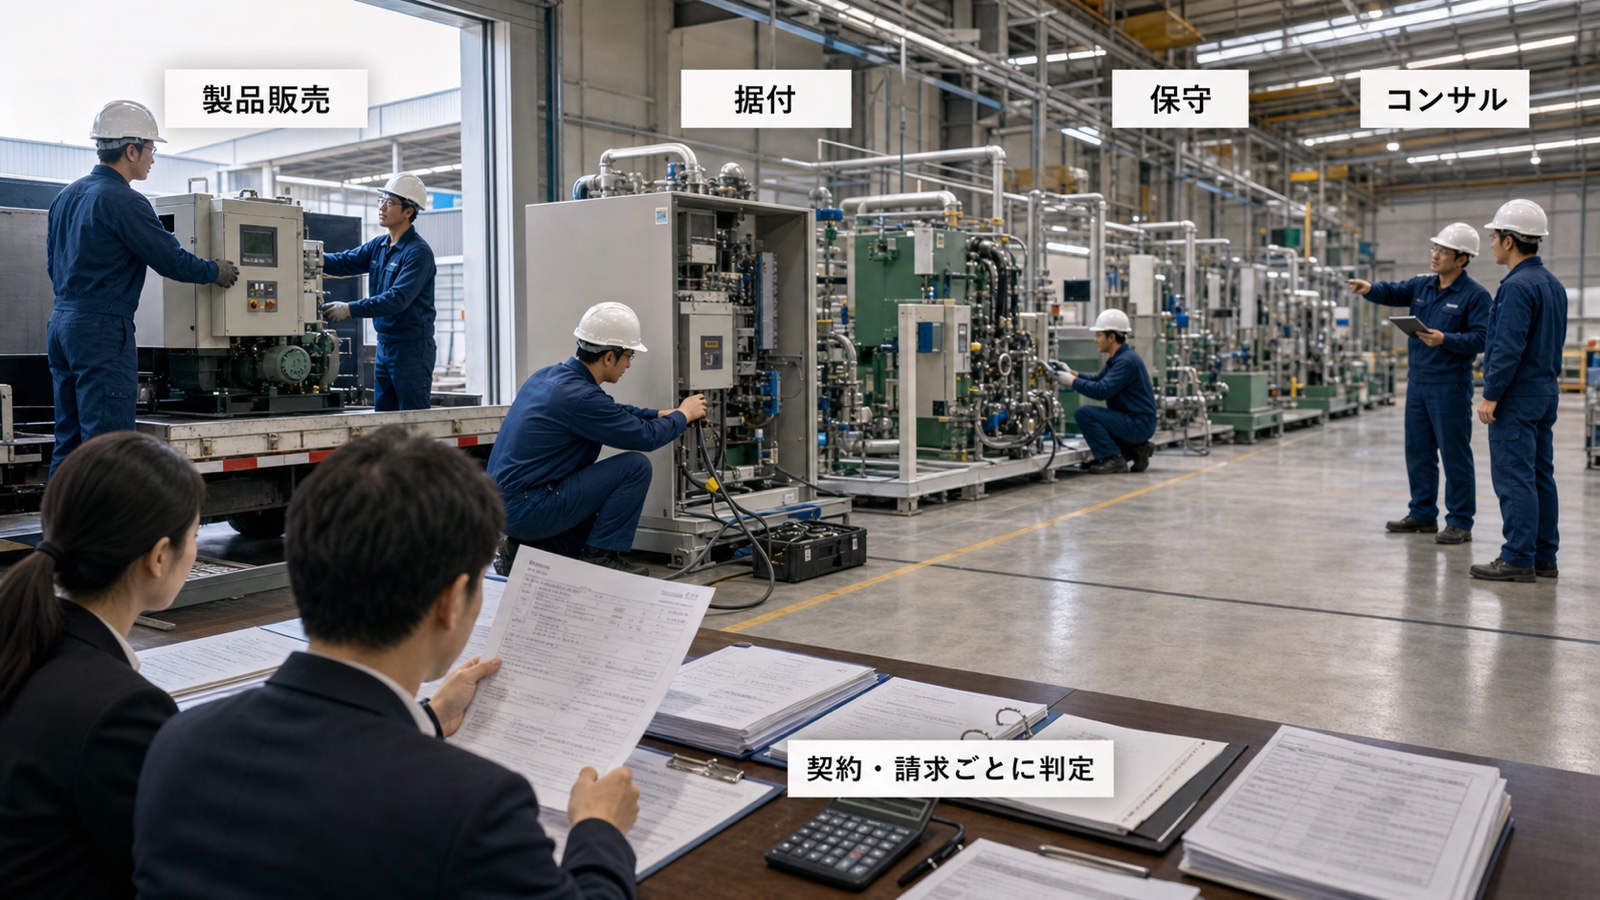
最初に作る資料は、抽象的な会社概要ではなく売上項目の一覧です。顧客に何を提供し、どの契約で、何の対価を受け取るかを一行ずつ書き出します。製造業でも、製品販売、据付、保守、設計、ライセンス、代理店手数料が別収入になるなら、それぞれ判定します。
- 商品・役務:製造、卸売、小売、仲介、賃貸、保守、コンサルティングなどに分ける。
- 顧客と提供場所:タイ国内・国外のどちらの顧客か、作業をどこで行うかを決める。
- 契約と請求:契約書の業務名、請求書の項目、実際の作業を一致させる。
- 規制根拠:外国人事業法、BOI、業種別許可、施設許可の根拠を各売上へ付ける。
将来の可能性をすべて事業目的へ詰め込むより、開業時に行う事業と将来追加する事業を分けます。オンライン販売を含む場合はタイEC事業の登録・税務・法令対応も合わせて確認してください。
売上・責任・活動範囲から会社形態を選ぶ
一般的な事業運営では、タイ法上の非公開株式会社がよく使われます。株主の責任は原則として未払株式額までに限定され、タイ国内で契約、雇用、請求、資産保有を行う事業主体になります。ただし、外資比率や事業内容に応じて外国人事業法その他の規制が重なります。
| 形態 | 主な用途 | 先に確認する点 |
|---|---|---|
| 非公開株式会社 | タイで継続的に契約・請求し、従業員を雇う | 株主、資本、取締役、外資規制、税務、許認可 |
| 支店 | 外国法人自身がタイで事業を行う | 本店の責任、FBA、送金、税務、許認可 |
| 駐在員事務所 | 本社向けの情報収集・連絡など限定業務を行う | タイで収益を得ないこと、活動範囲を超えないこと |
| BOI対象拠点 | 認可対象の製造、技術、統括などを行う | 対象活動、投資条件、認可範囲、報告義務 |
「設立しやすい形」ではなく、予定収益、責任の所在、人員、資金移動、必要許可で選びます。タイで顧客へ請求する予定なのに駐在員事務所を選ぶ、本店の責任を切り分けたいのに支店を選ぶ、といった不一致を避けます。
株主・資本金・営業権を三つに分けて決める
株主構成は所有と議決権、資本金は出資と事業資金、営業権は実行できる事業範囲の問題です。タイ側株主がいる場合は、本人が自己資金で実際に出資し、株主として議決権や配当権を持つ必要があります。
民商法典改正法23号の1097条により、非公開株式会社は2人以上の発起人で設立します。設立後に株主が1人になっても会社が直ちに自動消滅するのではなく、同法1237条(4)の裁判所による解散事由になります。このため、設立後も2人以上の実質的な株主を維持します。古い政府系英語資料に残る「3 promoters」「3 owners」ではなく、この法令と現行DBD手続を優先します。
タイ法人の資本金はいくら必要か
一つの金額では決まりません。DBDの非公開株式会社設立手続マニュアルと外国人事業法14条を基に、次の基準を分けます。
| 基準 | 2026年8月1日時点の確認事項 |
|---|---|
| 通常の非公開株式会社 | 会社全体に一律の最低登録資本金は示されていない。1株の額面は5バーツ以上で、登記予定の全株式について1株ごとに25%以上を払い込む。 |
| DBDの追加証拠ライン | 登録資本金が500万バーツを超える場合、DBD中央登記所命令1/2567に基づく追加資料を確認する。 |
| 外国人事業法上の「外国人」 | 原則として最低資本を200万バーツ未満にできず、同法別表の許可対象事業は300万バーツ未満にできない。業種・許可・省令により上回る場合がある。 |
| BOI・個別業法・外国人就労 | BOI認可条件、業種別許可、ビザ・就労許可、銀行審査、実際の運転資金を別に確認する。 |
25%は会社法上の株式払込ラインです。FBA上の最低資本、BOI認可、業種別許可、外国人の在留・就労、銀行審査、保証金・賃料・設備・在庫・給与を含む開業資金が25%で足りるという意味ではありません。登録資本金は政府へ支払う費用でもありません。FBA最低資本の考え方はBOI/OSOSのMinimum Capital FAQでも確認できます。
タイで会社を設立する法定7手順
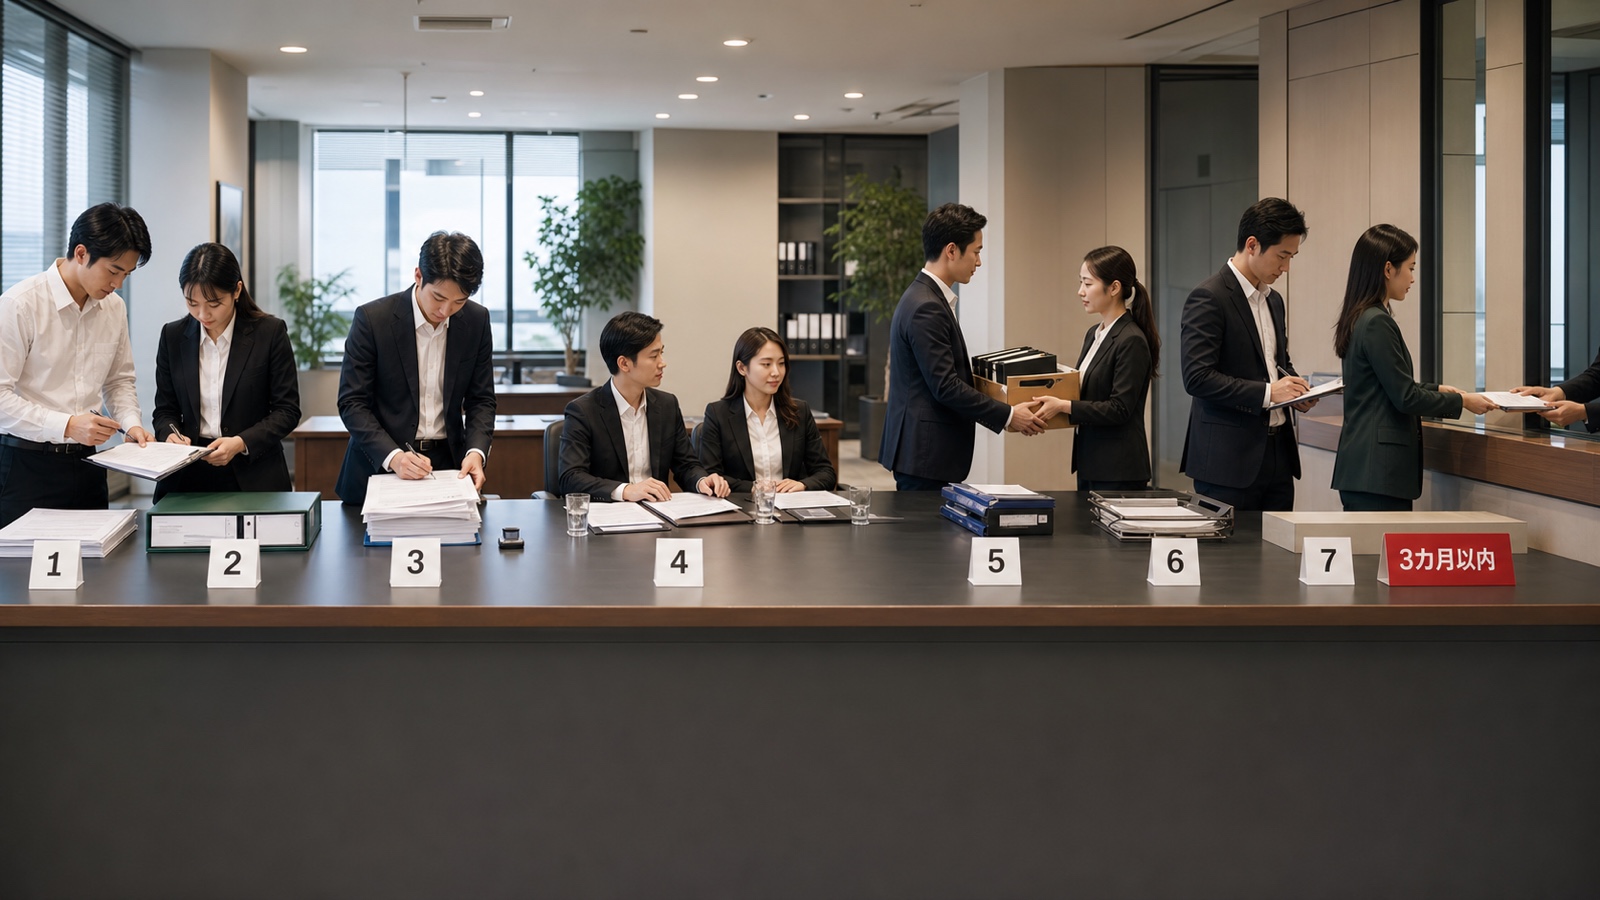
事業・規制・進出経路を決めた後、非公開株式会社は原則として次の順に設立します。根拠と必要書類はDBDの同日設立手続マニュアルで確認できます。
- DBDの商号予約サービスで会社名を確認・予約する。
- 2人以上の発起人が、商号、所在地、事業目的、資本金、株式などを定めた基本定款を作成する。
- 登記予定の全株式について引受人を確定する。
- 設立総会で付属定款、発起人の契約・費用、取締役、監査人などを決議する。
- 発起人が会社の事業を取締役へ引き渡す。
- 取締役が株式払込を請求し、全株式について1株ごとに額面の25%以上の払込を完了させる。
- 取締役が会社設立をDBDへ申請する。設立総会後3カ月以内に登記しなければならない。
すべての条件を同日に満たす場合は、基本定款と会社設立を同日に申請できます。ただし「同日申請」は準備を省略できる制度ではありません。全株式の引受け、決議、事業引渡し、払込、本人確認、添付資料を先に整えます。
商号予約とDBD Biz Registは別の入口
商号は上記の予約サービスで確認し、会社設立申請はDBD Biz Registで行います。DBD Biz Registは2025年1月16日に全面運用を開始し、会員登録・本人確認、e-Form作成、登記官審査、電子署名、オンライン支払い、登記文書の電子受領を扱います。DBDの機能説明どおり、案件によって追加資料や補正があるため、すべてが無条件に完全オンライン・即日で完了するとは限りません。
2026年8月1日施行:DBD命令2/2569の出資証明
2026年8月1日以降の現行制度:DBD中央登記所命令2/2569が施行され、旧命令2/2568と1/2569を廃止・統合しました。外国人の持分が50%未満の会社、または外国人株主がいなくても外国人が会社を拘束する署名権限を持つ・共同署名する会社などは、設立時の追加出資証明を準備します。
商務省県事務所の施行案内と命令原文に基づき、対象会社は所定の投資説明・確認書に加え、原則として次の証拠を揃えます。
- タイ人株主全員:株式払込日まで遡る3カ月分の銀行発行Bank Statement。各人の払込額・日付と一致する出金または送金を示す。
- 払込を受領する取締役:受取口座のBank Statement。全株主からの入金額・日付と一致させる。
- 会社・株主:DBD所定の投資説明書・投資確認書と、資金移動を結ぶ補足資料。
名義だけの株主ではなく、各株主本人による実際の出資を説明できる状態で申請してください。施行後1年以内の一定の株主変更・署名権限変更にも追加説明やBank Statementの規定があります。2026年8月1日より前に受理された申請は、受理時の旧命令で処理されます。
タイの会社設立費用と所要期間
「タイの会社設立費用」は、DBD手数料と印紙税、専門家報酬、翻訳・認証、住所・賃貸、銀行、会計、VAT、許認可、ビザ・就労許可、登録資本金に分けます。DBD公式手続マニュアルの費用欄に記載された基本額は次のとおりです。
| DBD・印紙項目 | 公式金額 |
|---|---|
| 基本定款の登記 | 500バーツ |
| 非公開株式会社の設立登記 | 5,000バーツ |
| 登記事項証明書 | 1項目40バーツ |
| 登録証明書 | 1部100バーツ |
| 申請書類の認証コピー | 1ページ50バーツ |
| 基本定款の印紙税 | 200バーツ |
| 付属定款を作る場合の印紙税 | 200バーツ |
最低限の基本定款・設立登記・基本定款印紙だけなら5,700バーツですが、通常は必要な証明書・コピー、付属定款、専門家作業などが加わります。登録資本金は会社へ払い込む資本であり、政府手数料には含めません。「設立一式」の見積りは、政府費用、民間費用、資本金、設立後の月額費用を分けて比較します。
所要期間にも一律の答えはありません。設立総会後3カ月は登記申請の法定期限であり、標準処理日数ではありません。商号、本人確認、署名、住所、出資証明が揃えば登記自体は早く進む場合がありますが、FBL・BOI、物件、銀行、VAT、業種別許可、ビザ・就労許可まで含む営業開始日は別です。賃料発生日や赴任日を、必要許可の取得前に固定しない工程にします。
会社登記後90日で行う実務
「90日」はすべての手続に共通する法定期限ではなく、設立直後の管理期間です。VATや社会保険などは個別の法定期限を優先します。DBDの登記前後に知るべき事項の会社編も確認してください。
設立直後:会社情報と原本を固定する
13桁の法人番号、会社登記事項証明書(หนังสือรับรอง)、株主名簿(บอจ.5)、登録証明書、基本定款・付属定款、設立総会議事録、取締役・署名権限、払込資料を管理台帳へまとめます。正式な会社名、住所、税番号、銀行情報を契約書、請求書、社印、メール署名で統一します。
取引開始前:銀行・会計・税務を接続する
法人口座、会計担当、請求書・領収書の発行、支払承認、証憑保存を整えます。設立前費用と株主・取締役の立替金も、根拠資料を残して会計処理を決めます。
雇用前:給与・社会保険・就労資格を整える
雇用契約、給与日、勤怠、源泉税、社会保険、個人情報管理を準備します。外国人は取締役・株主という肩書だけでは働けないため、担当業務、勤務地、ビザ、就労許可を一致させます。
営業開始前:許可と契約を照合する
FBL・FBC・BOI・業種別許可に記載された活動と、営業資料、見積書、契約書、請求項目を照合します。許可外の役務を無償の「付帯サービス」と呼んでも、実態が営業活動なら問題になり得ます。
法人税・VAT・源泉税を月次運用へ入れる
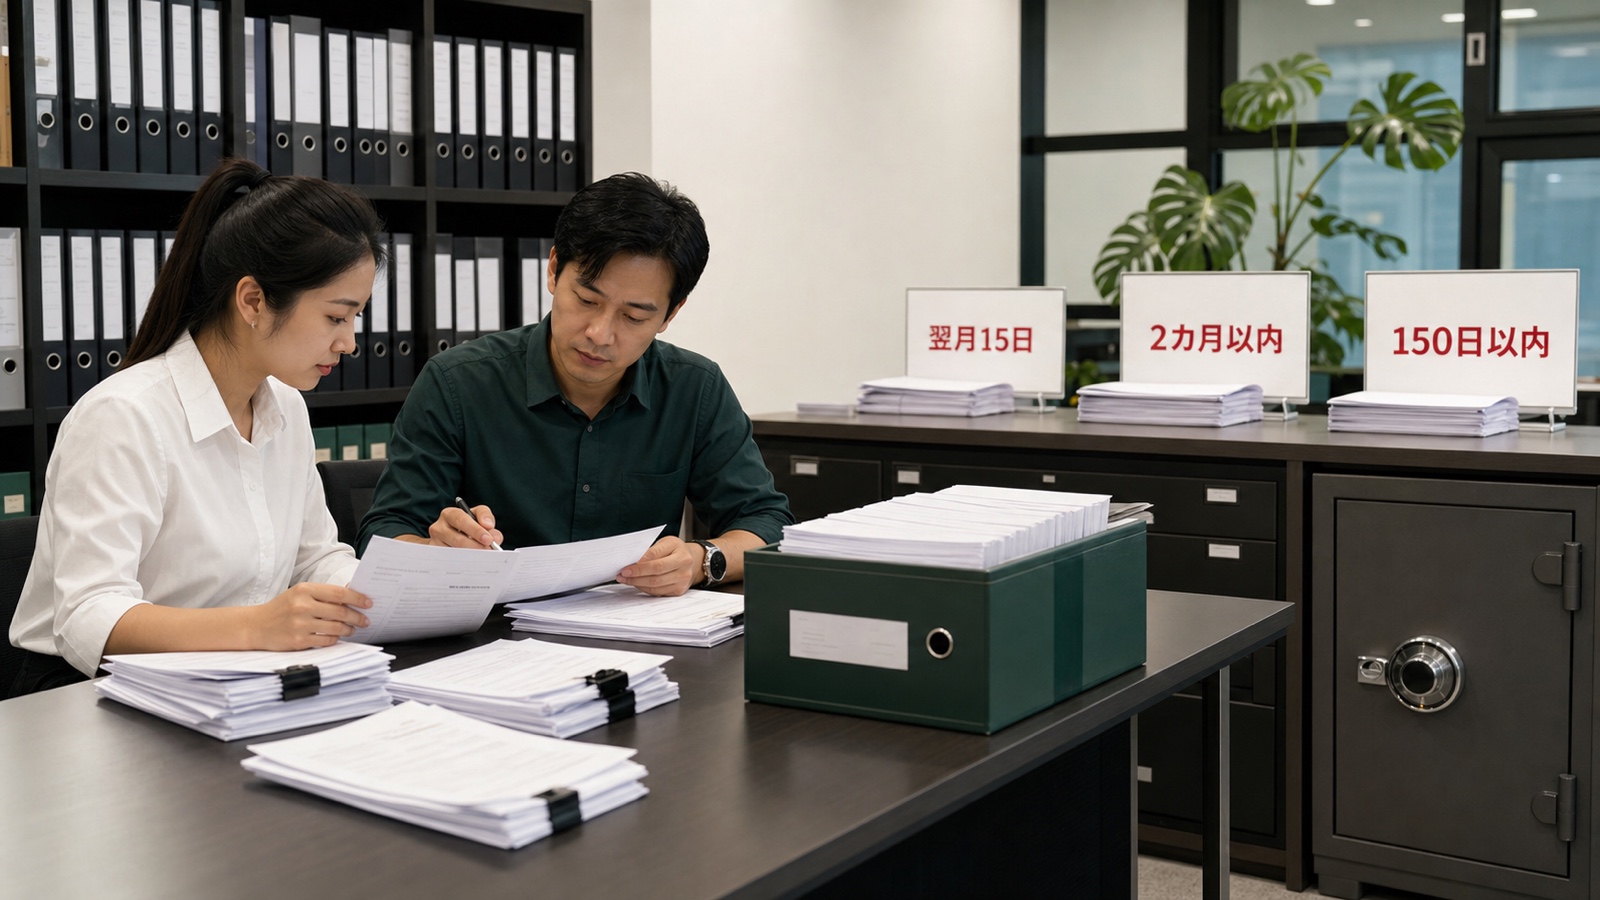
法人所得税と13桁の税番号
タイ法人の一般的な法人所得税率は純利益の20%です。歳入局の法人所得税案内に基づき、年次申告P.N.D.50は事業年度終了後150日以内に申告・納付します。純利益課税の会社は、事業年度前半6カ月の終了後2カ月以内にP.N.D.51を提出し、推定年間税額の半分を予納します。中小企業税率は、払込資本、売上、純利益など当該年度の条件を別途確認します。
通常のDBD設立会社は、DBDから付与される13桁の法人番号を税番号として使います。歳入局の法人番号・税番号案内とDBDの設立後案内を基準にし、別の法人税番号カードを必ず新規取得するという古い説明に依存しません。
VATは180万バーツ、7%、翌月15日を分けて確認
歳入局のVAT案内では、VAT課税対象の物品販売・サービスで年間売上が180万バーツを超える場合、原則としてVAT登録が必要です。開始時点から義務がある場合は事業開始前、事業中に基準へ達した場合は到達後30日以内に登録します。法定免税事業や特定事業税の対象は別判定です。登録後は売上がない月も、原則として翌月15日までにP.P.30を月次申告します。DBDの設立前後の案内にあるとおり、DBD設立申請と同時にVAT登録を申請する経路もあります。
2026年8月1日時点で確認する一般VAT率は7%で、現行の7%適用期間は2026年9月30日までです。2026年7月27日に内閣が2027年9月30日までの延長案を承認したことは歳入局発表で確認できますが、本記事作成時点では新勅令の施行を確認していないため、延長を施行済みとは扱いません。
源泉税と証憑
給与、サービス料、賃料、広告料、配当、海外送金などは源泉税が関係する場合があります。取引開始前に、誰がどの税率で控除し、どの証明書を発行・受領するかを会計フローへ入れます。PP30・PP36、PND1・3・53・54、PND51・50の実務はタイ法人のVAT・源泉税・法人税申告ガイドで確認できます。
社会保険は自動連携後も従業員を30日以内に登録する
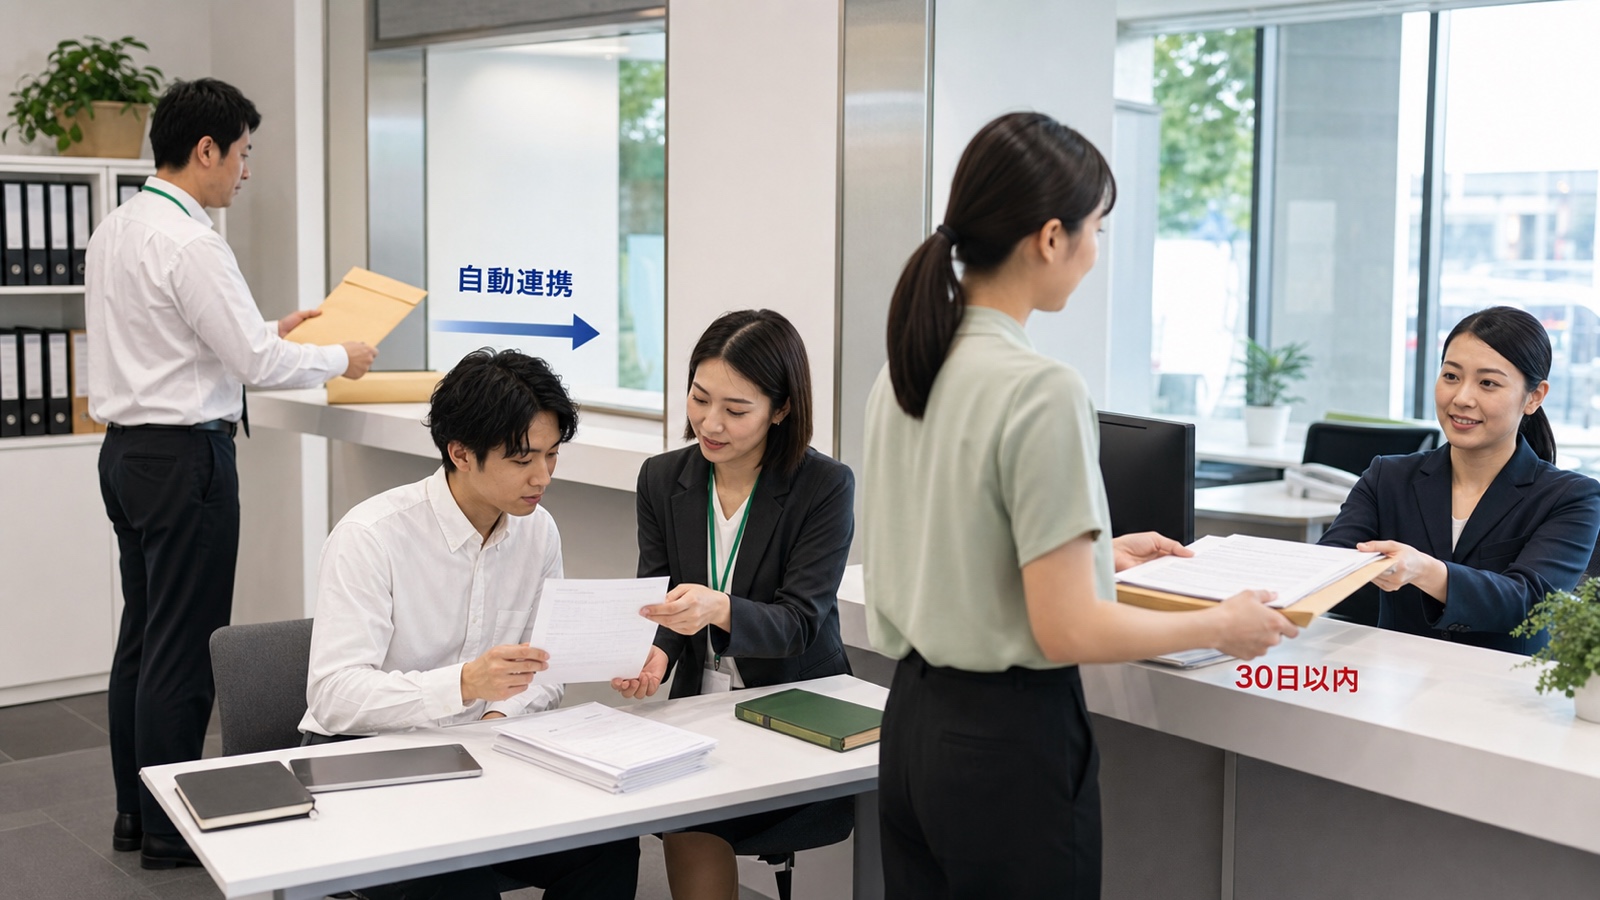
DBDの設立後案内によると、DBDで設立登記された会社には13桁の法人番号が付与され、この番号が税番号として使われるほか、雇用主登録も自動連携されます。一方、タイ政府の社会保険手続案内により、対象従業員を1人以上雇用したら、雇用開始から30日以内にその法人番号を使って従業員・被保険者登録を行います。
支店、連携状況、特殊な雇用形態は社会保障事務局で確認します。役員、試用期間、短期雇用、外国人を肩書だけで一律に加入・除外せず、雇用関係、報酬、年齢、就労実態で判定します。提出様式はSSOの被保険者登録様式SPS 1-03で確認できます。採用から給与・社会保険までの運用はタイの最低賃金・採用・社会保険ガイドへつなげてください。
外国人のビザと就労許可を会社登記と分ける
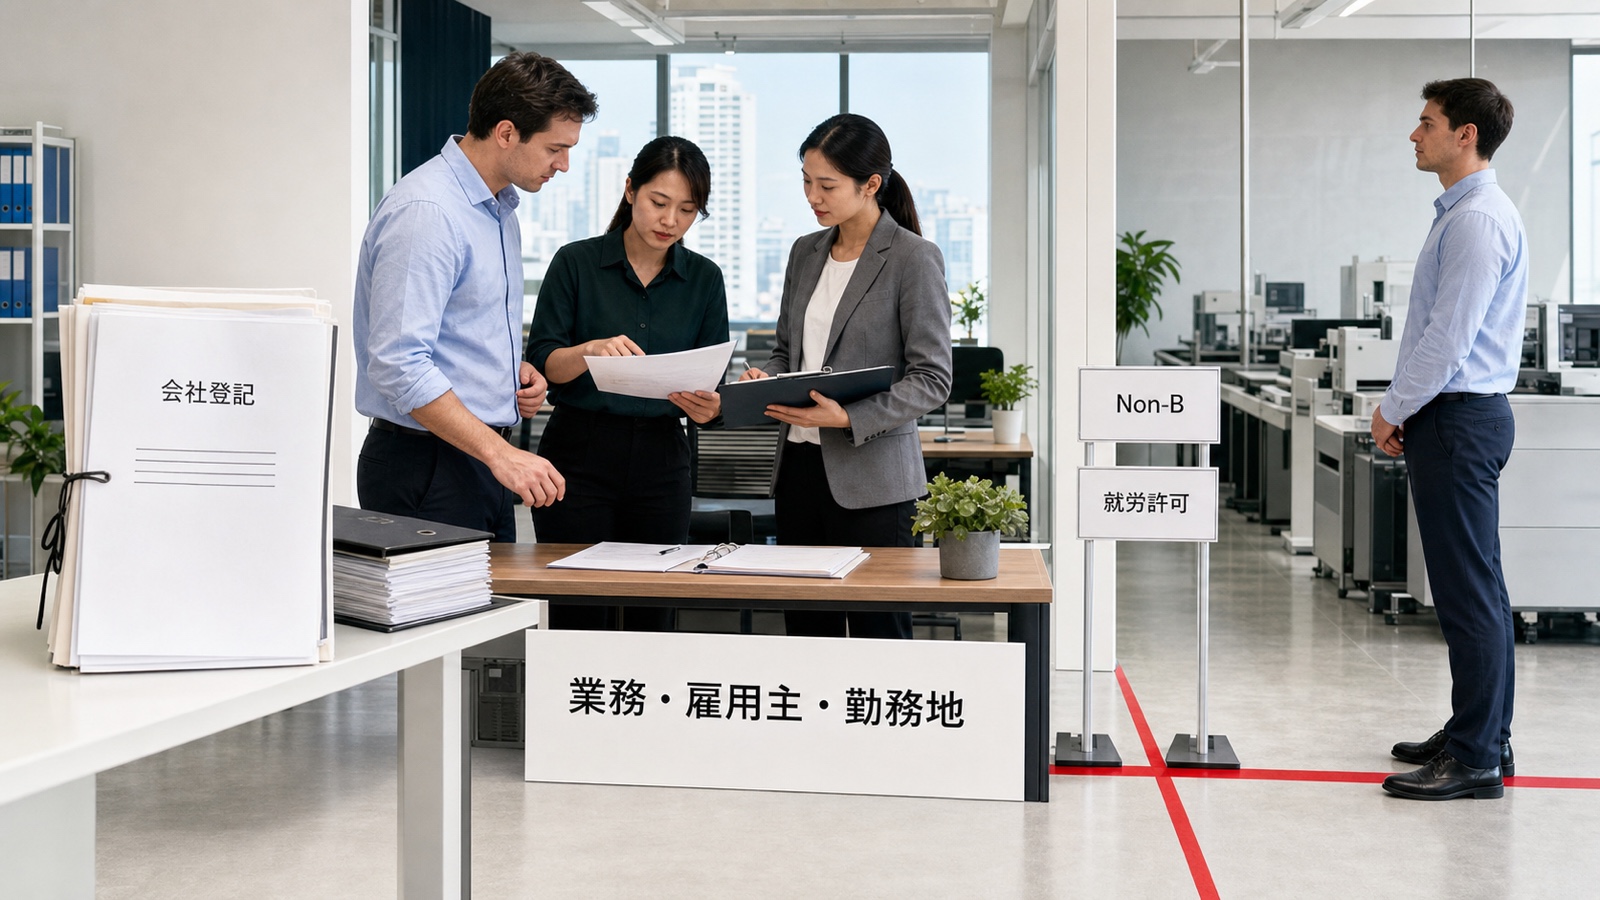
外国人が株主または取締役でも、それだけで商談、現場管理、顧客対応、署名、日常運営を行えるわけではありません。赴任前に、本人の在留資格、職務、雇用主、勤務地、就労許可を確認します。
タイ労働省の運用開始発表によると、一般の外国人就労許可は2025年10月13日からe-WorkPermitで全国オンライン化されました。申請、審査状況確認、支払い、予約をオンラインで進めますが、審査要件はなくならず、承認後の本人確認や受領でサービスセンターへの来訪が必要な場合があります。BOI認可企業向けのDigital Work Permit / Single Windowは別経路です。
「外国人1人につき資本金○百万バーツ、タイ人従業員○人」という目安を、すべての申請経路へ一律適用しないでください。一般会社、BOI認可企業、ビザ延長など、実際に使う経路で最新条件を確認します。必要書類と流れはタイの就労許可・Non-Bビザガイドで詳しく整理しています。
業種別許可と事務所・店舗の条件を先に確認する

会社登記後に必要な許可は事業で変わります。飲食店なら食品・衛生、酒類、看板、施設、外国人事業規制、ホテルなら建物用途とホテル営業、工場なら工場・環境・危険物、輸入なら商品別の登録や通関、教育・人材・旅行・金融・通信なら各所管法令を確認します。
- 物件契約前:予定用途、貸主同意、登記・VAT・許可に必要な書類、看板設置を確認する。
- 工事前:建物用途、改装、消防、衛生、設備、近隣条件を確認する。
- 仕入れ前:輸入者登録、商品認証、表示、保管、販売許可を確認する。
- 広告前:許可取得前に営業中と誤認させないよう、開始条件と表示を確認する。
飲食店はタイの飲食店営業許可・開業ガイド、市場と採算はタイ飲食店市場の動向と成功条件で分けて確認できます。電力契約や屋根置き太陽光を含む事業所インフラはタイの電気料金・Ft・太陽光の実務を参照してください。
タイ法人の開業前チェックリスト
- 初年度の売上項目、契約、請求項目、提供場所を列挙した。
- 各売上についてFBA、BOI、業種別許可の営業根拠を確認した。
- 2人以上の実質的な株主について、本人、資金源、持分、議決権を確認した。
- DBD命令2/2569の対象性と、3カ月分のBank Statement等の要否を確認した。
- 全株式引受けと各株式25%以上の払込証拠を揃えた。
- 会社法、FBA、BOI、個別許可、運転資金を分けて資本金を決めた。
- 取締役と署名条件が銀行・契約・税務の日常運営に使える。
- 登記・VAT・許可・就労場所に使える所在地を確保した。
- DBD手数料、民間費用、資本金、設立後の月額費用を分けて見積もった。
- 会社原本、契約、請求、支払、証憑の保存担当を決めた。
- VAT、源泉税、P.N.D.51、P.N.D.50の申告カレンダーを作った。
- 従業員登録30日、給与、社会保険、外国人のビザ・就労許可を準備した。
- 必要な業種別許可の取得前に営業、広告、輸入、外国人就労を開始しない。
- 登記・認可の範囲と営業資料、契約書、請求書を最終照合した。
よくある質問
タイの会社は外国人1人だけで設立できますか?
非公開株式会社は2人以上の発起人で設立し、設立後も2人以上の実質的な株主を維持します。2人とも外国人にすること自体と、会社が予定事業を営業できることは別で、外国人事業法や個別業法による営業根拠が必要です。
タイ法人の資本金はいくら必要ですか?
全社共通の一額では決まりません。通常の会社法上は1株5バーツ以上、全株式について1株ごとに25%以上の払込を確認し、FBAの200万・300万バーツ基準、BOI、個別許可、外国人就労、運転資金を別に加えます。
タイの会社設立費用はいくらですか?
DBDの基本手数料は基本定款500バーツ、会社設立登記5,000バーツで、基本定款の印紙税200バーツなどが加わります。専門家、翻訳・認証、住所、銀行、会計、許認可、ビザ・就労許可、登録資本金は別費用です。
タイの会社設立には何日かかりますか?
一律の日数はありません。設立総会後3カ月以内という規定は申請期限であり、標準処理日数ではありません。本人確認、住所、出資証明、外資規制、許認可、銀行、VAT、就労許可の準備状況で営業開始日が変わります。
DBD命令2/2569はどの会社に関係しますか?
2026年8月1日以降、外国人持分が50%未満の会社、または外国人株主がいなくても外国人が会社を拘束する署名権限を持つ会社などが主な対象です。タイ人株主全員と払込受領取締役のBank Statement、所定の投資説明・確認書などを確認します。
会社登記後、すぐ営業・請求できますか?
登記だけでは足りません。予定事業を営業できる根拠、税務・VAT、業種別許可、契約・請求体制を確認します。外国人が実務を行う場合は、その人のビザと就労許可も必要です。
VATは会社設立と同時に登録すべきですか?
VAT課税対象事業、年間売上見込み、法定免税、顧客要請、輸入・設備投資で判断します。DBD経由の同時申請経路はありますが、登録後は売上がない月も原則として翌月15日までにP.P.30を申告します。
自宅やバーチャルオフィスを会社住所にできますか?
法人登記だけでなく、賃貸・所有者の同意、建物用途、VAT、業種別許可、外国人の勤務地、現地確認に使えるかを確認します。住所サービスの契約だけですべての手続に対応できるとは限りません。
関連解説・関連ニュース
関連解説
- タイの外国人事業規制と外資参入ルール|外資比率・FBL・FBC・BOI
- タイの外国人名義貸しとは?規制とリスク
- タイの投資規制と投資家保護のポイント
- タイEC事業の登録・税務・法令対応
- タイ法人のVAT・源泉税・法人税申告ガイド
- タイの最低賃金・採用・社会保険・労務管理
- タイの就労許可・e-WorkPermit・Non-Bビザ
- タイの飲食店営業許可・レストラン開業ガイド
- タイ飲食店市場の動向と成功条件
- タイの電気料金・Ft・太陽光の実務
関連ニュース
一次情報・確認先
- DBD:非公開株式会社の設立手順・必要書類・公式費用
- DBD掲載:民商法典改正法23号(2人発起人、1人株主時の解散事由)
- DBD:商号予約サービス
- DBD Biz Regist
- DBD:DBD Biz Registの全面運用・機能説明
- DBD中央登記所命令2/2569
- 商務省県事務所:DBD命令2/2569の施行案内
- DBD:設立後義務、13桁税番号、社会保険・VAT連携
- BOI掲載:Foreign Business Act, B.E. 2542
- BOI/OSOS:Minimum Capital FAQ
- タイ歳入局:Value Added Tax
- タイ歳入局:VAT 7%の現行適用期間
- タイ歳入局:2026年7月27日のVAT延長案発表
- タイ歳入局:Corporate Income Tax
- タイ歳入局:13桁の法人番号と税番号
- タイ政府手続案内:雇用主・被保険者の社会保険登録
- 社会保障事務局:被保険者登録様式SPS 1-03
- タイ労働省:e-WorkPermit全国運用開始
- タイ雇用局:e-WorkPermit
本記事は2026年8月1日以降の公開を前提に、2026年7月31日までに公表された一次情報を基にした一般的な解説です。DBD命令2/2569は2026年8月1日施行の現行制度として記載しています。VAT率の延長案、外資規制、会社登記、税務、社会保険、在留・就労、業種別許可は変更や個別判断があるため、申請・契約・営業開始前に管轄機関とタイ法の有資格専門家へ確認してください。

