
更新日:2026年7月30日。この記事は、タイで法人の商業貨物を輸入・輸出する担当者向けです。旅行者の手荷物や個人向け国際郵便ではなく、会社が商品、部品、設備、原材料、サンプルを動かす場合の通関実務を扱います。
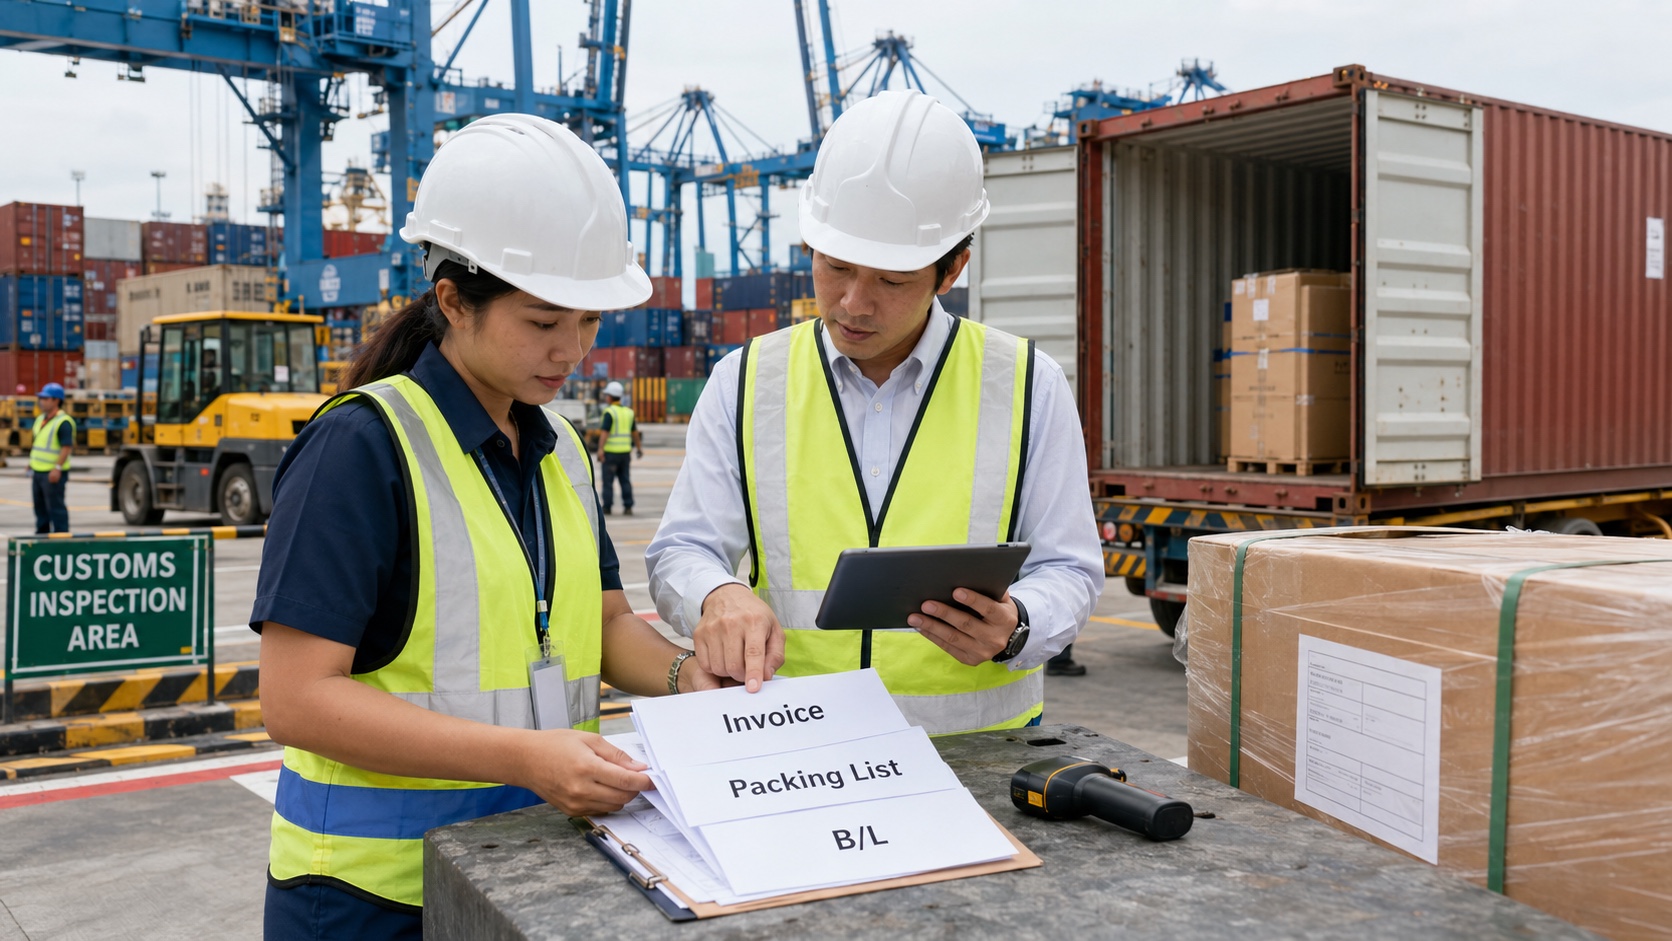
タイの通関で最初にそろえる資料は、輸入申告データ、Commercial Invoice、B/LまたはAWBです。実際にはPacking List、輸入許可、原産地証明、保険資料、仕様書なども貨物に応じて加わります。ただし、書類を集めてからHSコードや許可を確認する順番では、貨物到着後に止まる可能性があります。発注前に「品目・HSコード・規制・税率・FTA」を決め、出荷前に書類間の値を一致させることが重要です。
先に結論
- 輸入の中核資料はImport Declaration、Invoice、B/LまたはAWBです。
- Packing List、保険資料、輸入許可、C/O、仕様書・MSDSは条件に応じて追加します。
- e-Customsの送信を通関業者へ委託しても、商品説明、価格、HS、原産地、許可の確認責任は自社に残ります。
- 輸入関税は原則として税関価格と適用税率、輸入VATはCIF、関税、物品税等を含む課税標準から計算します。
- FTAは協定対象、品目別原産地規則、証明方法の3点を満たして初めて使えます。
- 通関関連の帳簿、書類、証拠、情報は輸出入日から5年以上保存します。
タイの通関に必要な書類一覧【輸入・輸出別】
必要書類は、輸入か輸出か、輸送手段、品目、規制、FTA利用の有無で変わります。次の表は、法人の一般商業貨物で確認する出発点です。「通常用意」は実務上あらかじめ準備する資料、「条件付き」は該当時だけ追加する資料を意味します。
| 書類・データ | 輸入 | 輸出 | 主な作成者 | 確認ポイント |
|---|---|---|---|---|
| Import / Export Declaration | 必要 | 必要 | 自社または通関業者 | HS、価格、原産国、数量、許可情報 |
| Commercial Invoice | 中核資料 | 中核資料 | 売主・輸出者 | 売買当事者、品名、価格、通貨、Incoterms |
| Packing List | 通常用意 | 通常用意 | 荷送人 | 梱包数、正味・総重量、容積、荷印 |
| B/L・AWB | 中核資料 | 輸送・Manifest照合に使用 | 船会社・航空会社・フォワーダー | 荷送人、荷受人、便、港、重量、個数 |
| 輸出入許可・証明 | 規制品のみ | 規制品のみ | 所管官庁・申請者 | 品目、数量、有効期限、輸出入者名 |
| C/O・原産地証明 | FTA税率利用時 | 相手国で特恵を使う場合 | 発給機関または承認された輸出者 | 協定、原産地規則、Invoiceとの一致 |
| 保険資料 | 条件付き | 条件付き | 保険会社・荷主 | 税関価格へ含める保険料 |
| 仕様書・カタログ・分析証明・MSDS | 品目判定に応じて | 品目判定に応じて | メーカー・試験機関 | 材質、機能、成分、型式、危険性 |
| BOI・保税・Free Zone等の承認資料 | 恩典利用時 | 制度利用時 | BOI・税関・事業者 | 承認品目、数量、期限、在庫残 |
タイ政府のNational Trade Repositoryは、輸入申告の根拠資料としてB/LまたはAWB、Invoice、取引資料、規制品の輸入許可を挙げています。化学品や種類・品質を判定しにくい貨物では、分析証明、仕様書、MSDS等も必要になり得ます。
表にある資料を全部そろえれば通関できるとは限りません。食品、化粧品、医療機器、電気製品、通信機器、農畜水産物、化学品などは、品目ごとの登録や許可が別に必要です。反対に、該当しない貨物へ不要な証明書を一律に求める必要もありません。
発注前から通関後までの全体手順と担当分担
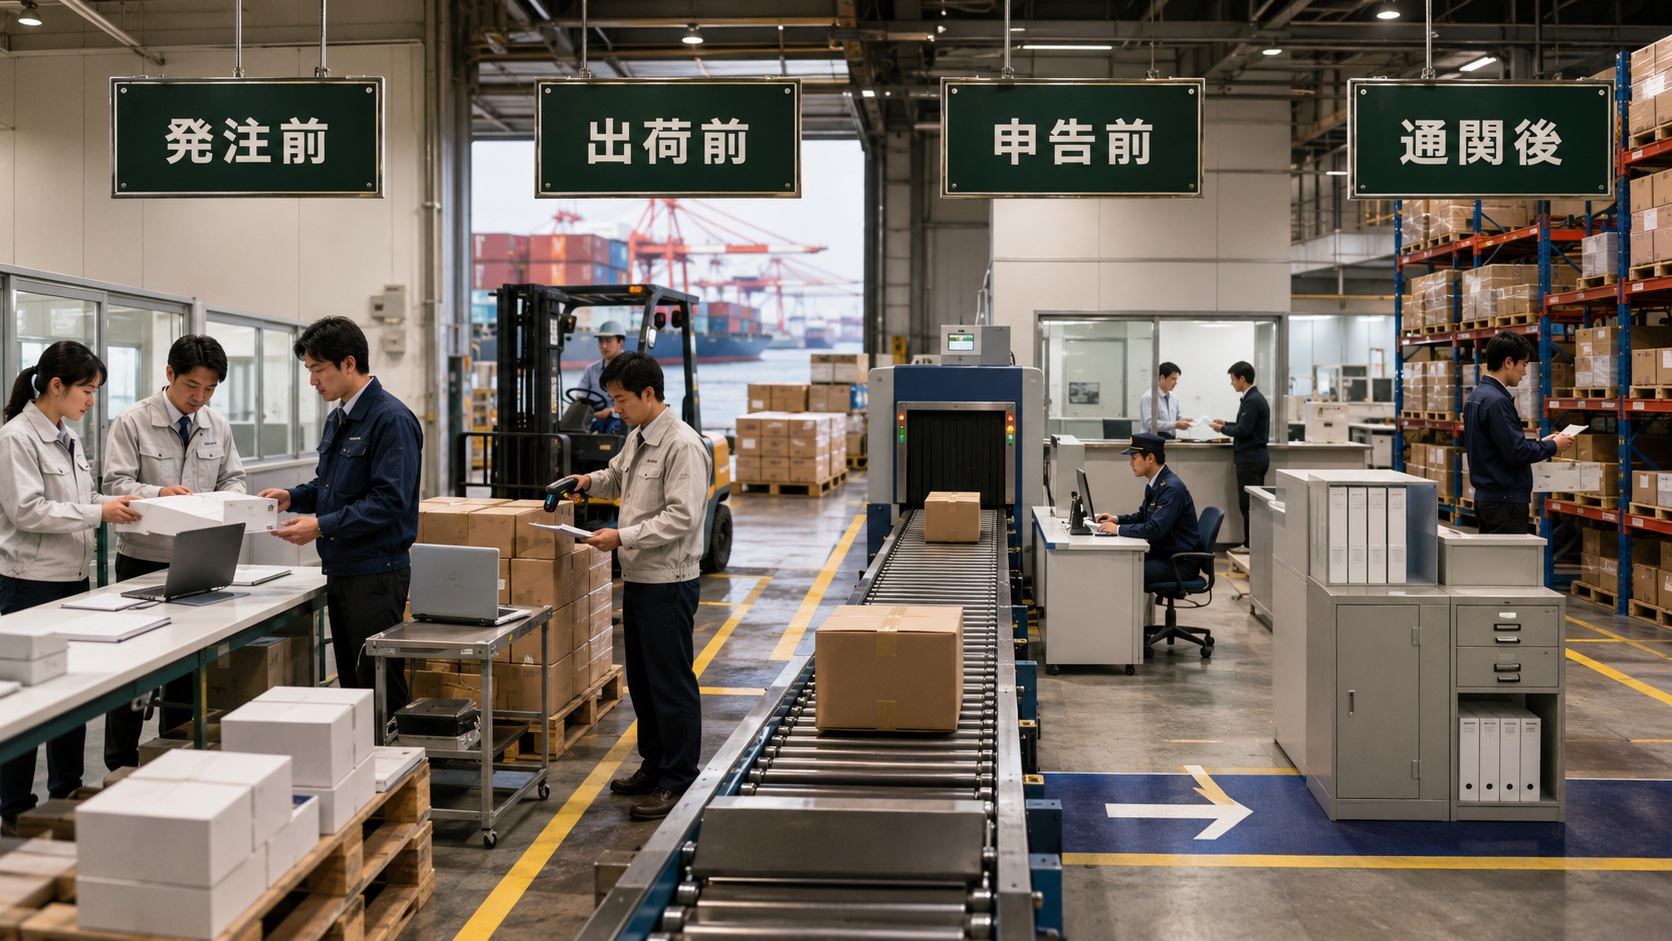
通関の遅延は、港や空港に貨物が着いてから始まるとは限りません。発注時に品目説明が曖昧だった、売買契約とInvoiceの条件が違った、輸入者が必要な許可を取れなかった、といった上流の問題が到着後に表面化します。
| 時点 | 決めること | 主担当 | 通関業者へ渡す成果物 |
|---|---|---|---|
| 発注前 | 品目、用途、輸入者、HS、規制、税率、FTA候補 | 購買・物流・法務・品質 | 商品仕様、材質、用途、型式、写真、過去判定 |
| 契約時 | 価格、通貨、Incoterms、保険、輸送、許可取得者 | 購買・営業・財務 | 契約、注文書、価格構成、ロイヤルティ等 |
| 出荷前 | Invoice、Packing List、B/L・AWB指示、C/O、許可 | 輸出者・フォワーダー・輸入者 | 確定書類一式と照合結果 |
| 申告前 | 申告値、HS、原産国、税率、恩典、納税額 | 輸入者・通関業者 | 承認済み申告ドラフト |
| 通関時 | 支払、検査対応、他官庁確認、貨物引取り | 通関業者・倉庫・輸入者 | 追加説明、原本、検査立会い情報 |
| 通関後 | 会計、VAT、在庫、原価、証憑保存、事後監査対応 | 財務・物流・在庫管理 | 申告控え、納税証憑、許可、原産地資料 |
タイで輸入販売を行う前提となる法人、Tax ID、VAT登録が未整備なら、先にタイで会社を設立する手順を確認してください。また、会社を設立できることと、外国資本の会社がその事業を行えることは別です。輸入販売・卸売・サービスの事業範囲はタイの外国人事業規制とFBL・FBC・BOIで切り分けます。
e-Customs登録に必要な準備と委託方法
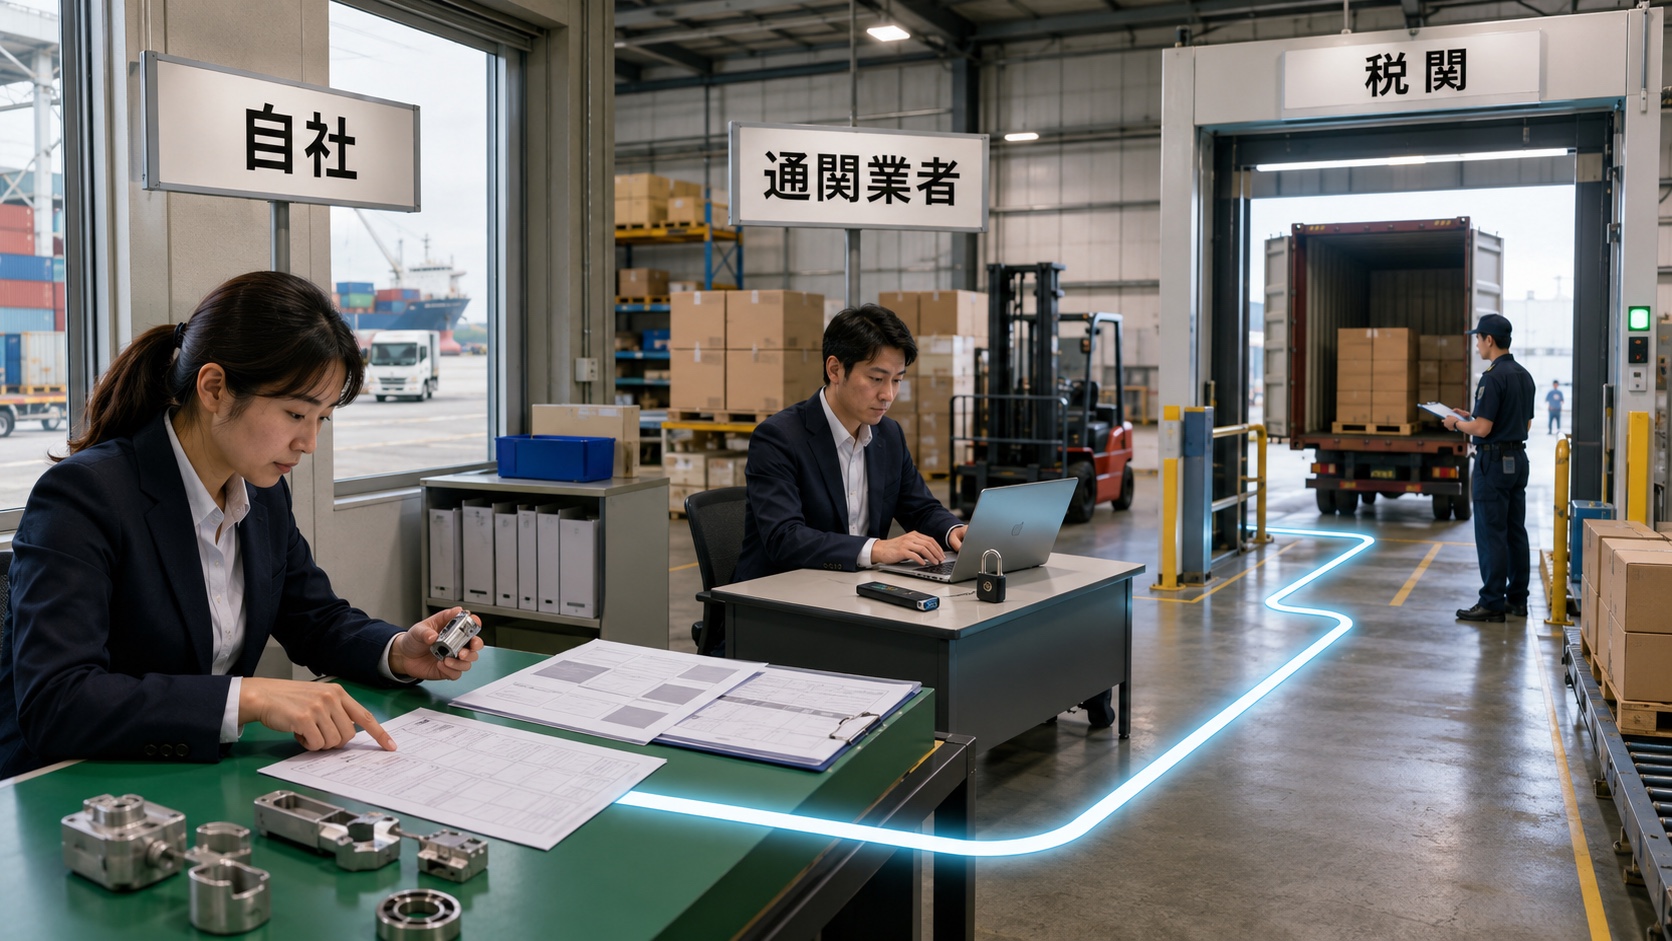
タイで電子的な通関手続きを行う事業者は、税関へ輸入者・輸出者登録を行います。タイ税関が2026年5月25日に更新した登録案内には、次の3経路が示されています。
- 税関の登録窓口:署名権者の原本Passport等を提示し、申請書と法人資料を提出します。
- Customs Trader Portal:Paotangを使う経路で、タイ国籍者や全取締役がタイ国籍の法人など対象条件があります。
- Online Customs Registration:Digital Certificateを用いるオンライン登録です。ThaIDによる本人確認は対象者が限定されています。
法人名、Tax ID、住所、署名権者、銀行口座、委任先などは、商務省、歳入局、銀行、税関で表記を一致させます。特に英語法人名が未登録または表記違いの場合は、オンライン登録の前に修正が必要になることがあります。
申告データは、自社、通関業者、サービスカウンター、税関窓口を通じて送信できます。通関業者へ委託すればXML送信や現場対応を任せられますが、次の判断まで丸投げするのは危険です。
- 商品説明と用途が正しいか
- HSコードの根拠を社内で再現できるか
- Invoice価格以外に金型、無償支給、ロイヤルティ等を加算する必要がないか
- 原産地証明と実際の製造工程が一致するか
- 輸入許可の品目、数量、会社名、有効期限が申告と一致するか
通関業者から申告ドラフトを受け取り、品名、HS、原産国、数量、価格、通貨、税率、許可番号、FTAを自社承認してから送信する運用にすると、担当者や業者が変わっても判断を追跡できます。
HSコード・禁止品・規制品を発注前に確認する
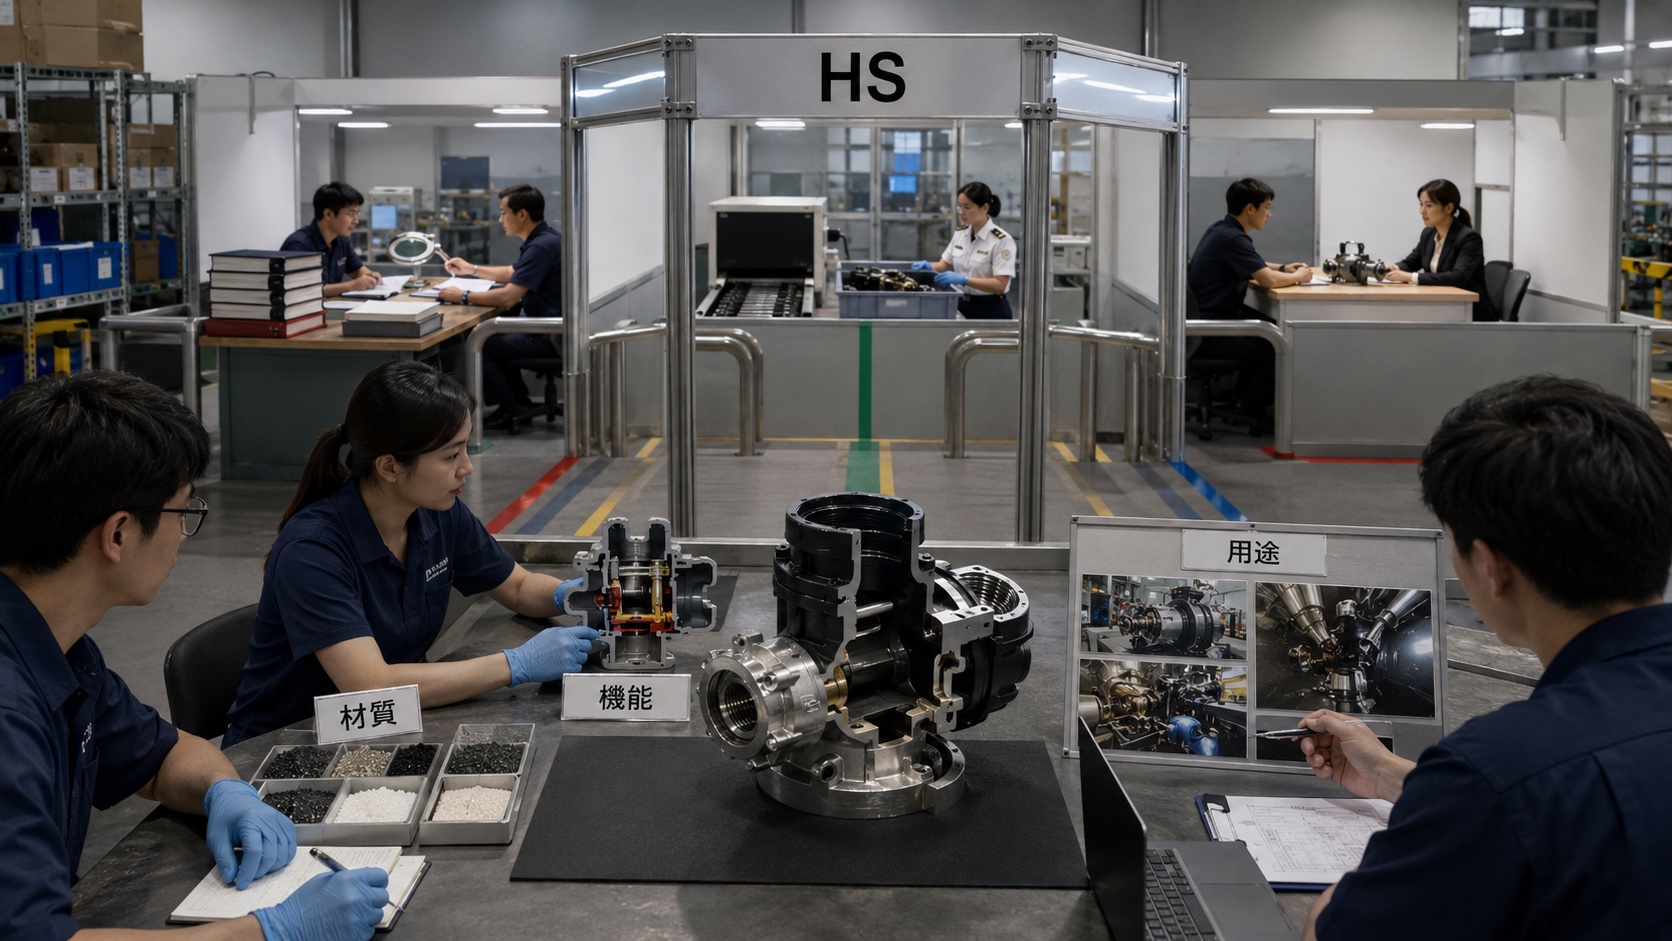
HSコードは、商品名ではなく、物の性質、材質、機能、用途、完成度、構成で判定します。仕入先が使うコードや日本の輸出申告コードは参考になりますが、タイの最終分類としてそのまま採用できるとは限りません。
タイはAHTN 2022を使用しています。候補コード、通常税率、FTA税率、規制情報はThai Customs Tariff e-Serviceで確認します。判断が難しく、金額や反復輸入の影響が大きい品目は、e-Advance Tariff Rulingの利用を検討します。
分類用の社内メモには、次を残します。
- 一般名称と型式
- 主な材質・成分・比率
- 主要機能と使用場所
- 完成品、部品、付属品、セット品の別
- 写真、図面、カタログ、仕様書
- 候補コードを採用・除外した理由
- 過去の申告番号と税関照会結果
次に、そのコードや商品属性に対して、FDA、TISI、NBTC、農業・畜産・水産、エネルギー、商務省などの許可・規格が必要かを確認します。許可取得者がタイ法人に限定される場合、輸出者が書類を用意できても輸入者側の登録が間に合わないことがあります。
規制は変わります。直近の例では、タイ商務省のCategory 0 Dual-Use Itemsの輸出・再輸出許可制度が2026年7月30日に施行されました。すべての機械や電子品が対象という意味ではありませんが、過去の申告実績だけで規制なしと判断しない理由になります。
輸入書類の不一致を防ぐ照合方法
通関書類は、一枚ずつ正しそうに見えても、相互に値が違えば申告が止まります。出荷前に、商品行単位で次の項目を横並びにして確認します。
| 照合項目 | Invoice | Packing List | B/L・AWB | C/O・許可証 | 申告データ |
|---|---|---|---|---|---|
| 会社名・住所 | 売主・買主 | 荷送・荷受 | Shipper・Consignee | 輸出入者 | 登録情報 |
| 品名・型式 | 商業名称 | 梱包内訳 | 概要 | 許可対象品 | 税関向け説明 |
| 数量・単位 | 販売数量 | 梱包数量 | Package数 | 承認数量 | 統計単位 |
| 重量 | 記載時 | Net・Gross | Gross | 対象により記載 | Net・Gross |
| 価格・通貨 | 単価・総額 | 通常なし | 通常なし | FOB等を使う場合 | 税関価格 |
| 原産国・HS | 記載を統一 | 必要に応じ記載 | 必要に応じ記載 | 原産性・品目 | 最終申告値 |
典型的な不一致は、Invoiceが「10 cartons」、Packing Listが「200 pieces」、B/Lが「12 packages」のように単位変換の根拠がない状態です。梱包材やパレットを含む個数、正味重量、総重量を分け、換算表を作ります。
サンプル、無償品、保証交換品でも、税関価格が自動的にゼロになるわけではありません。Invoiceには「No commercial charge」と書くだけでなく、申告用の公正な価値、無償理由、元取引、交換対象、運賃・保険の負担関係を説明できる資料を用意します。
輸入関税・物品税・VAT・諸費用の計算
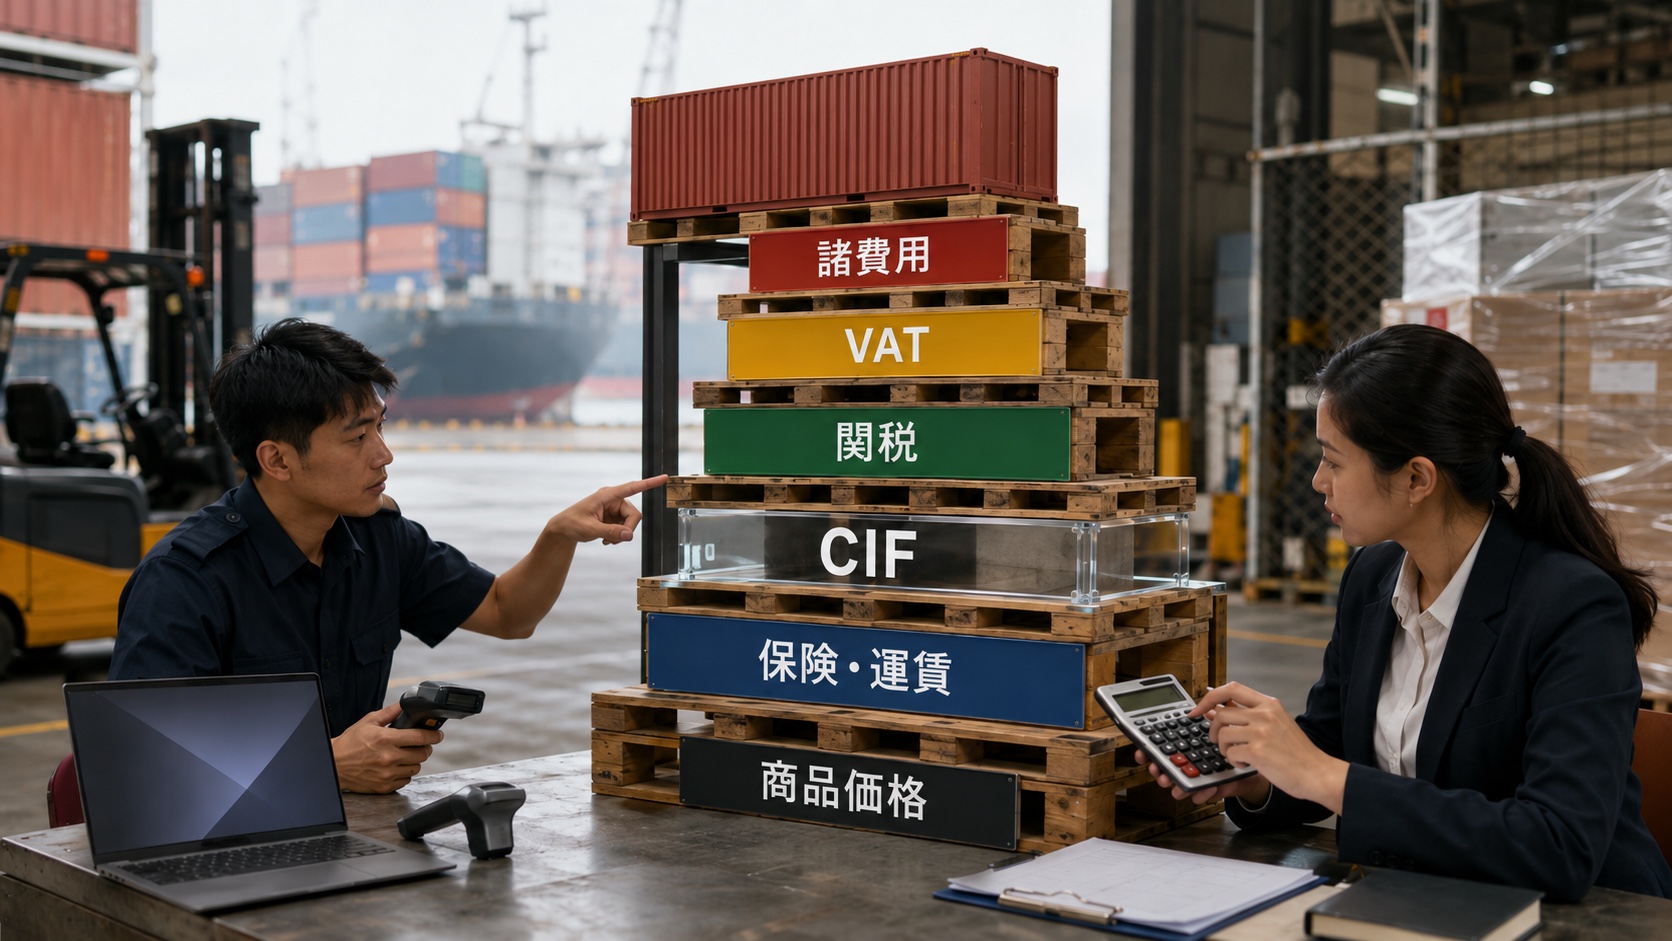
輸入原価を見積もるときは、税金と物流・保管費を分けます。タイの税関価格は原則として取引価格から検討し、条件を満たさない場合は同種・類似貨物、控除、積算などの評価方法へ進みます。Invoiceの請求額がそのまま最終税関価格になるとは限りません。
一般的な順序は次のとおりです。
- CIF:商品価格に保険、国際運賃、到着までの関連費用を加える
- 輸入関税:CIF × 適用関税率
- 物品税・地方税:対象品だけ、該当法令の計算式で加える
- 輸入VAT:(CIF + 関税 + 物品税 + その他の税・手数料)× VAT率
- 物流諸費用:通関業者、港湾・空港、検査、倉庫、デマレージ、国内配送を別に加える
Revenue Departmentは、輸入VATの課税標準をCIF + Import duty + Excise Tax + other taxes and feesと説明しています。2026年7月27日の発表では、VAT 7%が2027年9月30日まで延長されています。
仮定条件での計算例
これは計算順を示す架空例です。実際の関税率、FTA、物品税、評価加算を示すものではありません。
| 項目 | 仮定 | 計算結果 |
|---|---|---|
| 商品価格 | 1,000,000バーツ | 1,000,000バーツ |
| 保険 + 国際運賃 | 20,000 + 80,000バーツ | 100,000バーツ |
| CIF | 1,000,000 + 100,000 | 1,100,000バーツ |
| 輸入関税 | 仮定税率5% | 55,000バーツ |
| 物品税・その他税 | 対象外と仮定 | 0バーツ |
| VAT課税標準 | 1,100,000 + 55,000 | 1,155,000バーツ |
| 輸入VAT | 7% | 80,850バーツ |
| 関税 + VAT | 55,000 + 80,850 | 135,850バーツ |
この135,850バーツに、通関業者費、港湾・空港費、検査費、保管料、デマレージ、国内配送、為替差は含まれません。外貨建て仕入れでは、税関計算と社内の為替原価を混ぜずに管理します。バーツ相場が輸入原価とタイ経済へ与える影響はバーツ高はなぜ起きるかで整理しています。
FTA・原産地証明・e-COを選ぶ手順
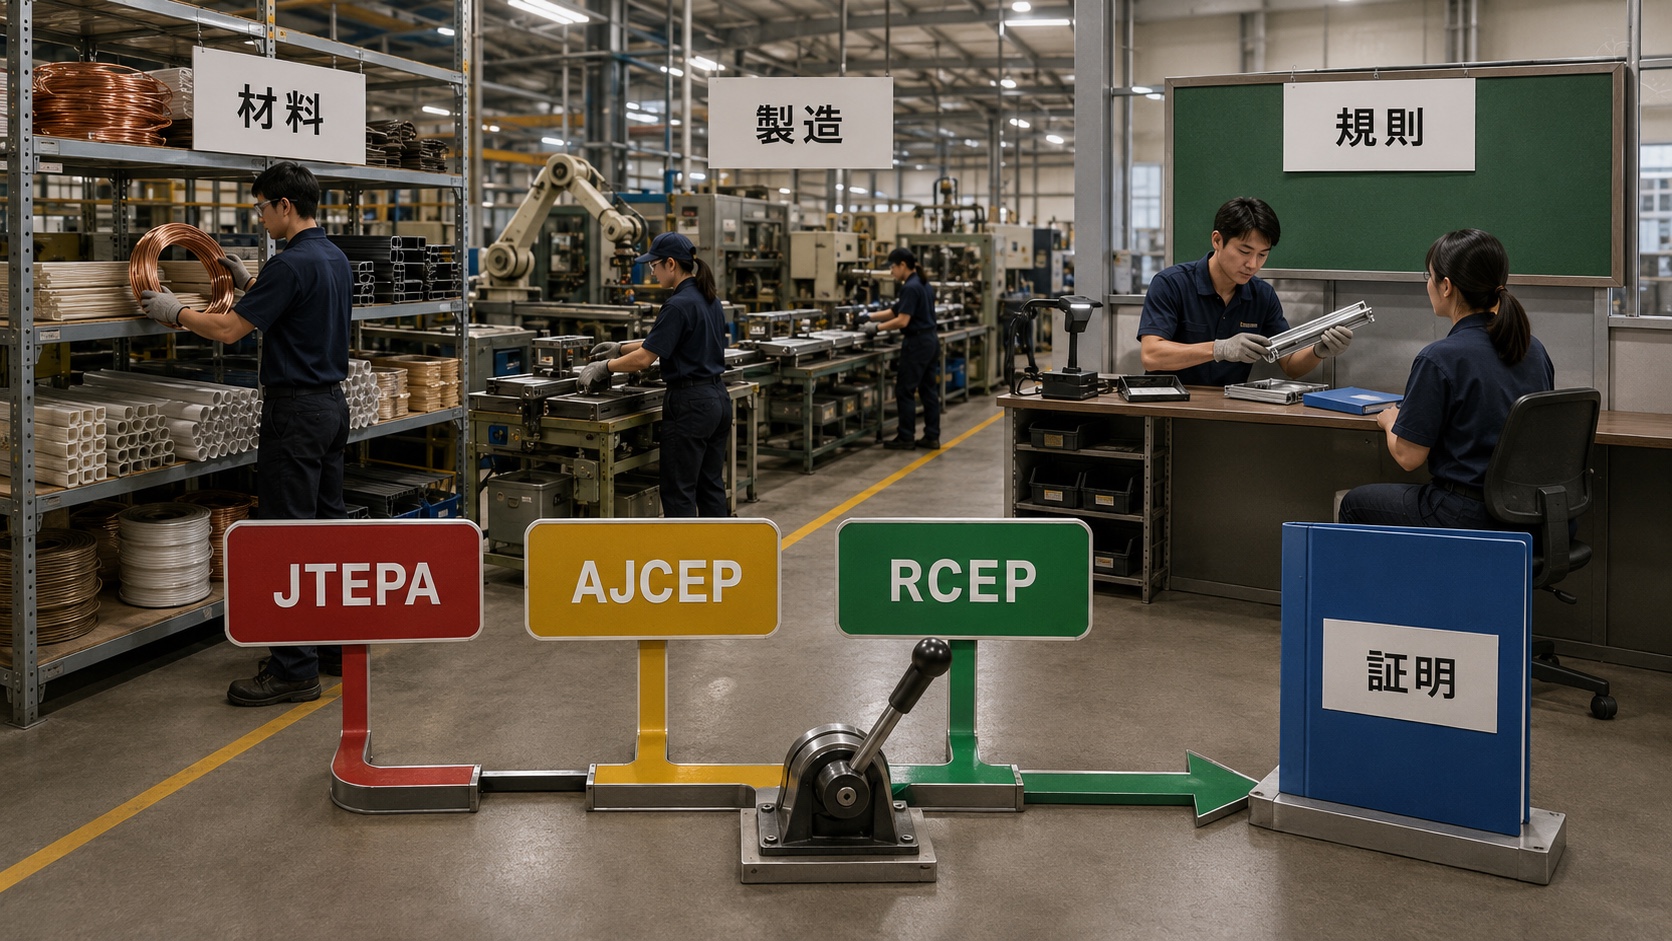
FTAを使うかは、通常税率と特恵税率の差だけで決めません。次の順に確認します。
- 輸出国、輸入国、品目が協定の対象か
- 該当HSコードの通常税率と協定税率はいくらか
- 品目別原産地規則を満たすか
- 製造工程、BOM、材料原産地、仕入先証憑で説明できるか
- C/O、e-CO、自己申告など指定された証明方式を使えるか
- 証明取得費と関税削減額が見合うか
日本とタイの取引ではJTEPA、AJCEP、RCEPなどが候補になり、ASEAN域内ではATIGAも候補になります。ただし、日本から発送したことと、日本原産であることは同じではありません。第三国材料や単純な積替え・包装では、品目別原産地規則を満たさない場合があります。
RCEPの公式文書には、Rules of Originと品目別規則が含まれます。協定名だけで判断せず、申告するタイのHSコードに対応する規則を確認します。
タイ商務省DFTは、Self-Origin Certificationシステムを2026年3月16日に開始しました。ただし、システムが稼働したことは、すべての協定・全企業が自由に自己証明できるという意味ではありません。対象協定、承認要件、記載事項、証憑保存を個別に確認します。
C/OのInvoice番号、品名、数量、原産地基準、輸出者名が申告と違う場合、特恵税率を使えない可能性があります。出荷後に修正するのではなく、C/O申請前にInvoiceと照合してください。
輸入通関の流れとGreen Line・Red Line
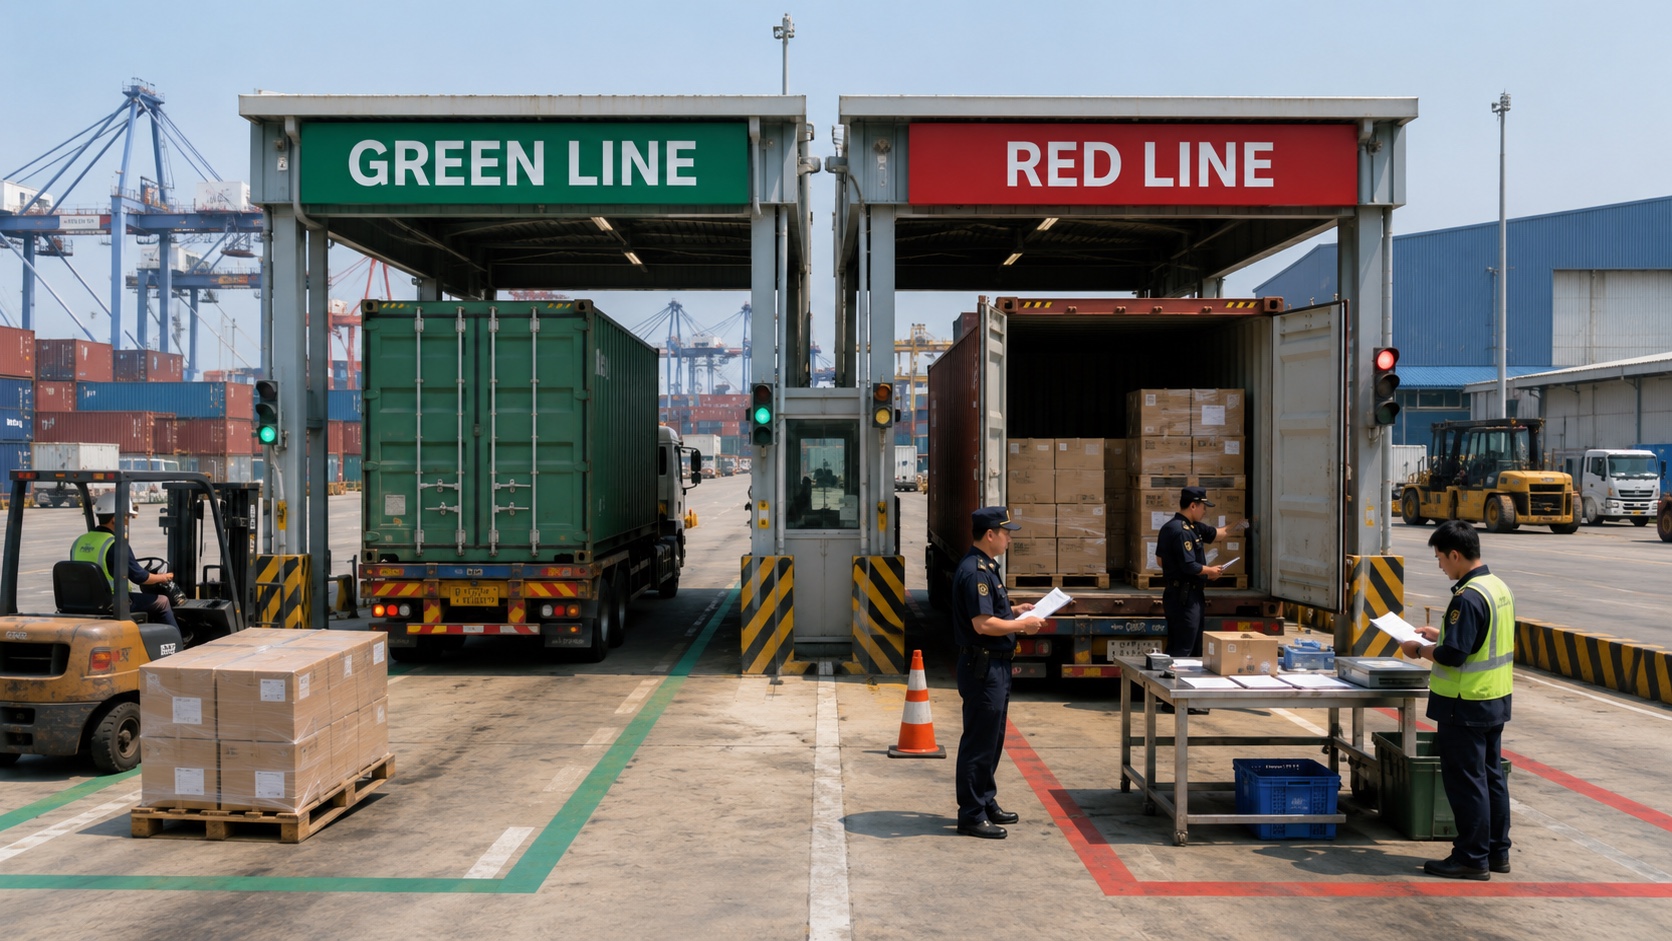
貨物の到着前後に、船会社・航空会社・フォワーダーがManifest情報を送信し、輸入者または通関業者がImport Declarationをe-Customsへ送ります。税関システムは、申告、Manifest、基準データ、許可情報などを照合します。
- Manifestと到着情報を送信する
- Import Declarationを作成・送信する
- システムが申告内容を検証し、Declaration Number等を発行する
- 関税・VAT等を支払う、または必要な保証を設定する
- Green LineまたはRed Lineの指示に従う
- 他官庁の許可・検査がある場合は完了させる
- 貨物を引き取り、倉庫・工場へ配送する
| 区分 | 主な動き | 担当者が準備すること |
|---|---|---|
| Green Line | 納税・所定手続き後、原則として引取りへ進む | 申告控え、Release、運送手配を確認 |
| Red Line | 書類審査や現物検査が追加される | 原本、仕様書、許可、価格資料、立会いを準備 |
Red Lineは違反が確定したという意味ではありません。ただし、品名が曖昧、数量・重量が違う、HS根拠がない、許可情報が一致しない場合は、追加照会や修正に時間がかかります。保管料やデマレージの無料期間を事前に確認し、照会担当者と承認権者を決めておきます。
輸出通関の必要書類と流れ
タイから輸出する場合も、Export Declaration、Invoice、Packing List、B/L・AWBの指示情報、規制品の許可、必要に応じた分析資料やC/Oを準備します。輸出申告、貨物搬入、Manifestの品名、数量、重量が一致していることが重要です。
- 輸出者登録と対象品の規制を確認する
- 輸出先国の輸入条件、HS、ラベル、証明要件を買主と確認する
- タイ側の輸出許可とC/O・自己証明の条件を確認する
- Export Declarationを送信し、貨物を指定場所へ搬入する
- 検査指示に対応し、船・航空便へ積載する
- 輸出実績、輸送証憑、VATゼロ税率の根拠、BOI在庫を照合する
輸出のVATゼロ税率を適用するには、申告だけでなく実際の輸出を示す証拠が必要です。会計部門がInvoiceだけを見て処理し、物流部門が持つExport DeclarationやB/L・AWBとつながっていない状態を避けます。
2026年7月30日施行のCategory 0 Dual-Use Itemsのように、輸出規制が新設・更新される場合があります。過去に輸出できた品目でも、出荷ごとに現在の規制と最終需要者・用途を確認します。
設備・金型・サンプル・無償品・BOI貨物の注意点
通常の有償商品と違う貨物ほど、Invoiceの表示だけで処理しないことが重要です。
| 貨物 | 誤りやすい判断 | 追加確認 |
|---|---|---|
| サンプル・無償品 | 請求ゼロなら税関価格もゼロ | 公正価値、無償理由、運賃・保険、規制品該当 |
| 保証交換・修理品 | 通常輸入・通常輸出として別々に処理 | 元輸入との同一性、修理契約、再輸出・再輸入制度 |
| 一時使用の設備 | 後で返すので申告不要 | Temporary Import、A.T.A. Carnet、保証、再輸出期限 |
| 金型・無償支給材 | Invoiceにないので税関価格と無関係 | Assist、価格加算、製品価格との関係 |
| BOI機械 | BOI企業なら全機械が自動免税 | Master List、Release Order、数量、輸入期限、用途 |
| BOI原材料 | 免税輸入後の在庫管理は不要 | Section 36、Production Formula、Max Stock、輸出消込 |
BOI機械の免税は、投資奨励証書だけで自動適用されません。BOIのMachinery Import Procedureでは、Machinery Master Listの承認と、対象ShipmentのRelease OrderをeMTで申請する流れが案内されています。
輸出製品用の原材料について、BOIのSection 36案内は、権利行使前の承認、免税期間内の輸入、輸出向け生産、被奨励企業の工場での生産を条件として示しています。原材料名、別名、Production Formula、Max Stock、輸出実績、在庫残をRMTSで一致させる必要があります。
BOIを含む投資制度全体の位置付けはタイの投資規制と投資家保護で確認できます。通関時の免税処理と、投資認可の取得判断は分けて進めてください。
通関遅延を招く失敗と初回出荷チェックリスト
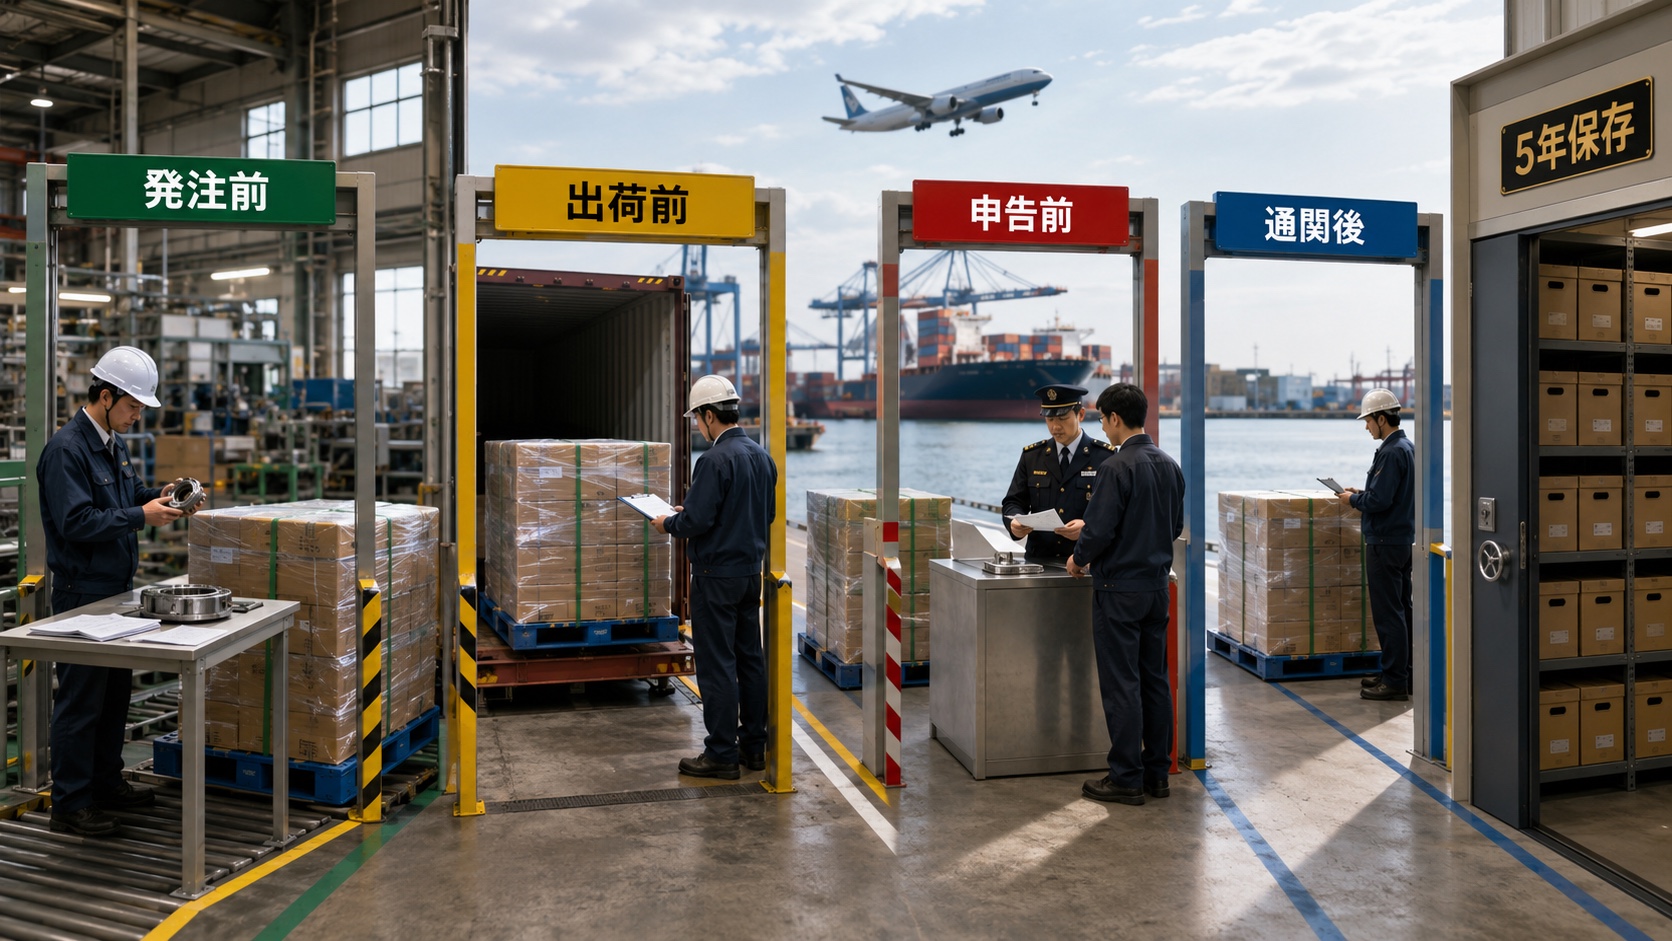
初回出荷では、担当者が「誰かが確認している」と思い込む項目を明文化します。以下を一つのチェックシートにし、完了者、日付、根拠リンク、承認者を残します。
発注前
- タイ側のImporter of Recordを確定した
- 商品仕様、材質、機能、用途、型式を確定した
- タイのHS候補と分類根拠を残した
- 禁止品・規制品と所管官庁を確認した
- 通常税率、FTA候補、原産地規則を確認した
- 輸入販売が事業許可の範囲内か確認した
出荷前
- Invoice、Packing List、B/L・AWB指示の会社名、品名、数量、重量を照合した
- 許可証の品目、会社名、数量、有効期限を照合した
- C/Oの協定、HS、Invoice番号、原産地基準を照合した
- Incoterms、保険、国際運賃、金型、ロイヤルティ、無償支給を確認した
- Red Line時に出せる仕様書、カタログ、価格資料を用意した
申告前
- 通関業者の申告ドラフトを輸入者が承認した
- HS、原産国、税率、FTA、許可番号、税関価格を確認した
- 納税額とLanded Cost見積りの差を確認した
- 保管・デマレージ無料期間と照会担当を確認した
通関後
- Declaration、納税証憑、Invoice、輸送書類、許可、C/Oを同じ案件番号で保存した
- 会計、輸入VAT、在庫、BOI・保税在庫を照合した
- 修正申告や税関照会の経緯を分類メモへ反映した
- 次回発注前に実績税率、実費、リードタイムを更新した
タイのCustoms Act Section 63は、輸入者、輸出者、運送人、指定された関係者に対し、通関関連の帳簿、書類、証拠、情報を輸出入日から5年以上保存するよう定めています。事業停止時にも追加の保存規定があります。フォワーダーや通関業者の保管だけに依存せず、自社で検索できる形にします。
タイの通関でよくある質問
タイの輸入通関で最低限必要な書類は何ですか?
一般商業貨物では、Import Declarationの根拠としてCommercial Invoice、B/LまたはAWBを確認します。実務ではPacking Listも通常用意し、規制品は輸入許可、FTA利用時はC/O、品目に応じて保険資料、仕様書、分析証明、MSDS等を追加します。
通関業者へ委託すればe-Customs登録は不要ですか?
通関業者へ申告送信や現場対応を委託できますが、輸入者・輸出者としての登録や権限設定が不要になるとは限りません。また、品目、価格、HS、原産地、許可情報の確認責任は自社に残ります。自社の登録状況と委任範囲を税関・通関業者へ確認してください。
日本のHSコードをタイでもそのまま使えますか?
国際的に共通する部分は参考になりますが、タイはAHTNと国内細分を使います。商品の材質、機能、用途、構成をもとに、Thai Customs Tariff e-Serviceでタイの最終コードを確認します。影響が大きく判断が難しい場合は事前教示を検討します。
FTAを使えば関税は必ず0%ですか?
いいえ。協定と品目によって段階的削減、除外、割当、0%などが異なります。さらに品目別原産地規則を満たし、指定された証明を申告時に用意する必要があります。通常税率、特恵税率、証明コストを比較してください。
サンプルや無償品にも関税・VATはかかりますか?
無償であることだけで税関価格がゼロになるわけではありません。公正な申告価値、運賃、保険、品目の税率、免税規定、規制品該当を確認します。Invoiceには無償理由と申告用価値を明確にします。
C/Oが出荷時に間に合わない場合はどうしますか?
後日提出、担保、還付、遡及発給を認めるかは、協定とタイ税関の手続きで異なります。「後で出せば必ず差額が戻る」とは考えず、出荷前に通関業者と協定別の処理、期限、必要証拠を確認します。
BOI企業ならすべての輸入が免税になりますか?
なりません。承認されたプロジェクト、品目、数量、用途、期間に基づき、機械のMaster List・Release Orderや原材料のSection 36・RMTS管理などを行います。承認外の貨物や国内販売分には税負担が生じることがあります。
通関書類は何年間保存しますか?
Customs Act Section 63に基づき、通関関連の帳簿、書類、証拠、情報を輸出入日から5年以上保存します。税務、BOI、会社法、契約上の保存期間がさらに長い場合は、長い方へ合わせてください。
初回輸出入で最初に行う3つの作業
- 一商品一行のマスターを作る:商品名、型式、材質、機能、用途、HS候補、規制、通常税率、FTA、必要許可をまとめます。
- 出荷書類の照合表を作る:Invoice、Packing List、B/L・AWB、C/O、許可、申告データを横並びにします。
- 申告承認を社内に戻す:通関業者が作った申告ドラフトを、自社の物流・購買・財務が承認してから送信します。
輸入後にオンライン販売する場合は、通関だけでなく商業登記、消費者保護、商品表示、VATも確認します。詳しくはタイでEC販売を始める手続きを参照してください。輸入食材や設備を飲食事業で使う場合は、物流費と関税を原価へ織り込んだうえでタイ飲食市場と出店リスクへつなげると判断しやすくなります。
本記事は一般的な実務整理であり、個別貨物のHSコード、税率、許認可、原産性、法的適法性を断定するものではありません。品目、取引条件、輸送日、輸出入者ごとにThai Customs、所管官庁、BOI、通関専門家へ確認してください。

