
更新日:2026年7月31日。タイ法人の税務申告は、月次のVAT・源泉税、半期の法人税、年次の法人税を別々に管理します。VAT登録事業者は原則として毎月PP30を提出し、海外サービスへの支払いはPP36、源泉税は支払先と所得区分に応じてPND1・3・53・54を使い分けます。
この記事では、タイ法人が請求書を受け取ってから、仕訳、申告、納付、受付結果、証憑保存までを完了する流れを整理します。税率、優遇、オンライン期限は変更されるため、実際の申告時にはタイ歳入局の税務カレンダーと各公式システムの現行表示を優先してください。
最初に押さえる7点
- PP30:VAT登録事業者の月次申告。売上や納付税額がない月も原則として提出します。
- PP36:海外で提供されタイで利用するサービスなど、対象取引のVAT送金に使います。
- 源泉税:請求書の名称だけで税率を決めず、支払先、所得区分、国内外、租税条約を確認します。
- PND51:会計年度前半6か月の終了後2か月以内に、年間利益を見積もって中間申告します。
- PND50:会計年度終了後150日以内に、実績に基づく法人税を申告します。
- 電子制度:e-Filing、e-Withholding Tax、e-Tax Invoice、DBD e-Filingは別制度です。
- 申告完了:送信だけでなく、納付、受付結果、仕訳、台帳、証憑の一致まで確認します。
タイ法人のVAT・源泉税・法人税の申告期限
経理台帳は「月次」「会計年度前半」「会計年度末」の3層に分けます。紙申告の法定期限とインターネット申告の延長期限も同じ欄に上書きせず、どちらを使うかを明記してください。
| 申告書 | 主な対象 | 紙申告の原則 | インターネット申告の目安 |
|---|---|---|---|
| PP30 | VAT登録事業者の月次VAT | 翌月15日 | 通常は翌月23日。対象期間と休日を確認 |
| PP36 | 海外サービス等のVAT送金 | 支払月の翌月7日 | 通常は翌月15日。対象期間と休日を確認 |
| PND1・3・53・54 | 給与、個人・法人・国外への対象支払いの源泉税 | 支払月の翌月7日 | 通常は翌月15日。対象期間と休日を確認 |
| PND51 | 法人税の中間申告 | 会計年度前半6か月終了後2か月以内 | 告示第7号の対象期間中は2か月+8日 |
| PND50 | 法人税の年次申告 | 会計年度終了後150日以内 | 告示第7号の対象期間中は158日 |
タイ歳入局の源泉税システム案内は、PND1・2・3・53の紙申告を翌月7日、インターネット申告を通常翌月15日として案内しています。PP30の公式ガイドは紙を翌月15日、オンラインを通常翌月23日としています。ただし、休日、延長措置の対象期間、システム障害で実日付が変わるため、固定日だけを年間予定表へ複製しないでください。
財務省告示第7号では、法定期限が2024年2月1日から2027年1月31日までに到来する対象申告について、所定の電子申告・電子納付を条件に原則8日延長します。紙で通常申告した後の電子追加申告など、告示の対象外となるケースへ延長を当てはめないでください。2027年2月以降に法定期限が来る申告は、新しい告示を確認します。
VAT登録が必要なタイ法人と2026年の7%税率
タイ歳入局のVAT案内では、タイ国内で課税対象の商品販売・サービス提供を行い、年間売上が180万バーツを超える事業者は、原則としてVAT登録が必要です。基準到達後は30日以内の登録を確認します。
- 課税売上を集計する:現金入金だけでなく、取引の性質とVATの発生時点に基づいて確認します。
- 免税事業かを確認する:売上規模だけでなく、事業自体がVAT免税かを分けます。
- 本店・支店を確認する:原則は事業所ごとの申告です。合算申告には歳入局の承認が必要です。
- 登録前後を分ける:登録日以前の請求と登録後のTax Invoiceを同じ処理にしません。
会社設立、VAT登録、社会保険までの開業順序はタイ会社設立の手順で確認してください。本記事は、VAT登録後の継続申告を中心に扱います。
2026年7月31日時点の7%税率
法定基本税率は10%ですが、現行の勅令第799号で6.3%へ軽減され、地方税相当分を含む実効税率は7%です。現行法上の期限は2026年9月30日です。歳入局は2026年7月27日、2027年9月30日まで延長する勅令案を閣議が承認したと発表しました。ただし発表時点は勅令案の承認段階です。2026年10月以降の取引へ適用するときは、公布済みの勅令を再確認してください。
7%課税、0%課税、非課税は同じではありません。たとえば一定の輸出は0%課税の対象になり得ますが、非課税取引とは仕入VAT控除の扱いが異なります。物品輸入時の関税、HSコード、輸入VATはタイの通関に必要な書類で分けて確認してください。
VAT申告のPP30・PP36を取引別に使い分ける
PP30とPP36は、どちらもVATに関係しますが、同じ取引を記載する代替フォームではありません。請求元の国だけでなく、何が提供され、どこで利用され、どの時点で支払ったかを確認します。
| 取引 | 最初に確認する処理 | 実務上の確認点 |
|---|---|---|
| タイ国内の課税売上 | PP30の売上VAT | 売上時点、Tax Invoice、支店、税率 |
| タイ国内の課税仕入 | PP30の控除可能な仕入VAT | 正しいTax Invoice、事業利用、控除不可項目 |
| 海外で提供されタイで利用するサービス | PP36の要否 | 提供地、利用地、支払月、契約内容 |
| 海外SaaS・データ・広告等 | PP36とe-Serviceルール | 受領者のVAT登録、請求主体、タイでの利用 |
| 物品の輸入 | 税関での輸入VATと通関記録 | 輸入申告、関税評価、輸入VAT証憑、PP30への反映 |
Revenue Code Section 83/6は、海外で提供されタイで利用されるサービスについて、支払者がVATを送金する規定を置いています。歳入局のe-Service FAQも、VAT登録事業者が海外の電子サービスを利用する場合はPP36による送金義務が残ると説明しています。
一方、外国の事務所賃料や、実際にタイで利用していない役務など、事実関係によりPP36に該当しないケースもあります。「海外送金」という銀行項目だけで一括処理せず、契約、成果物、利用者、利用地を支払前に経理へ渡してください。
Tax Invoiceから売上VAT・仕入VATを月次で締める
PP30の基本は、売上VATから、その月に控除できる仕入VATを差し引く計算です。ただし、請求書に「VAT」と書かれているだけで仕入VATを控除できるとは限りません。
- 売上を締める:請求書、入金、契約、売上台帳を照合し、課税売上、0%売上、免税売上を分けます。
- 仕入を締める:Tax Invoice原本または適法な電子データ、支払、納品・役務、仕訳を照合します。
- Tax Invoiceを検証する:発行者の名称・税番号・支店、番号、日付、取引内容、価額、VAT、買主情報を確認します。
- 控除不可を分ける:事業との関係、記載不備、対象期間、法令上の控除制限を確認します。
- 台帳と総勘定元帳を合わせる:売上VAT、仕入VAT、VAT債権・債務、繰越額を一致させます。
- PP30を承認して提出する:取引がない月も、VAT登録状態なら提出要否を確認します。
- 納付・受付結果を保存する:送信日時だけでなく、支払完了と受付結果を証跡に残します。
2026年の公式PP30では、売上VAT、仕入VAT、前月からの繰越、納付額、過納額、追加申告時の加算金・罰金などを分けて記載します。月次締めファイルも同じ区分で作ると、申告書との照合が容易になります。
仕入VATを控除する前の4点確認
- 仕入先が正しいVAT登録事業者か。
- 会社の事業に使った商品・サービスか。
- Tax Invoiceの記載と支店情報に不備がないか。
- 同じTax Invoiceを別月または別支店で重複計上していないか。
タイの源泉税申告はPND1・3・53・54を使い分ける
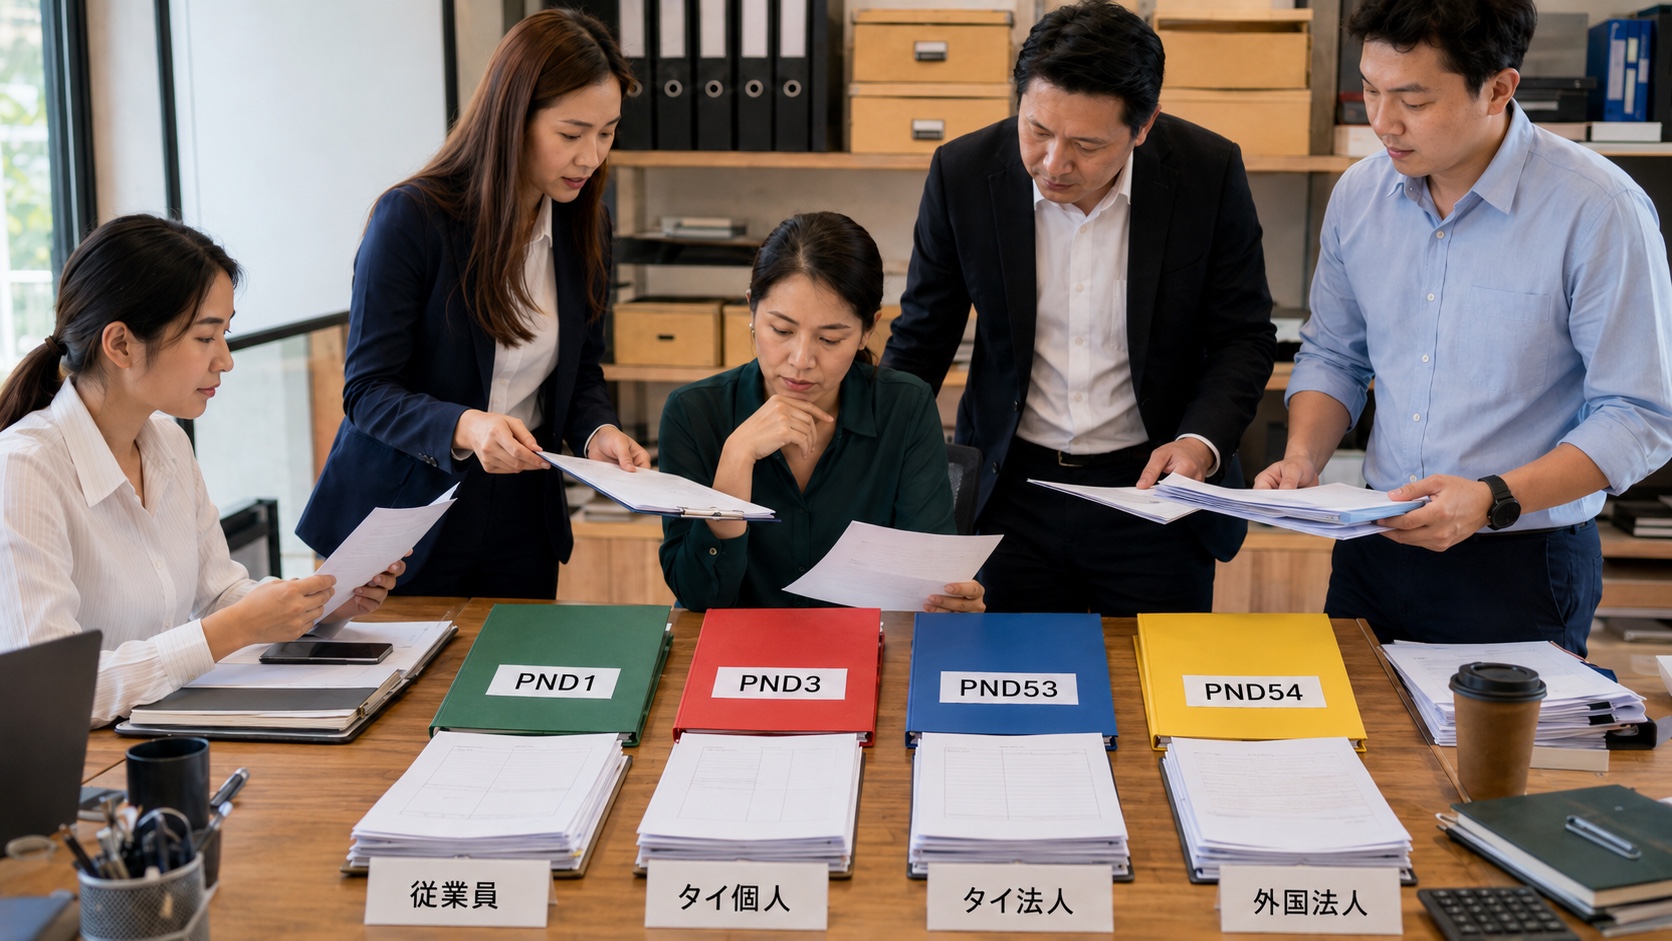
源泉税は、請求書を受け取った時点ではなく、原則として対象所得を支払うときに判定します。経理担当者は次の順序を固定してください。
- 支払先:従業員、タイ個人、タイ法人、外国法人のどれか。
- 支払内容:給与、サービス、賃料、広告、利息、配当、ロイヤルティ、運送等のどれか。
- 国内外:外国法人にタイの恒久的施設があるか、所得の源泉がどこか。
- 支払日:源泉徴収と申告期限をどの月へ入れるか。
- 特例:租税条約、BOI、e-Withholding Tax、最低支払額等の条件があるか。
| フォーム | 主な支払先・所得 | 支払前の確認 |
|---|---|---|
| PND1 | 従業員への給与、賞与等 | 給与計算、累計所得、控除、雇用所得の区分 |
| PND3 | タイの個人への賃料、専門報酬、請負等 | 受取人が個人か、所得区分、最低支払額 |
| PND53 | タイ法人へのサービス、賃料、広告等 | 受取人の法人格、取引内容、税率根拠 |
| PND54 | 外国法人への一定の所得支払い | Section 70、PE、租税条約、源泉地 |
タイ歳入局の源泉税フォーム一覧は、各フォームの法的対象を掲載しています。歳入局の税率概要には、タイ法人・PEへのサービスや専門報酬3%、賃料5%、広告2%、配当10%、ロイヤルティ3%などの一般例があります。
ただし、実際の税率は受取人と所得の性質で変わります。たとえば、同じ「コンサル費」という社内科目でも、技術情報の対価、国外で完結する役務、ロイヤルティを含む契約では分析が異なります。固定税率表を会計ソフトへ登録するだけでなく、契約変更時と新規取引先の初回支払時に税務判定を行ってください。
給与の源泉税と社会保険・雇用管理はタイの最低賃金・採用・社会保険、BOI優遇の有無や事業規制はタイの外国人事業規制とBOIで分けて確認できます。
法人税の申告期限はPND51とPND50で異なる
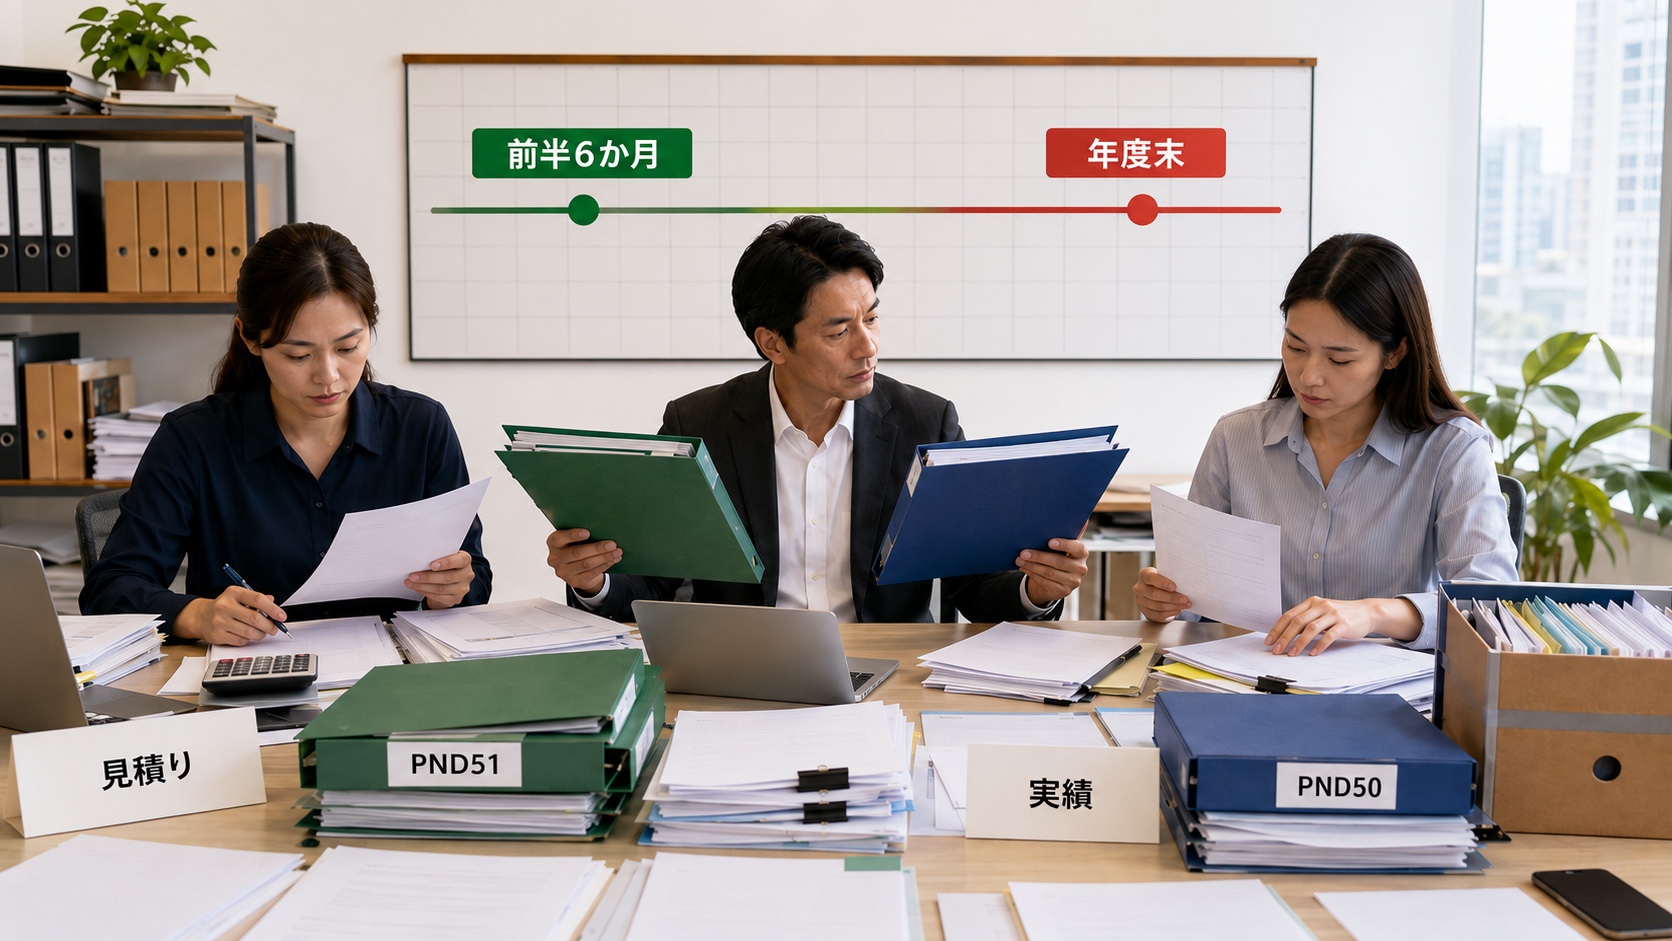
タイ歳入局の法人税案内では、一般的な法人税率は純利益の20%です。PND51は年間利益の見積りに基づく中間申告、PND50は年度実績に基づく確定申告であり、同じ数字を転記する書類ではありません。
| 申告 | 基礎 | 法定期限 | 管理の要点 |
|---|---|---|---|
| PND51 | 年間課税所得の見積り | 会計年度前半6か月終了後2か月以内 | 受注、粗利、費用、為替、税務調整を更新して着地を見積もる |
| PND50 | 会計年度の実績と税務調整 | 会計年度終了後150日以内 | 監査済み財務諸表、総勘定元帳、税務調整、税額控除を一致させる |
1月1日から12月31日を会計年度とする法人なら、2026年の前半6か月は6月30日に終了し、PND51の紙申告は2026年8月31日が基準です。PND50は2026年12月31日から150日を数え、休日とその時点のオンライン延長を確認します。日付を前年の予定表からコピーせず、会計年度末から計算してください。
PND51では、正当な理由なく年間課税所得の見積りが実績より25%を超えて少ない場合、税不足額に20%の追加負担が生じ得ます。歳入局のPND51公式FAQを確認し、予算表だけでなく、申告時点の受注残、売上見込、粗利、臨時費用、税務調整の根拠を保存してください。
一定のSMEでは、払込資本金500万バーツ以下、年間売上3,000万バーツ以下等の要件を満たす場合、純利益30万バーツ以下が免税、30万バーツ超300万バーツ以下が15%、300万バーツ超が20%となる制度があります。歳入局のSME税率案内と勅令第583号を確認し、「中小企業」という社内分類だけで適用しないでください。
BOI奨励企業、特定事業、欠損金、移転価格、外国税額控除などでも標準税率・課税所得計算が変わります。20%を全法人の最終税率として自動計算しないでください。
e-Filing・e-Withholding Tax・e-Tax Invoiceを混同しない
名称に「e」が付く4制度は、入口も完了条件も異なります。e-FilingでPP30を出したから、取引先へ発行する請求書も自動的にe-Tax Invoiceになるわけではありません。
| 制度 | 目的 | 完了確認 | 混同しやすい点 |
|---|---|---|---|
| New e-Filing | 歳入局への申告・納付 | 申告受付、納付、受付結果 | 電子請求書の発行制度ではない |
| e-Withholding Tax | 銀行等を通じた源泉税処理 | 対象取引、送金、源泉税情報 | すべての源泉税率が1%になるわけではない |
| e-Tax Invoice & e-Receipt | 適法な電子請求書・電子領収書の作成、送付、保存 | 登録、署名・Time Stamp、送信、保存 | PDFをメール送信するだけでは足りない |
| DBD e-Filing | 商務省DBDへの財務諸表等の提出 | DBD側の提出受付 | 歳入局のPND50提出とは別 |
New e-Filingでは、申告書送信後に支払が完了していない場合、申告が完結しないことがあります。作成者、承認者、納付担当が異なる会社は、同じ申告IDで受付と納付を照合します。
e-Tax Invoice & e-Receiptには、電子証明書とDigital Signatureを使い、Upload XML、Host to Host、Service Provider等で送信する方法があります。公式概要はTime Stamp方式も案内しています。自社の取引量、ERP、取引先要件、保存体制に合わせて選びます。
現行制度の法的根拠として、ETDAは財務省令384号と歳入局長告示48号を掲載しています。旧告示15号は失効しているため、古い導入資料を現行要件として使わないでください。
DBDへの財務諸表提出は、歳入局へのPND50と提出先・データ形式が異なります。決算チェックリストでは「法人税申告」と「財務諸表提出」を別の完了欄にしてください。
2026年の新PP30様式と電子税務優遇を確認する
2026年は、古いPP30の画像や入力説明をそのまま使わないでください。タイ歳入局は公式案内で、2026年3月1日からPP30と添付資料を更新しました。
| 2026年の変更・方針 | 実務への影響 | 2026年7月31日時点の扱い |
|---|---|---|
| 新PP30 | 住所情報、修正申告欄、支店別添付、還付経路を見直す | 2026年3月1日から施行済み |
| PromptPayによるVAT還付 | 還付を求める法人は登録口座・情報を事前確認 | 新PP30で主要経路として案内 |
| e-Withholding Taxの一定税率を1%へ軽減 | 対象所得、支払方法、適用期間を支払前に確認 | 2026年6月16日に延長法案を閣議承認。公布を再確認 |
| 電子税務システム費用の追加損金算入 | 対象費用、証憑、期間を分ける | 2026年6月16日に延長法案を閣議承認。公布を再確認 |
歳入局の2026年6月16日発表は、e-Withholding Tax経由で一定の2%、3%、5%税率を1%に軽減する措置を、2026年1月1日から2027年12月31日まで延長する法案を説明しています。ただし、すべての源泉税が1%になる制度ではなく、発表時点では法案の閣議承認段階です。公開後も法令番号と対象期間を更新履歴で管理します。
関連する政策の動きはタイの電子納税優遇ニュースでも確認できます。本記事ではニュースの予測を繰り返さず、施行済みの実務と公布待ちの方針を分けます。
期限後・修正申告・VAT還付の処理順序
申告漏れや誤りを見つけたら、金額だけを修正する前に、対象月、フォーム、取引、元証憑、会計仕訳への影響を確定します。
- 事実を固定する:請求書、契約、納品・役務、支払日、税率、申告済み内容を集めます。
- 影響範囲を出す:PP30だけか、PP36、源泉税、法人税、取引先証明にも影響するかを確認します。
- 税額と追加負担を試算する:本税、加算金、罰金、既払額を分けます。
- 修正申告と納付を行う:現在のフォームと公式手順を使い、受付結果を保存します。
- 会計記録を同期する:仕訳、補助台帳、取引先残高、税務証憑を同じ内容へ直します。
- 再発防止を残す:原因、承認者、修正日、次回の統制を記録します。
Revenue Code Section 27では、期限内に納付・送金しない税について、原則として税額の月1.5%または月未満の端数ごとの加算金を定め、上限を本税額としています。正式な期限延長を受け、その延長内に納付する場合は0.75%となる規定もあります。
VATのSection 89・89/1・90では、PP30・PP36の無申告に原則として当該月の納付税額の2倍、不正確な申告による不足に原則1倍の民事ペナルティ、未納税に月1.5%の加算金、無申告等に2,000バーツ以下の罰金規定があります。VAT未登録のまま課税事業を行った場合にも別の負担が生じます。
減免は自動ではありません。歳入局は2026年7月にTP369/2569等の減免基準を公表しています。実際の負担は、無申告、過少申告、追加申告、自己修正、調査後などで異なるため、一律に「1.5%だけ」または「必ず2倍」と見積もらないでください。
VATの過納額は、翌月以降へ繰り越すか、還付を求めるかを選ぶ場面があります。還付を選ぶ場合は、Tax Invoice、支払、事業利用、取引先の登録、銀行・PromptPay情報、過去申告との整合を先に確認します。
月次締めから申告後照合までの実務チェック
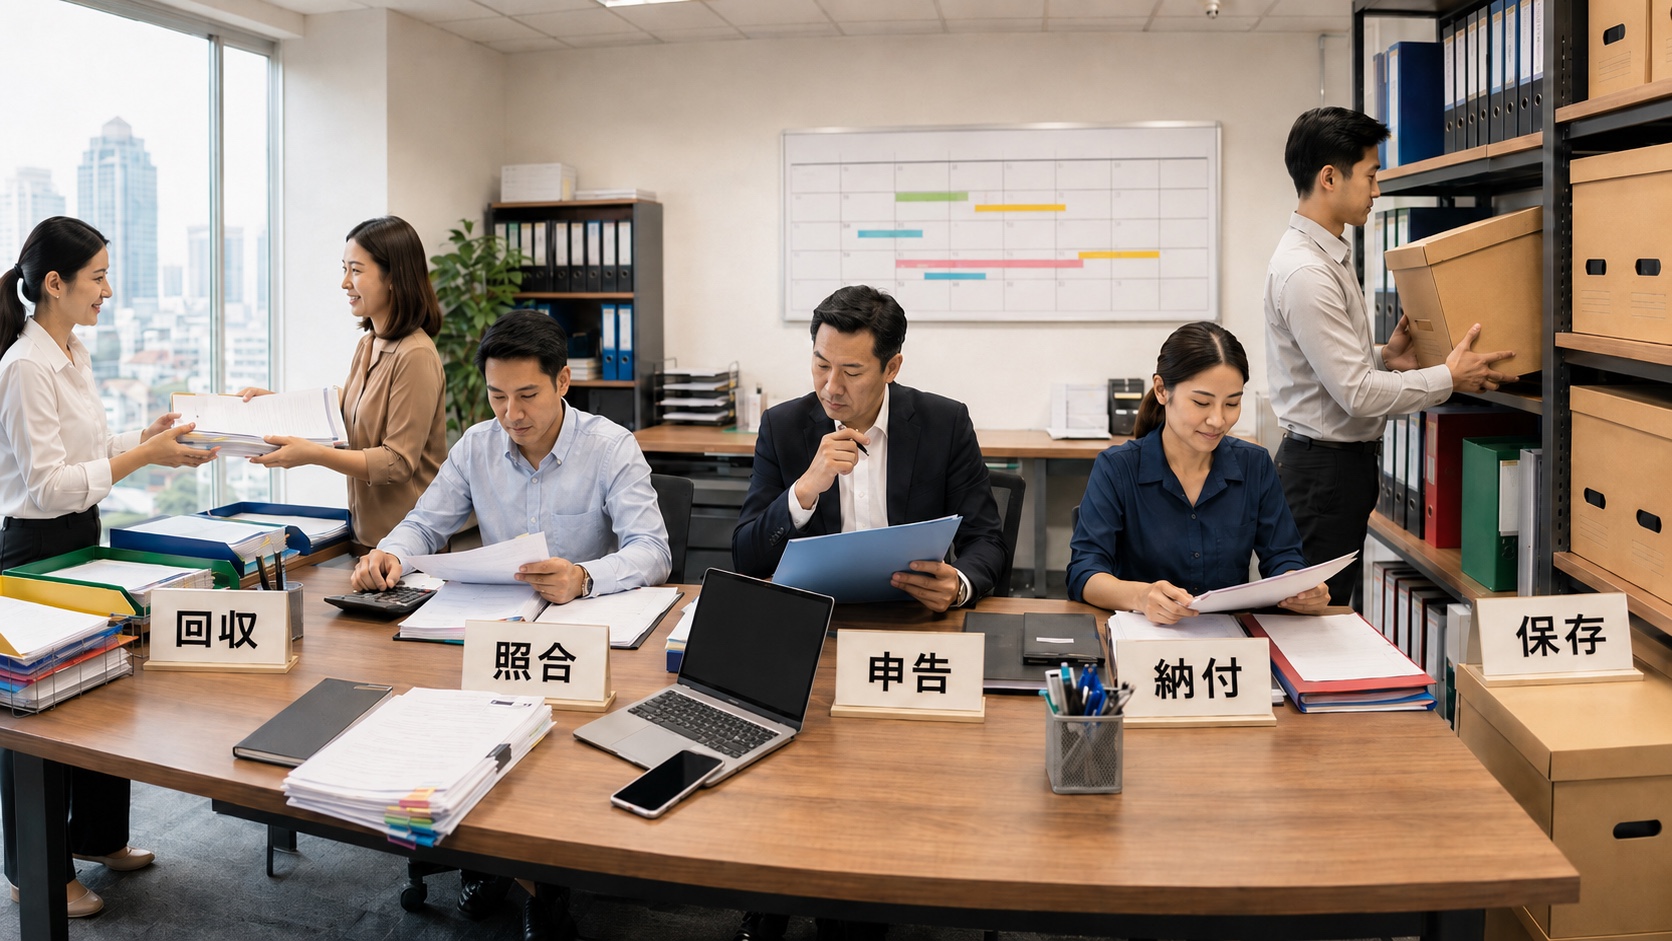
外部会計事務所へ依頼していても、会社側の責任がなくなるわけではありません。誰が資料を出し、誰が税区分を判断し、誰が承認し、誰が納付・受付を確認するかを月次で固定します。
| 締め工程 | 会社側の確認 | 完了証跡 |
|---|---|---|
| 証憑回収 | 売上、仕入、経費、給与、海外送金、固定資産、輸入 | 欠番・未着一覧、契約、Tax Invoice |
| 税務判定 | VAT区分、PP36、源泉税、控除可否、支店 | 判定メモ、契約、取引先情報 |
| 会計照合 | 売上・仕入台帳、銀行、総勘定元帳、VAT残高 | 照合表、差異の説明 |
| 申告承認 | 前月比較、大口取引、還付、繰越、追加申告 | 申告書案、承認履歴 |
| 提出・納付 | 期限、フォーム、金額、支払口座 | 受付結果、納付証明 |
| 申告後照合 | 申告額と仕訳・税務債権債務の一致 | 締め済みチェック、翌月繰越 |
VAT報告書、Tax Invoice、関連証憑は、歳入局の公式見解に基づき、原則として少なくとも5年保存します。必要に応じて7年まで求められ得るほか、別法令や税務調査リスクにより、より長い保存が必要な資料もあります。申告書PDFだけを残し、元証憑や仕訳根拠を破棄しないでください。
月次税務ファイルに残すもの
- 提出した申告書と受付結果
- 納付証明と銀行明細
- 売上・仕入VAT台帳
- Tax Invoiceと電子データの検証記録
- 源泉徴収証明と支払明細
- 海外サービスのPP36判定資料
- 総勘定元帳との照合表
- 修正・差異・未処理項目の一覧
タイ法人のVAT・源泉税・法人税でよくある質問
売上がゼロの月もPP30は必要ですか?
VAT登録事業者は、原則として売上や納付税額がない月もPP30を月次提出します。休業、廃業、登録取消の手続きとは分けて確認してください。
PP30とPP36はどう違いますか?
PP30はVAT登録事業者の通常の月次VAT申告です。PP36は、海外で提供されタイで利用するサービスなど、支払者がVATを送金する対象取引で使います。海外送金のすべてがPP36になるわけではありません。
Tax Invoiceに不備があると仕入VATを控除できませんか?
記載不備、発行者、事業との関係、対象期間、控除制限により、仕入VATを控除できないことがあります。発見後に自社で書き換えず、仕入先へ適切な訂正・再発行方法を確認してください。
PND3、PND53、PND54は何で分けますか?
主に支払先がタイの個人、タイ法人、外国法人のどれかと、所得の種類で分けます。国外支払いではSection 70、PE、租税条約も確認します。
タイの源泉税は常に3%ですか?
いいえ。サービス3%、賃料5%、広告2%などの一般例はありますが、受取人と所得の性質、特例、租税条約で変わります。社内科目名だけで決めないでください。
e-Withholding Taxを使えば常に1%ですか?
いいえ。軽減は対象となる税率、支払方法、期間を満たす取引に限られます。2026年から2027年の延長案は、公開時点の法令公布を確認してから適用します。
PP30のオンライン期限は常に翌月23日ですか?
通常の延長期間では翌月23日が基準ですが、延長措置の対象期間、休日、システム事情で変わります。毎月の歳入局税務カレンダーを確認してください。
e-Filingを使えばe-Tax Invoice対応済みですか?
いいえ。e-Filingは税務申告・納付、e-Tax Invoiceは電子請求書・領収書の作成、送付、保存の制度です。別に登録・実装・運用を確認します。
PND51の見積りが実績とずれたら必ず罰金ですか?
ずれただけで一律に同じ負担になるわけではありません。正当な理由なく年間課税所得の見積りが実績より25%を超えて少ない場合などに追加負担が問題になります。申告時の見積根拠を保存してください。
税務証憑は何年保存しますか?
VAT報告書やTax Invoice等は原則として少なくとも5年です。歳入局が7年まで求める場合や、別法令・個別案件でより長い保存が必要な場合があります。
タイ歳入局の公式情報と更新履歴
- タイ歳入局:VAT概要
- タイ歳入局:法人税概要
- タイ歳入局:源泉税フォーム
- 2026年3月開始のPP30公式フォーム
- 財務省告示第7号:対象電子申告の期限延長
- New e-Filing
- e-Withholding Tax
- e-Tax Invoice & e-Receipt
- タイ歳入局:税務カレンダー
更新履歴:2026年7月31日、VAT 7%の現行期限と延長案、新PP30、e-Filing延長期間、e-Withholding Tax優遇案、PP30・PP36・PND・法人税の公式情報を確認しました。
本記事は一般的な制度と社内管理の考え方を整理したもので、個別取引の税務判断を代替するものではありません。契約、受取人、事業、BOI、租税条約、申告履歴により扱いが変わるため、実際の申告・納付前にタイの税務専門家またはタイ歳入局へ確認してください。

