
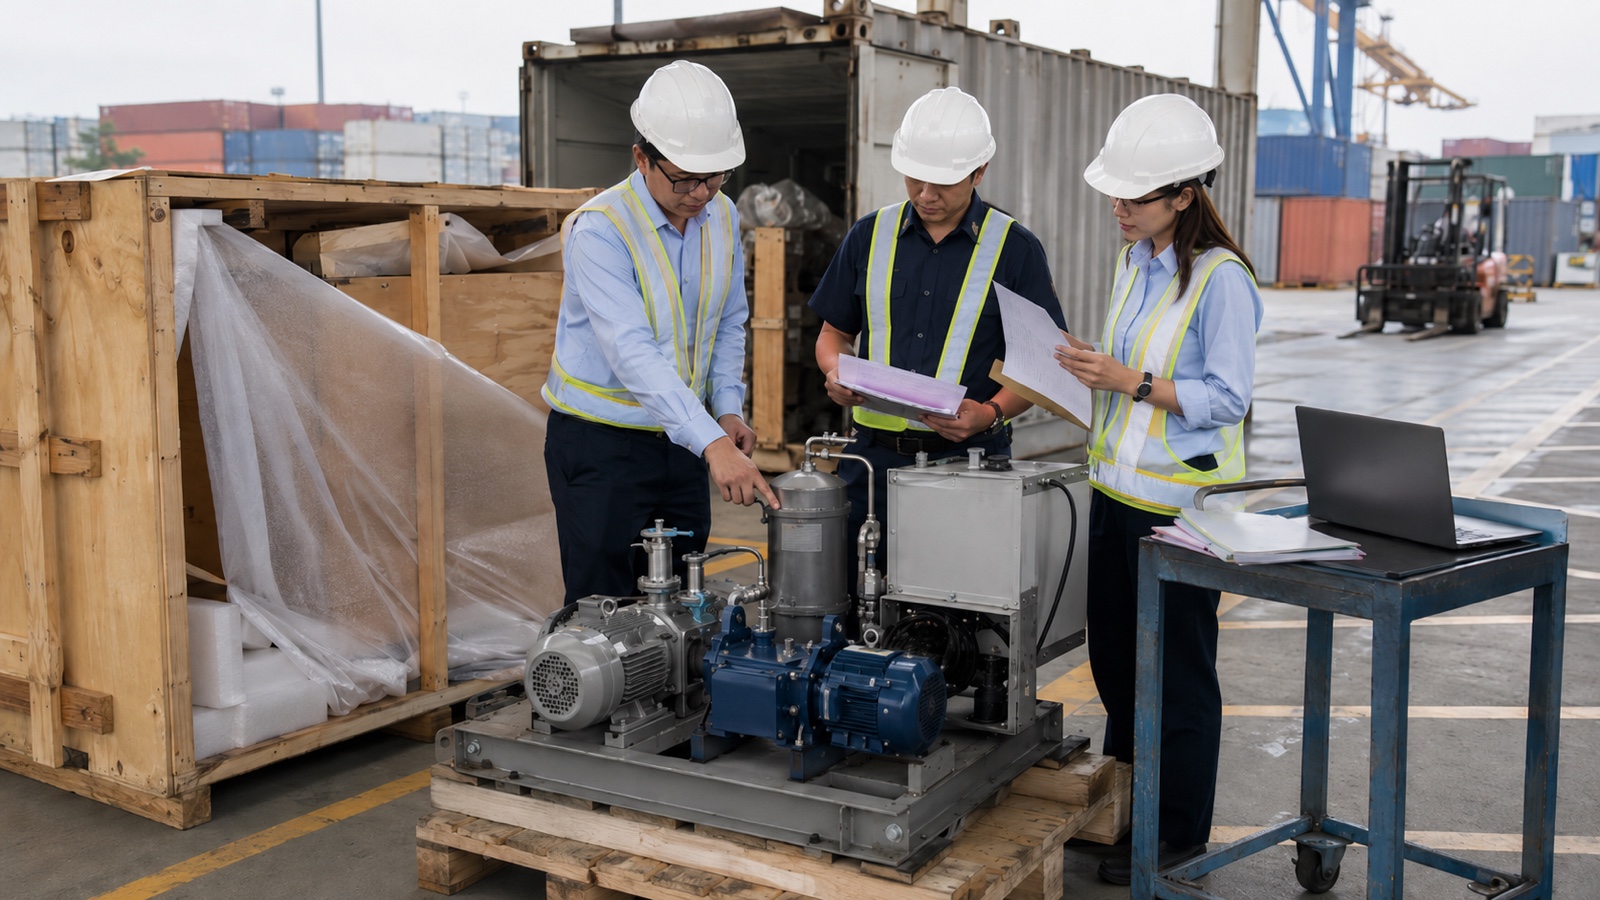
2026年7月31日時点のベトナム輸入通関では、電子税関申告データを基礎に、取引に応じて商業インボイス、B/L・AWBなどの運送書類、輸入許可・割当関連書類、専門検査の登録・結果・免除資料、原産地証明・原産地申告、税関価格申告を提出します。必要書類は、品目、用途、輸送方法、適用FTA、許認可、取引形態によって変わります。
契約書、発注書、パッキングリスト、仕様書、カタログは、すべての貨物で一律に提出する法定書類とは限りません。ただし、品名、数量、価格、用途、HSコード、原産地、税関価格を裏付ける実務資料として、申告データと一致させて保存する必要があります。本稿では、日本からベトナムへ初めて輸入する企業が、発注前からVNACCS申告、納税、検査、貨物引取、通関後保存までを止めずに進める順序を整理します。
先に確認する5点
- 提出書類と、社内で照合・保存する資料を分ける
- 製品仕様からベトナムの8桁HSコード候補を決める
- 関税、輸入VAT、追加税、税外費用を分けて試算する
- FTA原産地証明、許可、専門検査、ラベルを出荷前に確定する
- 申告データ、原本、在庫、会計、送金の証拠を同じ取引番号で追跡する
ベトナムの輸入通関に必要な書類一覧
輸入通関の書類は、税関へ提出・送信するデータと、申告内容の根拠として企業が照合・保存する資料に分けると整理しやすくなります。次の表は一般的な取引の骨格であり、個別品目の最終リストではありません。
| 区分 | 書類・データ | 必要になる場面 |
|---|---|---|
| 基礎 | 電子税関申告データ | 輸入者、品目、8桁HS、数量、価格、税、原産地、輸送などをVNACCS等で申告する |
| 条件付き提出 | 商業インボイス | 売買・支払条件と法定例外を確認し、該当する取引で提出する |
| 条件付き提出 | B/L、AWB、その他の運送書類 | 海上、航空、陸路などの輸送形態と法定例外に応じて提出する |
| 条件付き提出 | 輸入許可、割当通知、条件充足資料 | 禁止・条件付き輸入や所管省庁の規制対象に該当する場合 |
| 条件付き提出 | 専門検査の登録、結果、免除資料 | 品質、安全、検疫、食品、医療、通信などの規制対象に該当する場合 |
| 条件付き提出 | 原産地証明・原産地申告 | FTA特恵税率を請求する場合、または貿易管理上の原産地確認が必要な場合 |
| 条件付き提出 | 税関価格申告と価格資料 | 法令上必要な申告方式や、税関から価格根拠を求められる取引 |
| 実務照合・保存 | 契約、発注書、パッキングリスト、仕様書、カタログ、価格・支払資料 | 品名、数量、価格、用途、分類、評価を裏付ける。全案件一律の法定提出書類とは限らない |
2026年2月1日施行のCircular 121/2025/TT-BTCにより、通関書類の電子データ利用が拡大しました。申告者は原本を法定期間保存し、原本の真正性と、企業が保存するデータ・税関へ送信したデータの一致に責任を負います。国家単一窓口に専門検査結果などのデータが連携されている場合、同じ情報の重複提出を省けることがありますが、根拠資料そのものを破棄してよいという意味ではありません。
初回輸入の手順:発注前からVNACCS申告・貨物引取まで
- 発注前:仕様、用途、材質、原産国、8桁HS候補、禁止・条件付き輸入、許可、専門検査、ラベル、通関場所を確認する
- 契約時:売買当事者、価格、Incoterms、運賃、保険、ロイヤルティ、無償支給、支払条件を確定する
- 出荷前:インボイス、パッキングリスト、運送書類、許可、検査、原産地証明の品名・型番・数量・単位・価格を照合する
- 電子申告:輸入者または委任を受けた通関業者がVNACCS等で申告データを送信し、受付結果と審査区分を確認する
- 審査・検査:リスク判定により、Greenは原則として書類・現物検査なし、Yellowは書類審査、Redは書類審査と現物検査へ進む。ただし、追加確認や通関後検査の可能性は残る
- 納税・担保:関税、輸入VAT、該当する追加税を納付し、免税・猶予・保証を使う場合は適用条件を確認する
- 通関・搬出:許可、検査結果、税の処理がそろった後に通関許可を確認し、港・空港・国境地点から貨物を引き取る
- 通関後:申告、原本、送金、会計、入庫、使用、販売、廃棄の記録を同じ取引単位で保存する
Green・Yellow・Redは処理の入口であり、申告の正しさを永久に保証する判定ではありません。2026年7月1日施行のDecree 169/2026/ND-CPには、HSコード、原産地、価格、品名などの誤申告に対する制裁体系があります。通関業者へ委任しても、輸入者は仕様・価格・原産地の根拠を社内で管理し、修正が必要な場合は申告時点と通関後の手続きを区別して対応します。
HSコードの調べ方と事前教示
ベトナムの輸出入品目表は、Circular 31/2022/TT-BTCに基づくHS 2022・AHTNの8桁分類を使います。サプライヤーが他国で使ったコードや6桁コードだけを転用せず、ベトナム側の細分類まで確認してください。
分類資料には、製品名だけでなく、材質・成分、構造図、断面、機能、用途、動作原理、製造工程、写真、型番、完成品との関係を含めます。特に複数機能を持つ機械、セット品、分解輸送設備、化学品、電子機器、補修部品、治具、金型、無償サンプルは判断が分かれやすい品目です。
高額設備、反復輸入、規制や税率が大きく変わる品目では、税関局への事前分類を検討します。税関法と現行手続上の処理目安は、完全な申請書類を受領してから通常30日、検証が必要な複雑案件は60日です。発注・船積み直前では間に合わないため、仕様確定時点で申請要否を判断します。
関税・輸入VAT・税関価格を計算する
輸入コストは、関税だけでなく、輸入VAT、対象品目の特別消費税・環境保護税、反ダンピング・相殺・セーフガードなどの貿易救済税、港湾・保管・検査・通関業者費用に分けて試算します。関税率は、通常税率、優遇税率(MFN)、特別優遇税率(FTA)のどれを適用するかを確認します。通常税率を単純に全品目一律の固定式で計算せず、品目別リストと現行法令を確認してください。
2026年の輸入VATは一律8%でも10%でもない
VAT Law 48/2024/QH15は0%、5%、10%の税率区分を定めています。Resolution 204/2025/QH15とDecree 174/2025/ND-CPにより、本来10%の対象のうち一定の品目・サービスは、輸入段階を含め2026年12月31日まで8%です。一方、通信、金融、不動産、金属・鉱産物の一部、特別消費税対象の一部など除外があります。8桁HSとDecree 174の付属書を照合し、「2026年の輸入VATは8%」と一律に見積もらないでください。
輸入VATの課税標準は、税関価格だけではなく、該当する輸入税、追加輸入税、特別消費税、環境保護税を加えた額を基礎にします。関税0%でも、輸入VATの課税標準が自動的に0になるわけではありません。
税関価格は6つの評価方法を順に検討する
- 輸入貨物の取引価格
- 同一貨物の取引価格
- 類似貨物の取引価格
- 控除価格
- 計算価格
- フォールバック
原則はこの順序で検討し、一定の場合は申告者の書面請求により控除法と計算法の順序を入れ替えます。関係会社間取引であることだけで取引価格が自動否認されるわけではありません。関係が価格へ影響したか、比較可能な価格資料があるかを確認します。
ロイヤルティ・ライセンス料は、輸入貨物に関連し、売買の条件で、価格へ未算入であり、客観的に数量化できるなどの条件を満たすかを判定します。金型、設計、開発、無償・値引き支給材料も、買手負担、輸入貨物との関係、価格への既包含を個別に確認します。名称だけで一律加算してはいけません。税関が申告価格を受け入れない根拠を示した場合、資料補足に最大5営業日が与えられる枠組みがあるため、契約、支払、比較価格、配賦根拠を輸入前から準備します。
年度末調整、クレジットノート、追加請求が生じた場合は、過去の税関申告修正が必要かを案件別に検討します。法人税上の移転価格と税関価格は同じ制度ではありません。会計・VATとの接続はベトナムの法人税・VAT・会計実務も参照してください。
FTAと原産地証明を使う条件
日本・ベトナム間では、VJEPA、AJCEP、CPTPP、RCEPが主な候補です。同じ品目でも、協定、輸入年、8桁HS、品目別原産地規則、証明方式、直接輸送条件によって特別優遇税率の適用可否が変わります。次の順序で比較します。
- 申告年の協定別特別優遇輸入税率表を比較する
- WO、関税分類変更、域内原産割合、特定工程、累積、デミニミスなどの品目別規則を確認する
- 権限当局発給の証明書、認定・登録輸出者の申告など、協定ごとの証明方式を確認する
- BOM、材料原産地、仕入先証明、生産、在庫、運送経路で立証できるか確認する
- 税額差と証明・維持コストを比較する
ベトナムへ輸入する貨物の原産地確認
日本などからベトナムへ輸入する貨物は、適用するFTAとCircular 33/2023/TT-BTCに基づいて原産地証明・原産地申告を確認します。協定により様式、発給・申告主体、遡及発給、提出時期が異なります。「C/Oがある」だけで適用できるとは限らず、インボイス、運送経路、品目、原産国、証明内容の一致が必要です。
ベトナムから輸出する貨物のC/O
Circular 40/2025/TT-BCTは、主にベトナムから輸出する貨物のC/O発給と、輸出者による自己証明承認の実施体制を定めます。eCoSysはこの輸出側手続きで使われます。日本からベトナムへ輸入する際のC/O取得窓口として一律に案内する制度ではありません。
ベトナム工場で組み立てただけで、直ちにベトナム原産になるわけではありません。材料や仕入先を変更したときは、選択したFTAの品目別規則を8桁HS単位で再判定し、BOM、材料証明、生産指図、入出庫、歩留まり、船積書類を更新します。
許可・専門検査・商品ラベル・通関場所
禁止・条件付き輸入、許可、専門検査は、HSコードだけでなく、品名、成分、用途、状態、新品・中古、電波機能、電圧、規格、所管省庁の品目リストで判定します。2026年7月31日時点ではDecree 69/2018/ND-CPが現行で、公布済みのDecree 292/2026/ND-CPは2026年9月5日に施行予定です。9月5日以降に申告する貨物は、新制度で再確認してください。
製品品質の枠組みはDecree 37/2026/ND-CPで更新され、商工省所管品ではCircular 34/2026/TT-BCTが2026年7月1日から適用されています。ただし、すべての輸入品が同じ検査を受けるわけではありません。品目ごとに所管省、根拠法令、事前登録、試験、結果、免除、条件付き搬出の可否を規制マトリクスへ記録します。
通関時の原ラベルと国内流通前の表示を分ける
Decree 43/2017/ND-CPとDecree 111/2021/ND-CPに基づき、輸入時の原ラベルでは、商品名、原産地、外国の製造者または責任主体の名称・略称などを確認します。国内流通前には、ベトナム語の追加表示と品目固有の必須表示を確認します。港到着後にラベル不備へ気づかないよう、版下と実物ラベルを出荷前に照合してください。
2026年8月14日からの輸入通関場所リスト
監査基準日の2026年7月31日時点では、Decision 23/2019/QD-TTgが2026年8月13日まで適用され、Decision 31/2026/QD-TTgは8月14日に施行予定です。Decision 31の対象は、次の12品目群です。最終判定は、付属リストの品目記述・コードと所管省の最新通知で行います。
- たばこ、葉巻その他のたばこ製品
- 酒類
- 麦芽ビール
- 16人未満の乗用車
- 航空機、ヨット
- ガソリン
- 90,000BTU以下のエアコン
- トランプ
- 冥器用紙・紙製祭祀用品
- 爆発物前駆体、産業爆薬
- 国防・安全保障へ影響する輸入品
- 感染症リスクを警告された国・地域からの対象品
工場・プロジェクト建設用の設備・機械・資材、加工・国内向け生産・輸出製造・EPE向け貨物、非関税区域・保税倉庫、免税店、緊急救援、一定の石油保管施設、LCL集約場所、郵便・速達、指定ICDなどには、輸入地点以外の選択肢が認められる場合があります。ただし、自由な税関を選べるという意味ではなく、Decision 31が定める選択先、貨物用途、契約・運送書類を照合します。
対象品と非対象品が同じB/Lに含まれる場合は、輸入地点の税関で手続きします。LCL貨物の例外と、この混載B/Lルールは別です。経過措置も一般的な猶予ではなく、旧Decision 23の対象で新Decision 31の対象外となり、施行前に申告登録済みの貨物を旧取扱いで完了させる限定規定です。
設備・金型・無償品を輸入するときの注意点
大型設備を複数便・複数梱包で輸入する場合は、一体設備として分類できるか、各部品で分類するかを、構成、機能、契約、出荷計画、組立後の状態から判断します。全体構成図、梱包対応表、部品表、組立工程、各便の関係を発注前に準備し、判断が難しい場合は事前分類を検討します。
無償サンプル、保証交換品、親会社支給品でも、税関価格が自動的に0になるわけではありません。取引価格を使えない場合は、6つの評価方法に沿って価格を決めます。金型・治具・設計費などは、輸入貨物との関係、買手負担、売買条件、価格への既包含、数量化可能性を確認します。
工場・プロジェクト用設備はDecision 31の通関場所例外へ該当する可能性がありますが、用途を示す投資・工事・購入・運送資料が必要です。港から工場までの特殊車両、道路制限、保管、搬入口は、ベトナム工業団地の選び方とベトナムのインフラ整備と経済成長も合わせて確認してください。
加工貿易・輸出製造・EPEの在庫管理
EPE、加工契約、輸出製造は、すべてを「税の繰延べ・免除」とまとめられません。課税対象外、輸入税免除、VATの扱い、通関手続きの要否、国内販売・用途変更時の申告と課税を分けて確認します。
| 類型 | 基本整理 | 必ず確認する条件 |
|---|---|---|
| 外国から適格なEPE・非関税区域へ輸入し区域内だけで使用 | 輸出入税の課税対象外、VATの非課税となる類型を確認 | EPE資格、物理的区画、税関監督、使用目的を満たす。名称だけでは足りない |
| 加工契約用の輸入原材料 | 条件を満たす場合の輸入税免除 | 契約、材料、払出し、製品輸出、スクラップ、国内処分を追跡する |
| 輸出製造用の輸入原材料 | 条件を満たす場合の輸入税免除 | 実際の製造・輸出、BOM、使用量、在庫、委託、報告を一致させる |
| EPEと国内企業、EPE間の売買・貸借・加工 | 手続き必須、選択可能、不要が取引類型で分かれる | 「EPE間は常に不要」「常に2申告」と一律化せず、該当条文を確認する |
| 国内販売、用途変更、廃棄・スクラップ処分 | 新たな申告、輸入税・VAT等が発生する場合がある | 実行前に税関手続き、価格、税率、許認可、ラベルを再判定する |
月次では、輸入原材料、国内調達、BOM、標準使用量、実使用量、委託払出し、完成品輸出、不良、残材、廃棄、国内販売を、税関・倉庫・会計の三つで照合します。その記録を用途変更・国内販売時の申告と納税、年次の精算・報告へつなげます。制度選択は会社設立と投資許可にも関係するため、ベトナム進出・会社設立の実務と合わせて設計してください。
初回輸入を止めない社内承認と失敗防止
通関担当者だけへ知識を集中させず、製品マスターに8桁HSコード、分類根拠、規制、税率、原産地規則、価格条件、更新日、承認者を登録します。初回出荷は次の責任分担で承認します。
| 担当 | 責任 | 止めるべき不一致 |
|---|---|---|
| 営業・購買 | 当事者、契約、価格、Incoterms、無償品 | 契約とインボイスの価格・費用負担が違う |
| 技術・品質 | 仕様、材質、用途、BOM、規格 | カタログだけでHS・許可・検査を決めている |
| 物流・通関 | 申告、運送、許可、検査、通関場所 | 書類の型番・数量・単位・原産地が実物と違う |
| 財務・税務 | 税関価格、関税、VAT、送金、関係会社取引 | ロイヤルティ、無償支給、価格調整の根拠がない |
| 工場・倉庫 | 入庫、使用、在庫、委託、廃棄、国内販売 | 税関・倉庫・会計で単位や残高が合わない |
出荷前のGo・No-Goチェック
- 製品仕様、材質、用途、型番を説明できる
- 8桁HSコード候補と分類根拠を文書化した
- 禁止・条件付き輸入、許可、専門検査、ラベルを確認した
- 通関場所とDecision 31の対象・例外を確認した
- 関税、輸入VAT、追加税、税外費用を試算した
- FTAを使う場合は品目別規則と証明方式を確認した
- 申告データ、インボイス、運送書類、実物の内容が一致した
- 関係会社価格、ロイヤルティ、金型、無償支給を評価した
- EPE・加工・輸出製造では在庫と国内販売の管理方法を決めた
- 原本・電子データ・送金・会計・在庫の保存責任者を決めた
よくある質問
契約書とパッキングリストは、すべての輸入申告で必須提出ですか?
一律ではありません。電子申告を基礎に、商業インボイス、運送書類、許可、専門検査、原産地証明、税関価格申告などを取引条件に応じて提出します。契約書、発注書、パッキングリスト、仕様書は、申告内容の照合・立証資料として準備し、税関の要求や取引類型に応じて提示できる状態にします。
2026年の輸入VATは8%ですか?
一律8%ではありません。0%、5%、10%の区分があり、本来10%の対象のうちDecree 174/2025/ND-CPの対象だけが2026年12月31日まで8%です。除外付属書と8桁HSを確認してください。
日本から輸入すればFTAで必ず関税0%ですか?
いいえ。VJEPA、AJCEP、CPTPP、RCEPごとに税率、品目別原産地規則、証明方式が異なります。該当年の税率と、原産性を立証できる資料の両方が必要です。
輸入時の原産地証明はeCoSysで取得しますか?
日本からベトナムへ輸入する場合は、適用FTAと輸出国側の証明制度、Circular 33/2023/TT-BTCを確認します。eCoSysとCircular 40/2025/TT-BCTは主にベトナムから輸出する貨物のC/O発給・自己証明承認に関係します。
2026年8月14日以降、対象品は必ず到着港で通関しますか?
Decision 31の対象12群が基本ですが、工場・プロジェクト設備、加工・輸出製造・EPE、非関税区域、LCL、郵便・速達、指定ICDなどに限定的な例外があります。例外の選択先と条件を個別に確認してください。
EPE間の取引は税関手続きが不要ですか?
一律ではありません。売買、貸借、加工、国内調達、国内販売などの取引類型により、手続き必須、選択可能、不要が分かれます。契約と貨物用途を基に現行条文を確認します。
関係会社へのロイヤルティは必ず税関価格へ加算しますか?
名称だけでは決まりません。輸入貨物との関連、売買条件、買手負担、価格への既包含、客観的な算定可能性を個別に判定します。関係会社であることだけで取引価格が自動否認されるわけでもありません。
まとめ
ベトナム輸入通関の必要書類は、全貨物共通の固定セットではありません。電子税関申告データを軸に、商業インボイス、運送書類、許可、専門検査、原産地証明、税関価格資料を、品目と取引に応じて組み合わせます。契約、パッキングリスト、仕様書などは、法定提出か実務保存かを分けて管理してください。
初回輸入を止めないためには、港到着後ではなく、発注前に8桁HS、税・税関価格、FTA、規制、ラベル、通関場所を決めることが重要です。制度は施行日で切り替わるため、2026年8月14日のDecision 31、同年9月5日のDecree 292を含め、実際の申告日直前に税関、所管省庁、通関専門家の最新案内を再確認してください。
関連ニュース・解説
一次情報・確認先
- Customs Law 54/2014/QH13
- Law 90/2025/QH15:税関法・VAT法・輸出入税法等の改正
- Decree 167/2025/ND-CP:税関手続・税関価格
- Circular 121/2025/TT-BTC:電子通関書類・原本保存
- Circular 86/2026/TT-BTC:輸出入貨物の税務管理
- Decree 169/2026/ND-CP:税関行政制裁
- 財務省・税関公式回答(2026年):Circular 31に基づく品目分類
- Import and Export Duties Law 107/2016/QH13
- VAT Law 48/2024/QH15
- Decree 174/2025/ND-CP:VAT軽減対象・除外
- Decree 124/2022/ND-CP:VJEPA特別優遇税率
- Decree 120/2022/ND-CP:AJCEP特別優遇税率
- Decree 129/2022/ND-CP:RCEP特別優遇税率
- Decree 84/2023/ND-CP:RCEP税率改正
- Decree 115/2022/ND-CP:CPTPP特別優遇税率
- Decree 13/2025/ND-CP:CPTPP税率改正
- Circular 33/2023/TT-BTC:輸出入原産地確認
- Circular 40/2025/TT-BCT:ベトナム輸出C/O
- Decree 111/2021/ND-CP:商品ラベル規則
- Decree 37/2026/ND-CP:製品・商品品質管理
- Decree 292/2026/ND-CP:外国貿易管理(2026年9月5日施行)
- Decision 31/2026/QD-TTg:輸入地点通関品目リスト
- ベトナム財務省税関局:Circular 121施行後のEPE間手続
- ベトナム政府:税関価格の6評価方法
制度基準日:2026年7月31日。個別貨物の税率、許認可、専門検査、原産地、通関場所、税関価格は、8桁HS、用途、契約、輸送経路、申告日によって変わります。

