
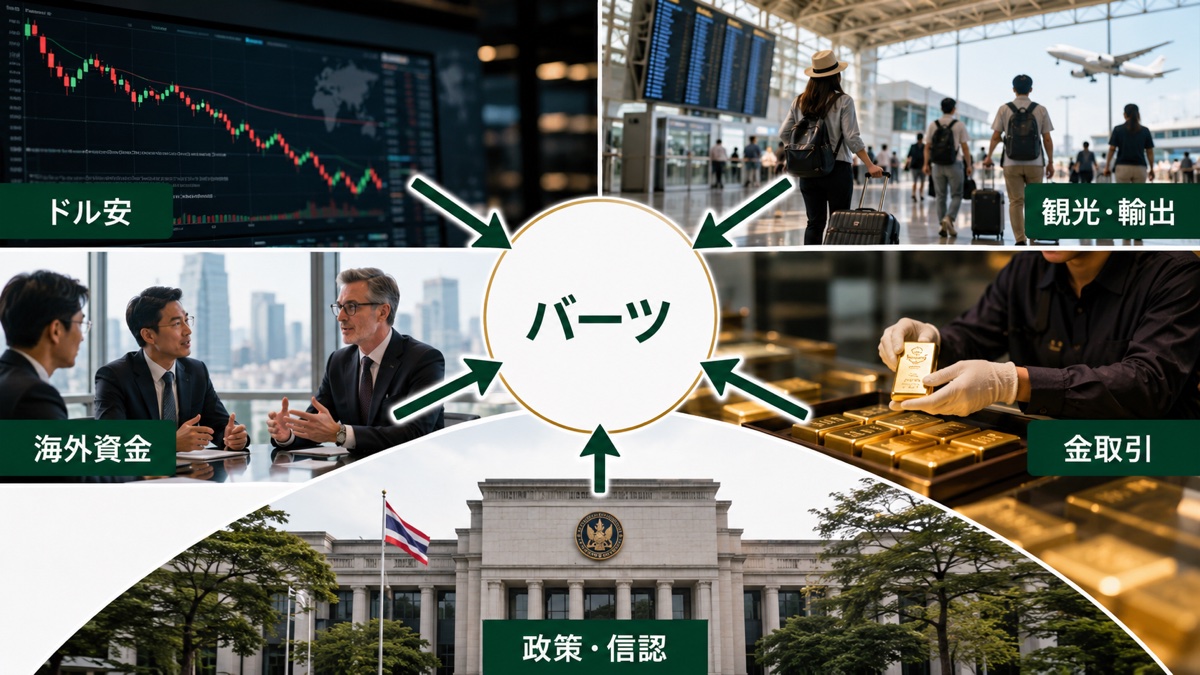
バーツ高はなぜ起きるのか。結論から言えば、米ドル安だけでは説明できません。観光・輸出による外貨収入、海外投資家の資金流入、タイ特有の金取引、政策への信認が同じ方向に重なったとき、バーツ高は強まりやすくなります。
ただし、2026年のバーツは一方向に上昇しているわけではありません。タイ中央銀行(BOT)は、2026年第1四半期にはバーツが対ドルで地域通貨より強く上昇した一方、その後は安全資産としてのドル需要や原油輸入負担を背景に下落したと説明しています。つまり、「バーツ高の理由」と「反転する条件」をセットで見る必要があります。
本記事では、USD/THBと円・バーツの読み方、バーツ高を起こす5要因、日本人旅行者・タイ居住者・輸出入企業への影響、今後確認すべき指標を、2026年7月までに公表された一次情報から整理します。
結論:バーツ高は「ドル安+タイ固有要因」が重なって起きる
バーツ高の直接的な意味は、同じ1ドルを買うために必要なバーツが少なくなることです。たとえばUSD/THBが33から32へ下がれば、1ドルを買うのに33バーツ必要だった状態から32バーツで足りる状態になるため、バーツ高・ドル安です。
バーツ高を生む主な要因は次の5つです。
- 米ドルが世界的に下落する
- 観光・輸出などでタイに外貨が入る
- 海外投資家がタイ株・債券へ資金を移す
- 金取引に伴うドル売り・バーツ買いが増える
- 政策・外貨準備・対外収支への信認が保たれる
短期では米国の金利見通しや投資家心理が大きく動かし、中期では経常収支、観光、輸出、直接投資が効きます。したがって「観光客が増えたから」「政策金利が上がったから」と一つの理由だけで説明すると、反転局面を読み違えます。
まず確認:USD/THBが下がるとバーツ高
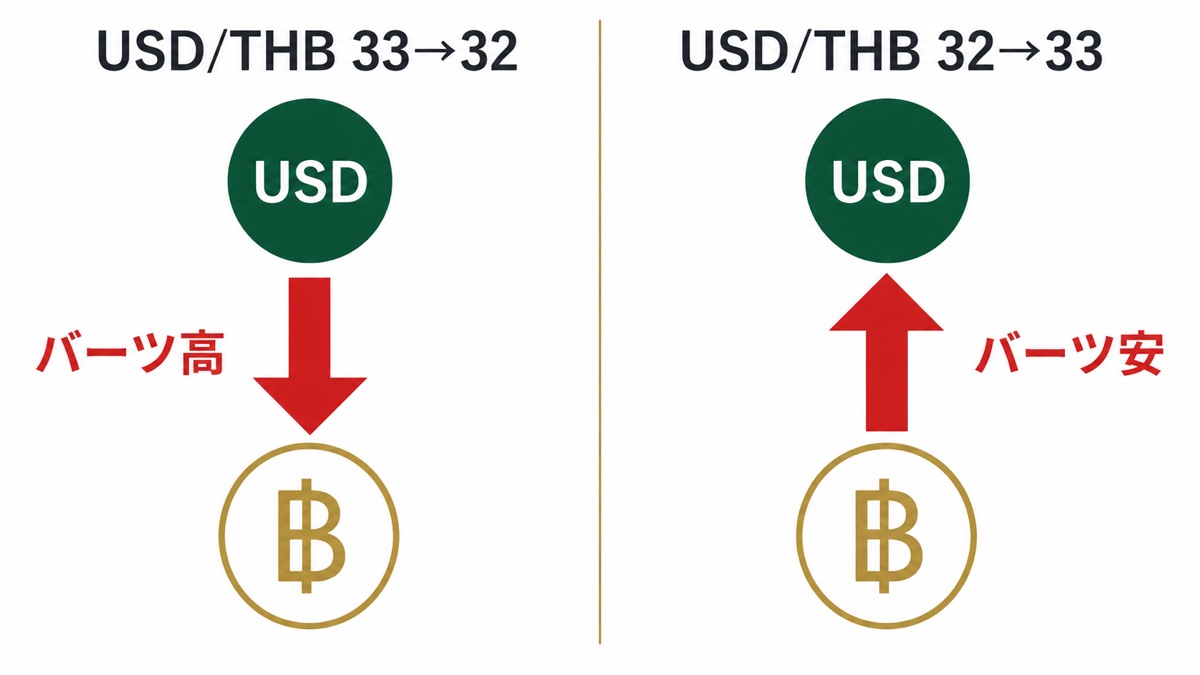
対ドルでは数字が下がるほどバーツ高
- USD/THB 33→32:バーツ高・ドル安
- USD/THB 32→33:バーツ安・ドル高
BOTが公表する2026年7月27日の参考レートは、1ドル=33.5460バーツでした。これはその日の基準値であり、銀行・両替所・カード会社の実際の交換レートには手数料や売買差が加わります。最新値はBOTの外国為替統計で確認できます。
円との関係は「ドル・バーツ」と「ドル・円」の両方で決まる
日本人にとって重要なのは円・バーツですが、これはバーツ側だけでは決まりません。バーツが対ドルで横ばいでも円が対ドルで下落すれば、円から見たバーツは高くなります。逆にバーツが対ドルで強くても、円がそれ以上に強くなれば、円から見たバーツ高は和らぎます。
同じ2026年7月27日のBOT公表値では、100円のミッドレートは29.6498バーツです。単純計算では1バーツ約3.37円ですが、実際の両替額は手数料・売買差・決済日で変わります。旅行予算を組むときは、ニュースのUSD/THBだけでなく、実際に使う円・バーツの提示レートを見る必要があります。
対ドルだけでなくNEERも見る
USD/THBはドルとの二者比較です。タイの競争力を広く見る場合は、主要25通貨に対するバーツの動きを加重平均したNEER(名目実効為替レート)も使います。BOTの定義では、NEERの上昇は主要な貿易相手・競争相手の通貨に対するバーツ高を意味します。
バーツ高になる5つの理由
理由1:米ドル安と米国の利下げ観測
為替市場ではドルが基準通貨として広く取引されるため、ドルが世界的に売られる局面ではバーツを含む他通貨が相対的に上がりやすくなります。米国の景気・雇用が弱まり、市場が米連邦準備制度理事会(FRB)の利下げを強く予想すると、ドル資産の利回り優位が縮小し、ドルから他通貨へ資金が移ることがあります。
BOTは2025年のバーツ高について、主因をドル安とし、2026年第1四半期のバーツ上昇もドル下落に沿った動きだったと説明しています。最初にDXY(ドル指数)と米国金利を見るのはこのためです。
理由2:観光・輸出と経常収支
外国人旅行者がタイで支出し、タイ企業が商品・サービスを海外へ売ると、外貨をバーツへ換える需要が生まれます。外貨収入が輸入代金や海外への支払いを上回り、経常収支が黒字になれば、構造的にはバーツを支える方向です。
IMFはタイの経常収支について、2024年にGDP比2.2%の黒字、2025年に同2.3%の黒字を見込んでいました。ただし月ごとの振れは大きく、BOT統計では2026年4月・5月は赤字です。観光客数だけを見ず、輸入、とくに原油・LNGの支払いを差し引いた経常収支まで確認する必要があります。
理由3:海外投資家の資金流入
海外投資家がタイの国債、株式、直接投資案件へ資金を入れる際、外貨をバーツへ換えるため、バーツ買いが発生します。BOTの2026年第1四半期データでは、タイ証券市場への純流入は16.5億ドルで、株式7.9億ドル、債券8.6億ドルでした。
ただし、資金は短期間で逆流します。地政学リスクが高まり安全資産へ資金が逃げると、タイ株・短期債から流出し、バーツ安へ反転する場合があります。長期の直接投資と、売買の速い証券投資は分けて見るべきです。タイへ事業進出する際の制度面は「タイの投資規制と投資家保護」でも整理しています。
理由4:タイ特有の金取引
タイでは金の売買規模が大きく、金事業者によるドル売買がバーツ相場を動かすことがあります。国際金価格が上がり、国内事業者が海外へ金を売却して得たドルをバーツへ戻すと、ドル売り・バーツ買いが増えます。
BOTは2025年のバーツ高要因として、ドル安、債券への資金流入、経常黒字と並べて金関連取引を挙げました。さらに2026年2月の金融政策決定では、金関連取引が為替をファンダメンタルズから乖離させる可能性へ懸念を示しています。つまり金は「投資商品の価格」だけでなく、短期的なバーツ需給を動かすタイ固有要因です。
理由5:政策・外貨準備・対外支払いへの信認
通貨は成長率だけで決まりません。外貨準備が十分か、対外債務を返済できるか、中央銀行が物価と金融安定を維持できるかも見られます。タイ経済の成長率が高くない時期でも、対外安定性への信認が維持されれば、バーツが急落しにくいことがあります。
一方、政策の不確実性、財政悪化、長期的な競争力低下が意識されれば、資金流入は弱まります。タイで会社や事業を持つ場合、為替だけでなく「タイで会社を設立する手順」や外資規制、税務、送金条件を含めて判断する必要があります。
2026年は「ずっとバーツ高」ではない
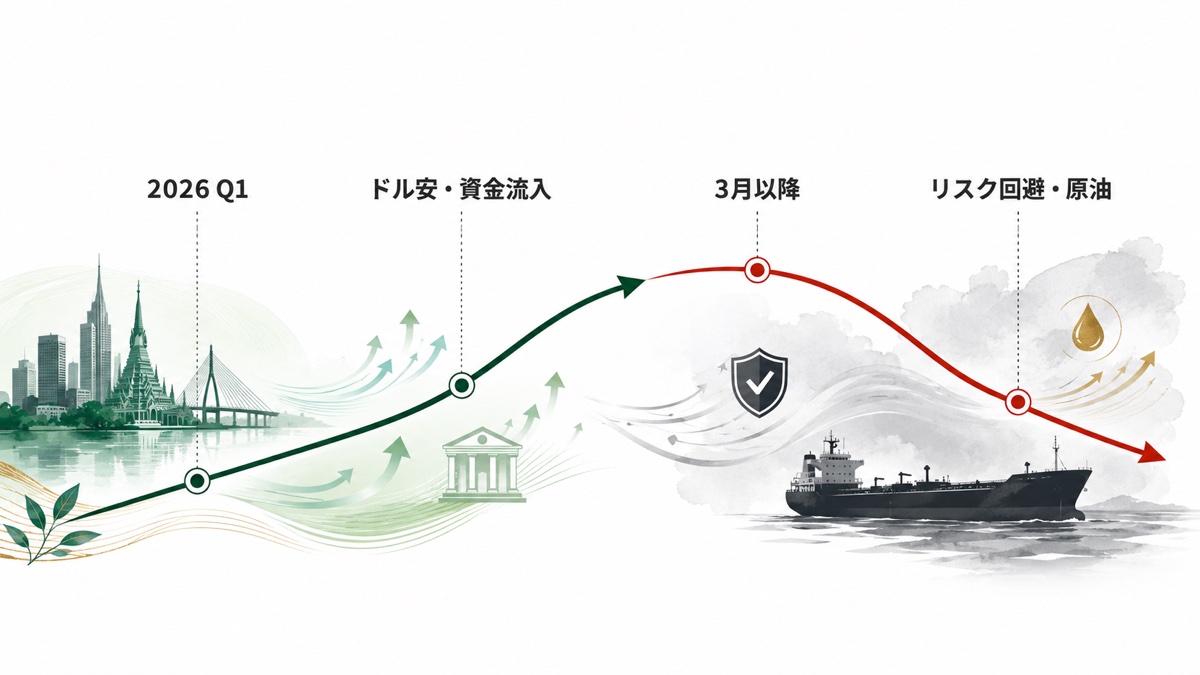
2026年のデータは、バーツ相場を一つの物語で説明できないことを示しています。
- 第1四半期:ドル安、タイ総選挙をめぐる期待、証券市場への資金流入などがバーツを支え、対ドルで地域通貨より強く上昇
- 3月以降:中東情勢の悪化で安全資産としてドルが買われ、原油輸入依存度の高いタイには支払い増加への懸念が生じ、バーツは下落
BOTのNEERは2026年1月の134.48から6月の128.61へ低下しました。NEER低下は主要通貨全体に対するバーツ安を示します。対ドルの一時的な動きだけを見て「バーツはずっと高い」と判断してはいけません。
また、BOTは2026年2月に政策金利を1.25%から1.00%へ引き下げ、4月29日は1.00%で据え置きました。一般論では利下げはバーツ安要因ですが、実際にはドル、資本流入、金取引、経常収支が同時に動くため、政策金利だけで為替方向は決まりません。
原油価格がバーツへ効く理由は、タイがエネルギー輸入国だからです。原油高は輸入代金の増加、経常収支の悪化、国内コスト上昇につながります。生活への波及は「タイのガソリン価格の決まり方」と「タイの電気料金・Ft」で詳しく解説しています。
バーツ高・バーツ安で誰が得をし、誰が困るか
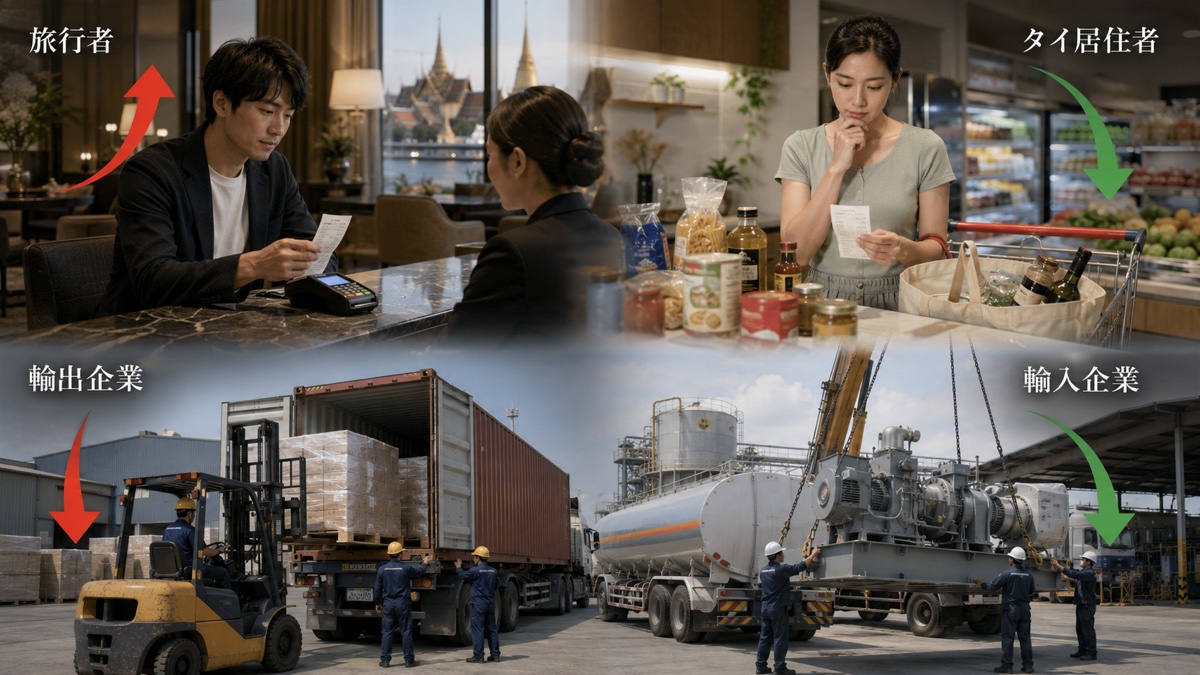
日本からの旅行者・円収入のタイ居住者
円に対してバーツ高になると、同じホテル代、家賃、食費に必要な円が増えます。旅行者や日本円で給与・年金を受け取るタイ居住者には負担増です。バーツ高そのものに加え、現地物価の上昇も重なるため、生活費は為替と物価に分けて確認してください。家賃・食費・交通費の構造は「タイの生活費危機と対策」で整理しています。
タイから輸出する企業
ドル建てで同じ価格を受け取っても、バーツ高になるとバーツ換算売上が減ります。価格競争が激しく、利益率が薄い輸出企業ほど影響が大きくなります。BOTも2026年2月、バーツ高が輸出企業、とくに価格競争の厳しい企業の金融環境を引き締めていると指摘しました。
燃料・設備・原材料を輸入する企業
バーツ高はドル建て輸入代金を抑えるため、輸入企業には追い風です。ただし、バーツ高が世界的な景気悪化や需要減少と同時に起きている場合、仕入れが安くなっても売上が落ちることがあります。為替だけで採算を判断せず、販売数量と価格転嫁を合わせて見ます。
外国人投資家・不動産購入者
外貨から見てバーツ高になると、タイ資産の新規購入コストは上がります。一方、すでにバーツ建て資産を保有している投資家には、外貨換算価値の上昇が利益になる場合があります。住宅在庫、融資、外国人需要など不動産固有の条件は「タイ不動産市場の解説」も確認してください。
企業は予想よりもヘッジを優先する
BOTも、為替は多くの要因で動き、専門家でも方向を外すと説明しています。輸出入契約では、次の対応が現実的です。
- 売上と仕入れを同じ通貨に寄せるナチュラルヘッジ
- 複数の為替水準で採算を試す感応度分析
- 銀行のフォワードなどで決済レートを固定する
- 一括両替を避け、決済時期を分散する
特定のレートを当てにいくのではなく、「どこまで動くと赤字になるか」を先に決める方が事業管理として再現性があります。
今後のバーツを読む6つの確認指標
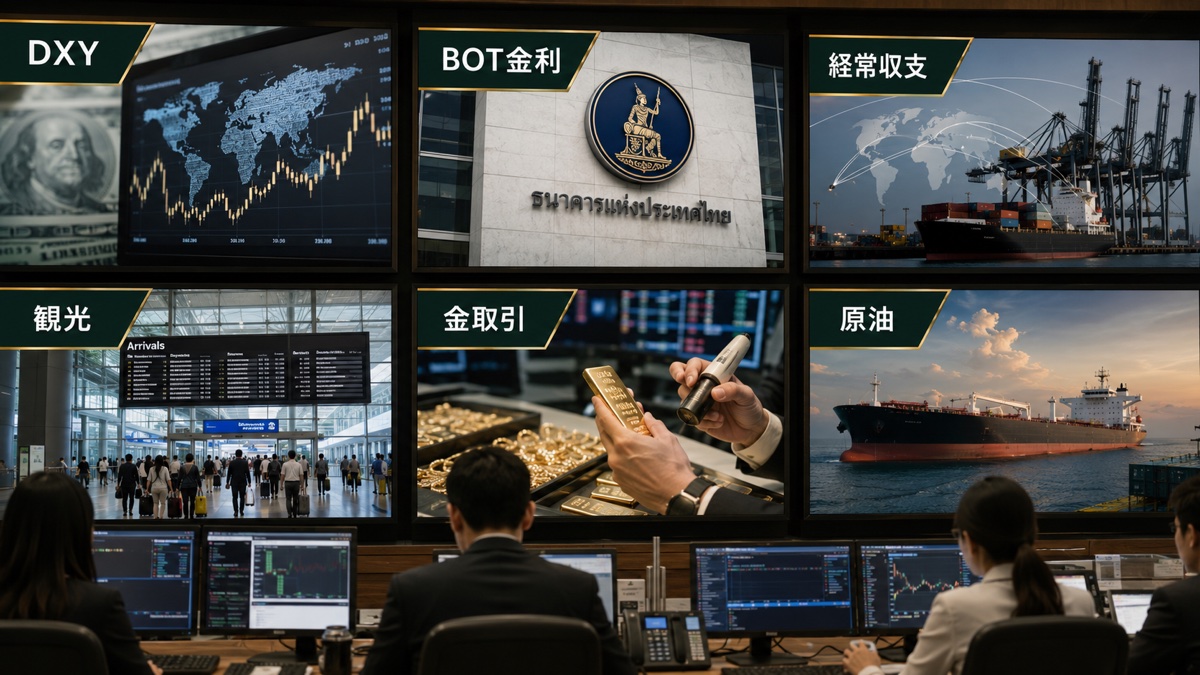
- DXYと米国金利:ドルが世界的に強いか、FRBの利下げ期待が強まっているか
- BOT政策金利:タイ側の金利水準と、景気・物価判断が変わったか
- 経常収支:観光・輸出で得た外貨が、輸入・海外支払いを上回っているか
- 観光収入:人数だけでなく、一人当たり支出と長距離客の回復を伴っているか
- 資本フローと金取引:株・債券への資金流入、金事業者のドル売りが一時的に膨らんでいないか
- 原油・地政学リスク:原油輸入負担と安全資産としてのドル需要が増えていないか
日々のUSD/THBだけでは原因を特定できません。ドル要因、タイの実需、短期資金、原油の4群に分けると、ニュースを読み違えにくくなります。
バーツ高に関するよくある質問
バーツ高はタイ経済が強い証拠ですか?
必ずしもそうではありません。ドル安や短期資金、金取引だけでもバーツ高は起きます。BOTは2026年2月、バーツ高が経済の基礎条件から乖離している兆候へ懸念を示しました。GDP成長率だけで判断せず、経常収支、資本流入、NEERを合わせて見ます。
観光客が増えれば必ずバーツ高になりますか?
観光収入はバーツ買い要因ですが、原油・設備などの輸入代金や海外への配当支払いがそれ以上に増えれば、経常収支は悪化します。観光客数だけでなく、観光収入と輸入額を差し引いて判断します。
タイが利下げすると必ずバーツ安になりますか?
一般には通貨安要因ですが、必ずではありません。同時にドルが下落し、海外資金や金関連のバーツ買いが強ければ、利下げ局面でもバーツが上がることがあります。
バーツ高はいつまで続きますか?
期限を正確に予測することはできません。DXY、米国・タイの金利見通し、経常収支、資本フロー、金取引、原油価格のどれが変わったかを確認し、単一シナリオに依存しないことが重要です。
両替は一度に行うべきですか?
短期の方向を当てる必要がないよう、旅行・生活費なら必要時期を分けて両替する方法があります。企業取引は金額と決済日が大きいため、銀行など専門機関へ相談し、フォワードを含むヘッジ方針を定めてください。
まとめ:原因を一つに決めず、ドルとタイ固有要因を分けて見る
バーツ高は、米ドル安に加えて、観光・輸出、海外資金、金取引、政策・対外安定性への信認が重なって起きます。一方、リスク回避のドル買い、原油輸入負担、資金流出、利下げはバーツ安へ反転させる要因です。
2026年は第1四半期にバーツ高が進んだ後、3月以降に反転しました。「バーツは強い」「タイ経済が弱い」といった一言では説明できません。USD/THB、円・バーツ、NEERを区別し、DXY、経常収支、資本フロー、金、原油を定点確認することが実務的です。
参考にした一次情報
- Bank of Thailand「Monetary Policy Report Q1/2026」
- Bank of Thailand「Monetary Policy Committee Decision 1/2026」
- Bank of Thailand「Monetary Policy Committee Decision 2/2026」
- Bank of Thailand「NEER・REER統計」
- IMF「Thailand 2025 Article IV Consultation」
データは2026年7月30日確認。為替レートは常時変動します。本記事は一般的な情報提供を目的とし、投資・両替・ヘッジの個別助言ではありません。

