
タイの汚職は企業にどう影響するのか。結論から言えば、問題は非公式な支払いによるコスト増だけではありません。許認可や入札が止まる事業リスク、従業員・代理店の行為による法人責任、日本企業であれば日本法による処罰までつながる可能性があります。
タイの民間3団体で構成するJoint Standing Committee on Commerce, Industry and Banking(JSCCIB)が2026年5月に公表した調査では、経営者・企業関係者401人のうち89.1%が、汚職を事業上「中程度から最も深刻な障害」と回答しました。許認可を申請した回答者の60.9%は、直近の申請で利益供与の示唆・要求に遭遇したと答えています。
本記事では、この調査を出発点に、タイで企業が注意すべき4場面、タイ反汚職法第176条の個人・法人責任、日本企業に関係する日本法、要求を受けた直後の初動、NACCが示す8つの内部統制を整理します。
結論:タイの汚職は「支払うかどうか」だけの問題ではない
タイで事業を行う企業が先に押さえるべきポイントは5つです。
- 許認可・検査・公共調達・代理店管理で不透明な要求が発生しやすい。
- 現金だけでなく、贈答、接待、寄付、スポンサー、第三者への支払いも利益供与になり得る。
- 従業員や代理店が会社の利益のために行った場合、会社に適切な内部統制がなければ法人責任が問題になる。
- 日本企業・日本人には、タイ法に加えて日本の外国公務員贈賄罪が適用される可能性がある。
- 要求を受けてから経営判断を始めるのでは遅く、公式料金の確認、記録、社内報告、専門家判断の順序を事前に決める必要がある。
タイの制度を避けるための名義借りや不透明な代理店利用は、問題を解決せず別の法的リスクを増やします。外資規制の基本は「タイの外国人事業法・FBL・FBC・BOIの違い」、名義借りの規制は「タイの外国人名義貸し規制」で確認してください。
2026年調査で企業が答えた汚職リスク
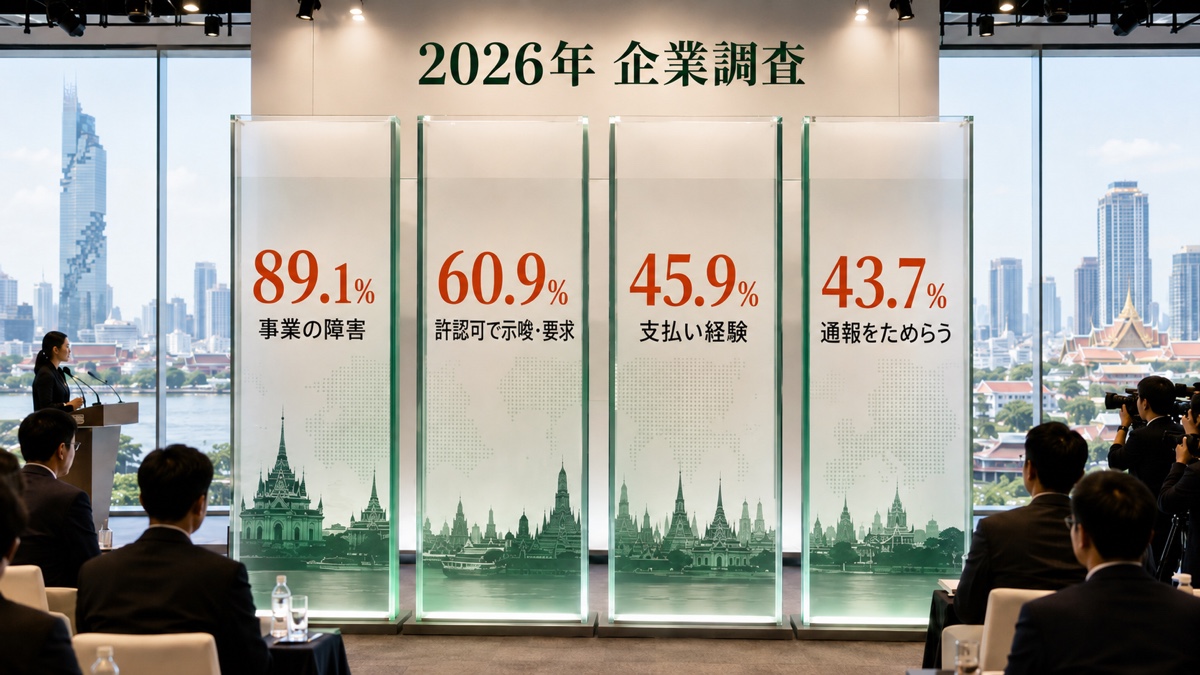
JSCCIBの調査は、2026年3月26日から4月10日にかけて、タイ全国の経営者・企業関係者401人を対象に実施されました。主な回答は次のとおりです。
- 89.1%:汚職を事業上「中程度から最も深刻な障害」と回答
- 51.2%:3年前より汚職が悪化したと回答
- 60.9%:直近の許認可申請で利益供与の示唆・要求に遭遇
- 45.9%:手続きを進めるため、公務員へ現金、贈答または利益を提供した経験があると回答
- 37.3%:自社の業界では公共契約の獲得に追加支払いがあると回答し、その平均は契約額の11〜15%
- 43.7%:利益供与を求められても通報をためらうと回答
回答された利益供与の形は、現金46.6%、贈答・接待23.1%、寄付・スポンサー18.7%でした。公共入札では、直近の入札時に27.3%が「受注を助けられる」と称する人物の接触を受け、別の27.3%が特定の仲介者・コンサルタントを使うよう示唆されたと答えています。
この調査は、企業側の経験と認識を集計したものです。個別の行政機関や担当者による違法行為を認定する統計ではなく、すべての行政手続に不正があることを意味しません。一方で、許認可と公共調達を社内の高リスク業務として扱う根拠にはなります。
腐敗認識指数は33点・116位
Transparency Internationalの腐敗認識指数(CPI)2025で、タイは100点満点中33点、182か国・地域中116位でした。CPIは専門家や企業関係者が認識する公的部門の腐敗度を示す指数で、実際の事件数や特定企業の被害確率ではありません。JSCCIBの経験調査とCPIは性質が異なるため、順位だけで取引先や案件を判断せず、自社の手続単位でリスク評価を行います。
タイで企業が注意すべき4つの場面
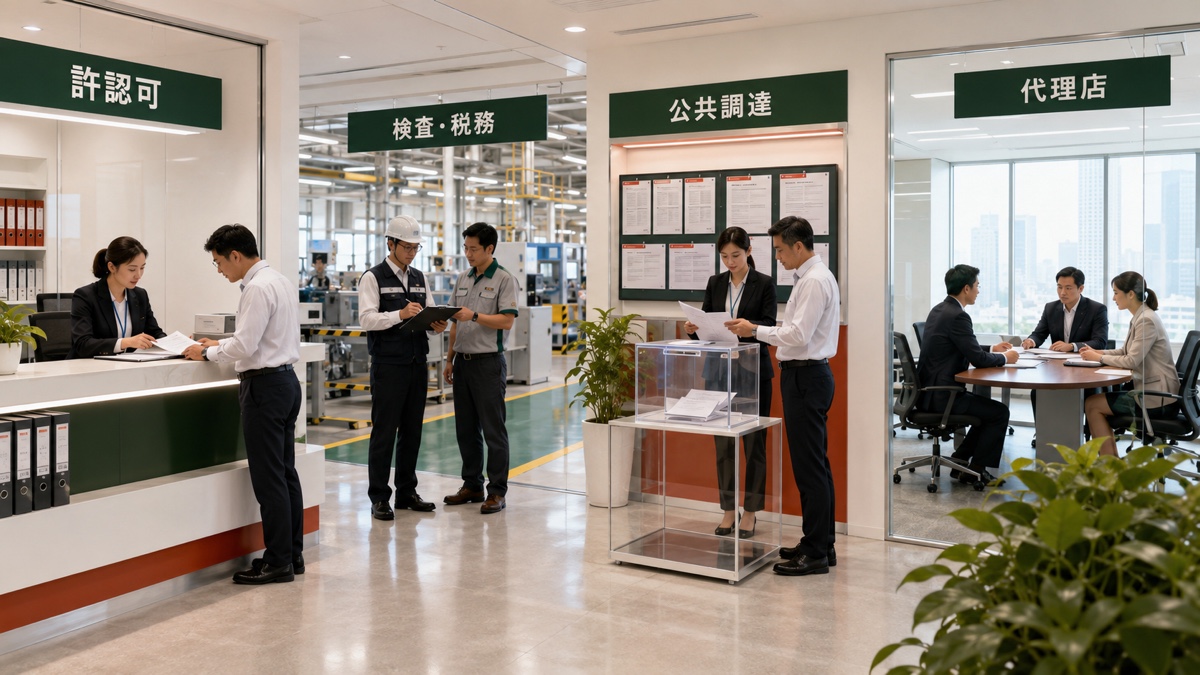
1. 許認可・更新・通関
会社設立後も、業種別許可、工場、建築、環境、就労、輸出入などで行政手続が発生します。書類不備や期限切れがあると「通常手続では間に合わない」という状況が生まれ、非公式な支払いを受け入れやすくなります。
対策は、必要許可と更新期限を一覧化し、公式手数料、根拠法令、提出窓口、標準処理期間を事前に確認することです。タイでの設立手順と必要書類は「タイで会社を設立する手順」も参照してください。
2. 検査・税務・規制対応
工場検査、労務、税務、製品規制など、担当者の判断が事業継続へ直結する場面は高リスクです。現場担当者だけで応対すると、正式な是正命令、行政指導、非公式な示唆の区別がつかなくなります。
面談は原則2人以上で対応し、指摘事項、根拠、期限、提出書類を文書で確認します。「問題を消す費用」ではなく、正式な是正手続と再検査の流れを取ります。
3. 公共調達・国有企業との取引
入札前の仕様情報、特定コンサルタントの指定、成功報酬、寄付の要請が、受注判断と結び付いていないかを確認します。通常の営業支援契約に見えても、業務内容が曖昧で報酬が契約額に連動し、最終受益者が不明なら危険信号です。
案件ごとに接触履歴、仕様変更、代理店選定、報酬根拠、請求書、成果物を保存し、営業部門だけで支払いを承認しない設計が必要です。
4. 代理店・コンサルタント・合弁相手
会社が直接支払わなくても、代理店などの「関係者」が会社の利益のために不正な利益供与を行えば、法人責任が問題になる可能性があります。紹介者だからという理由で審査を省かず、実質的支配者、行政との関係、再委託、報酬水準、提供業務を確認します。
タイ投資後の保護・救済制度は「タイの投資規制と投資家保護」で整理しています。ただし、投資保護制度は贈賄や不透明な契約を免責するものではありません。
何が贈賄リスクになるのか
贈賄リスクは現金の受け渡しに限定されません。公務の不正な実行、不実行または遅延を働きかける目的であれば、次の利益も問題になり得ます。
- 現金、商品券、個人的な立替え
- 高額な贈答、旅行、飲食、接待
- 公務員本人ではなく、家族・関係者への雇用や便宜
- 指定団体への寄付・スポンサー
- 実態のないコンサルティング料や成功報酬
- 代理店や下請けを通した間接支払い
少額の「手続促進費」も一律に安全とは言えません。正規の行政手数料なら、料金表、支払先、領収書、会計科目が確認できます。根拠が示されず、個人口座や現金での支払い、領収書を出さない支払い、金額を自由に交渉できる支払いは、その場で止めて確認すべきです。
贈答・接待も、金額だけでは判断できません。時期が入札・許認可の直前か、相手の職務判断へ影響する意図があるか、社内規程と相手側の受領規程に合うか、正確に記帳されるかをまとめて評価します。
タイ法第176条と日本企業に関係する日本法
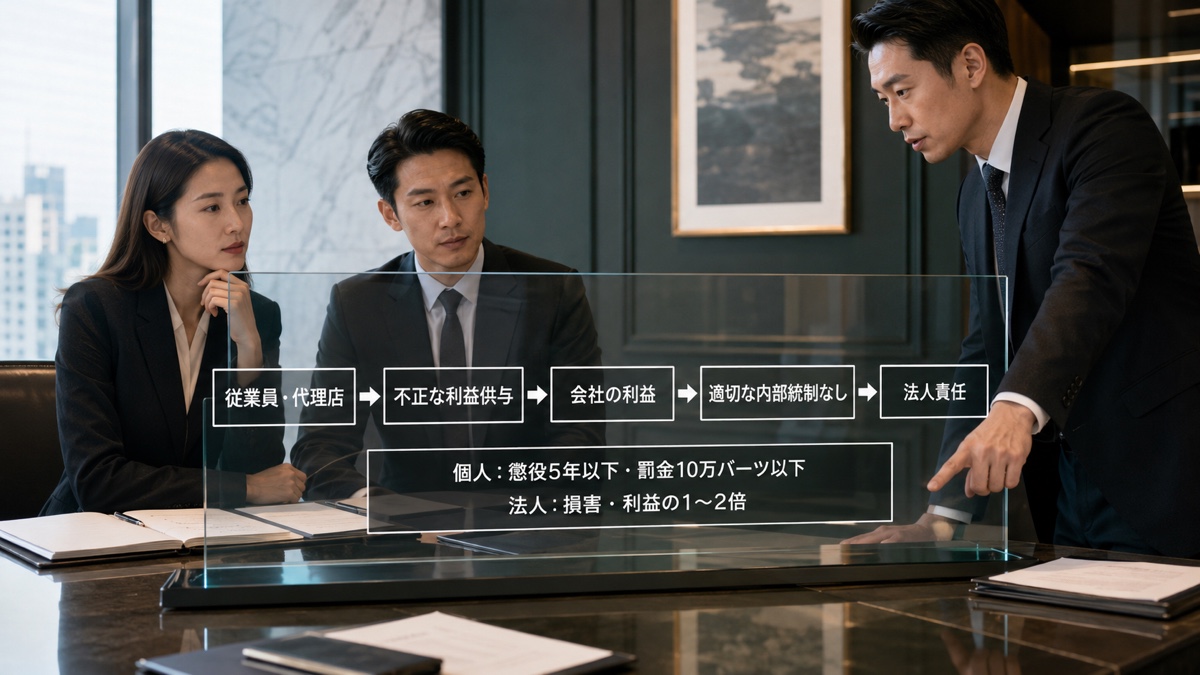
タイ反汚職法第176条の個人責任
タイのOrganic Act on Anti-Corruption B.E. 2561(2018年反汚職基本法)第176条は、公務員、外国公務員または国際機関職員に対し、職務上の不正な実行、不実行または遅延を誘うために財産その他の利益を供与し、申し出、または約束する行為を対象とします。
NACCのガイドラインによると、贈賄側の個人には5年以下の懲役、10万バーツ以下の罰金、またはその両方が定められています。
法人は「代理店が勝手にした」で終わらない
代表者、従業員、代理人、関係会社などの関係者が法人の利益のために贈賄を行い、法人に適切な内部統制がなかった場合、法人も責任を問われ得ます。法人の罰金は、NACCの説明では生じた損害または得た利益の1〜2倍です。
適切な内部統制を実施していたことは重要な防御になりますが、規程を一冊作るだけでは足りません。実際の審査、承認、会計、研修、通報、見直しが運用され、記録で示せる必要があります。また、ガイドラインを形式的に満たしても、個別事案で必ず免責されるとは限りません。
日本企業・日本人には日本法も関係する
経済産業省によると、日本の不正競争防止法は、国際商取引上の不正な利益を得る・維持するために外国公務員へ利益を供与、申込み、約束する行為を禁止しています。日本人が海外で行った行為も処罰対象になり得ます。
現行制度の説明では、個人は10年以下の懲役または3,000万円以下の罰金、必要な注意を怠った法人は10億円以下の罰金の対象になり得ます。タイ子会社や現地代理店を使えば日本側のリスクがなくなるわけではありません。
この節は2026年7月30日時点の公表資料に基づく一般情報です。具体的な案件、過去の支払い、当局対応は、タイ法と日本法に詳しい弁護士へ確認してください。
利益供与を求められたときの5段階の初動
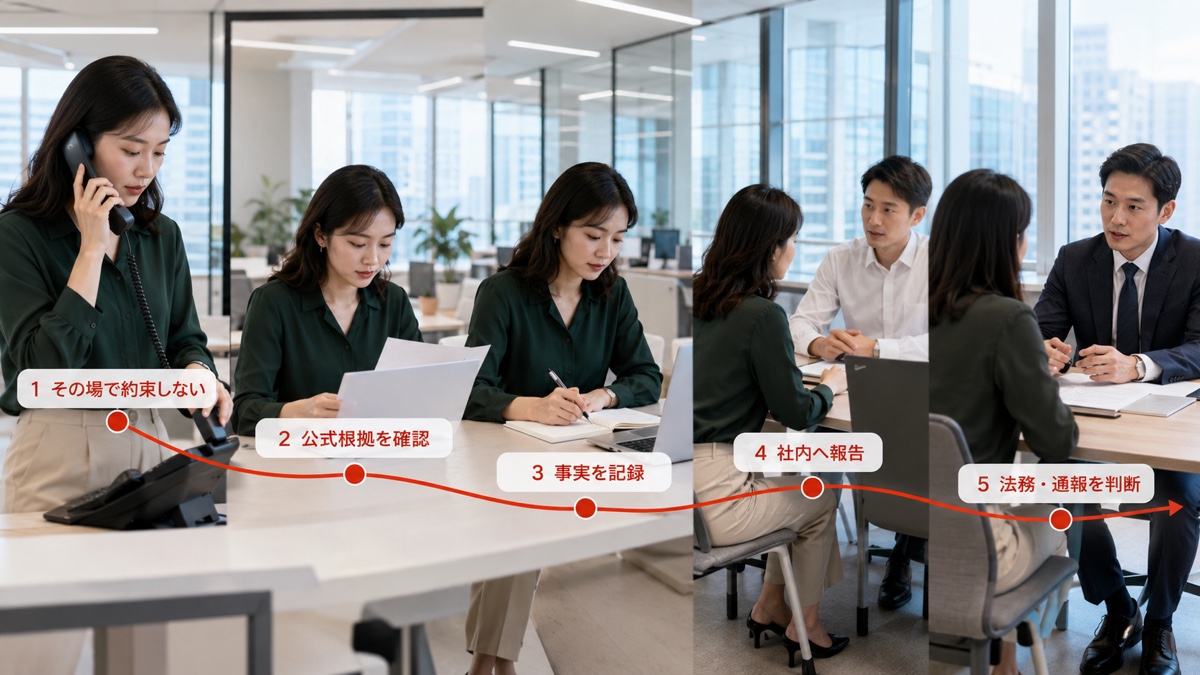
- その場で約束・支払いをしない:相手を非難せず、「社内承認が必要」「公式手続を確認する」と伝えます。生命・身体の安全が脅かされる場合は安全確保を最優先にします。
- 公式な根拠を確認する:法令、料金表、是正命令、支払先、領収書、期限を文書で求めます。正規手数料と非公式な要求を分けます。
- 事実を記録する:日時、場所、相手の所属・氏名、使われた言葉、金額・利益、同席者、関連書類を改変せず保存します。録音は現地法や社内規程を確認せずに行わないでください。
- 社内へ報告し、現場から判断を切り離す:上司だけでなく、法務・コンプライアンス・本社の指定窓口へ連絡します。営業目標を持つ担当者だけで支払い可否を決めません。
- 専門家相談と通報を判断する:現地弁護士と事実・安全・事業影響を確認し、必要に応じてNACCなどへの通報を検討します。
NACCは、オンラインの通報フォーム、メール(complaint.nacc@nacc.go.th)、電話(02-528-4800)、ホットライン1205、地方事務所、警察署などの窓口を案内しています。NACCは通報者・証人の身元を秘密として扱うと説明しています。ただし、匿名性、証拠保全、従業員の安全、契約への影響は事案ごとに異なるため、通報前に専門家へ相談するのが現実的です。
企業が整えるべき8つの内部統制
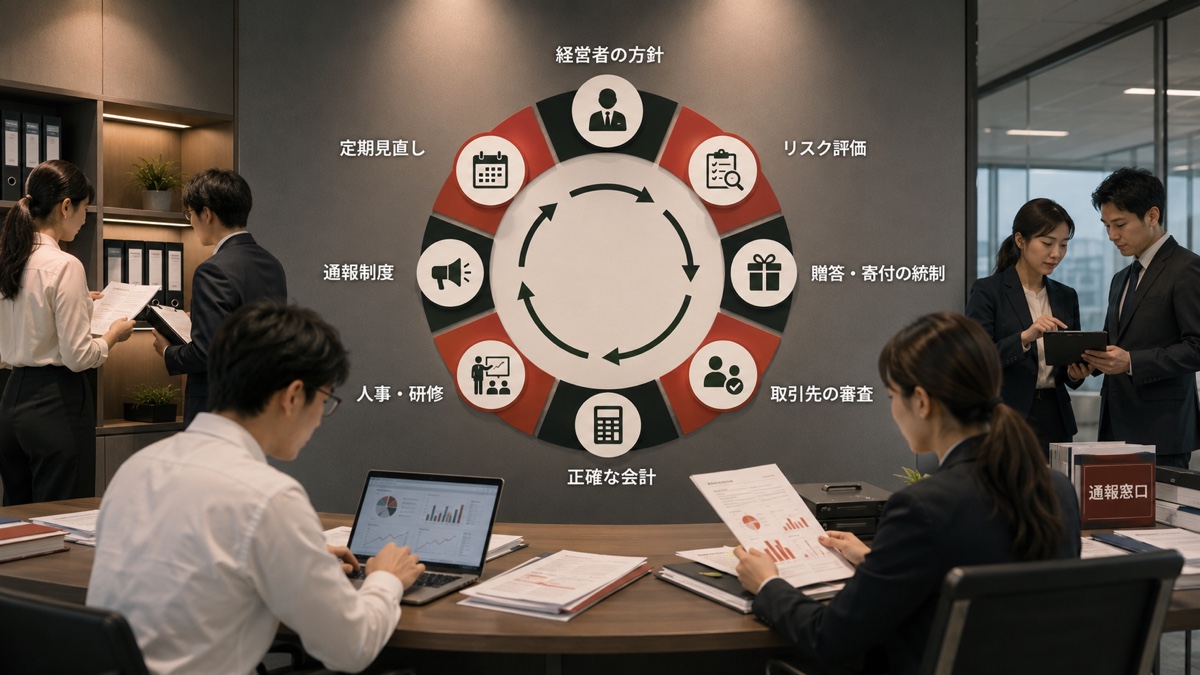
NACCは、法人が実施すべき贈賄防止措置として8つの基本原則を示しています。実務では次のように置き換えられます。
- 経営者の方針:受注や許認可を理由に例外を認めないことを、経営者が明文化して行動で示す。
- リスク評価:国だけで一括評価せず、許認可、入札、検査、寄付、代理店など業務別に頻度と影響を評価する。
- 贈答・接待・寄付の統制:金額上限、禁止時期、事前承認、受益者確認、証憑を具体化する。
- 取引先の審査:代理店、コンサルタント、下請けの実質的支配者、行政との関係、能力、報酬を確認し、契約に贈賄禁止・監査・解除条項を入れる。
- 正確な会計:簿外取引、曖昧な「雑費」、架空請求を認めず、支払先・業務・成果物を照合する。
- 人事・研修:現場の言語と具体例で研修し、違反を成果評価で正当化しない。相談・拒否した従業員を不利益に扱わない。
- 通報制度:現地語を含む複数窓口を設け、報復禁止、調査手順、経営層へのエスカレーションを決める。
- 定期見直し:年1回だけでなく、新規代理店、行政調査、入札、買収、問題発生後に評価と統制を更新する。
まず30日で行うこと
- 行政機関と接触する全業務、担当者、代理店を一覧化する
- 公式手数料・処理期間・必要書類を業務ごとに確認する
- 贈答、接待、寄付、成功報酬の承認者と上限を設定する
- 高リスク代理店から実質的支配者、業務内容、報酬根拠を再確認する
- 現場が日本語・タイ語で使える緊急連絡先と初動手順を配布する
この5点がなければ、長いコンプライアンス規程があっても、要求を受けた現場は判断できません。
タイの汚職と企業に関するよくある質問
少額なら「手続促進費」を払っても問題ありませんか?
金額だけでは安全になりません。公務上の判断や処理へ不正に影響する目的があれば問題になり得ます。公式料金表、行政機関名義の支払先、領収書、正確な記帳を確認し、根拠がなければ止めて法務判断へ回します。
タイの慣習としての贈答・接待はすべて禁止ですか?
一律にすべてが違法とは限りませんが、入札・許認可の時期、金額、頻度、相手の職務、意図、相手側規程、社内承認、記帳を確認する必要があります。現地慣習だけを承認理由にしないことが重要です。
代理店が会社に知らせず支払った場合も責任がありますか?
会社の利益のために行動する関係者の行為で、会社に適切な内部統制がなかった場合、法人責任が問題になり得ます。契約書の禁止条項だけでなく、採用時審査、報酬確認、証憑、研修、監査が必要です。
CPIの順位が低い国とは取引しない方がよいですか?
CPIは国レベルの公的部門に対する認識指数であり、個別案件の可否を決める指標ではありません。業務、行政接点、第三者、金額、緊急性、統制の有無を案件ごとに評価します。
どこへ通報できますか?
NACCのオンライン窓口、complaint.nacc@nacc.go.th、ホットライン1205などがあります。JSCCIBはPACCの1206も案内しています。緊急性や安全上の懸念がある場合、社内窓口と現地弁護士へ先に相談してください。
まとめ:現場任せにせず、要求を受ける前に判断手順を決める
2026年のJSCCIB調査では、企業関係者の89.1%が汚職を事業上の障害とし、許認可申請者の60.9%が直近の申請で利益供与の示唆・要求に遭遇したと答えました。タイの汚職リスクは抽象的な評判ではなく、許認可、検査・税務、公共調達、代理店管理という日常業務に現れます。
企業に必要なのは、要求に応じるかを現場で悩ませることではありません。公式根拠を確認し、事実を記録し、営業判断から切り離して法務へ上げる手順を決めることです。さらに、経営方針、リスク評価、第三者審査、会計、通報、見直しまで運用できれば、違反の予防だけでなく、法人として対策を実施していたことを説明しやすくなります。
参考にした一次情報
- JSCCIB「Private Sector Survey: Corruption Worsens」
- Transparency International「Corruption Perceptions Index 2025: Thailand」
- NACC「Section 176 and Eight Anti-Bribery Measures」
- NACC「Guidelines on Appropriate Internal Control Measures」
- NACC「Eight Complaint Channels」
- 経済産業省「外国公務員贈賄防止」
- 経済産業省「制度の概要について」
関連ニュース
情報は2026年7月30日確認。本記事は一般的な情報提供を目的とし、個別案件への法的助言ではありません。

