
米国でデジタル資産の包括的な法的枠組みを定める「クラリティ法案」が議会を通過しつつあり、銀行業界ではステーブルコインへの預金流出への懸念が広がっています。これにより、デジタル資産市場の規制が明確化され、ステーブルコインの利用が加速する可能性が指摘されており、ベトナムの経済メディアVnExpressがその詳細を報じています。
米国で進むデジタル資産規制「クラリティ法案」
米国では、デジタル資産市場の包括的な法的枠組みを確立する「クラリティ法案」が下院を通過し、最近では上院銀行委員会でも圧倒的な支持を得て可決されました。この法案が正式に法律となるには、さらなる上院・下院での承認と大統領の署名が必要ですが、その進展は長年にわたるデジタル資産分野の「曖昧な状態」に終止符を打ち、市場にとって潜在的な転換点となると見られています。
銀行業界の懸念:ステーブルコインによる預金流出
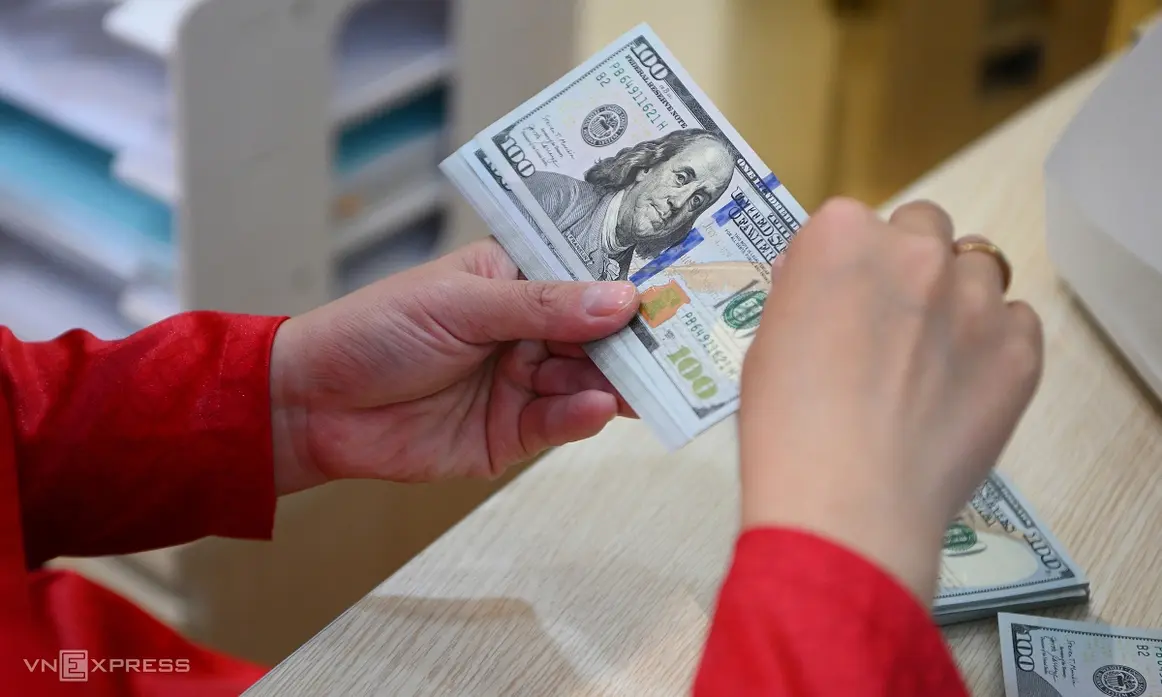
この法案の進展は、従来の銀行とデジタル資産業界、特にステーブルコインと預金を巡る間で緊張を深めています。ステーブルコインインフラ企業のSTBLコマーシャルディレクター、ジョー・ヴォロノ氏は、「銀行は預金が預金流出することを懸念している」と指摘。スタンダード・チャータード銀行が年初に発表した報告書では、ステーブルコインの普及が進むにつれて、銀行がデジタル資産分野に預金を奪われるリスクがあるとの見解を示しています。
同行のグローバルデジタル資産調査責任者であるジェフ・ケンドリック氏の分析によると、米ドルなどの一般的な資産に価値が連動するよう設計されたステーブルコインの利用拡大により、先進国の銀行から2028年末までに最大5000億ドル(約75兆円)の預金が流出する可能性があると予測されています。彼は、重要なデジタル資産関連法案が、コインベースのような暗号資産企業が従来の金融企業と直接競争する上での次の成長を促進する触媒になると見ています。
スタンダード・チャータード銀行の分析と「純金利マージン」への影響
スタンダード・チャータード銀行は、米国の銀行預金がステーブルコイン市場の時価総額の約3分の1に相当する規模で減少すると試算しています。ディファイ・ラマのデータによると、流通しているステーブルコインの供給量は前年比で約40%増加し、3000億ドル(約45兆円)を超えています。クラリティ法案の成立後には、このペースがさらに加速すると予測されています。
ケンドリック氏は報告書の中で、「米国の銀行は、決済ネットワークやその他の主要な銀行業務がステーブルコインに移行する際の脅威にも直面している」と記しています。銀行と暗号資産取引所の主要な対立点の一つは、消費者がステーブルコインの残高に対して、金利に似た報酬を受け取ることが許されるかどうかという点です。
ステーブルコインの利息と銀行のロビー活動
コインベースは現在、顧客が保有するUSDC残高に対して3.5%の報酬を支払っています。昨年可決された規制では、ステーブルコイン発行者が直接利息を支払うことは禁止されていますが、取引所は間接的に利息や報酬を提供することが可能です。新たなクラリティ法案は、誰がどのような条件下でステーブルコインに利息や報酬を支払えるかを定義することになります。
一部の銀行家は、この競争が銀行システムから預金を吸い上げ、銀行の預金優位性を弱め、実体経済への信用供与能力を低下させることを懸念しています。ロビー団体も、競争相手の活動を制限するよう米国政府に働きかけています。これに対し、コインベースCEOのブライアン・アームストロング氏は、年初にダボスで開催された世界経済フォーラムで、「私はそれを容認しない。それはアメリカ精神に反し、消費者に有害だと考える」と述べました。
スタンダード・チャータード銀行の試算では、純金利マージン(NIM)が銀行にとって預金流出リスクを測る最も正確な指標とされています。これは、預金がNIMを生み出す要素だからです。報告書は、「ステーブルコインによって引き起こされるNIM収入の減少に対する個々の銀行の実際の脆弱性は、その銀行がこの脅威にどう反応するかに大きく依存するだろう」と述べています。
「誇張された懸念」との反論:銀行は競争できる
同行はまた、最大のステーブルコイン発行者であるテザーとサークルが、それぞれトークンを裏付ける準備資産の0.02%と14.5%しか銀行預金として保有していないことを指摘。さらに、「銀行システムへの預金の回帰活動はほとんど見られない」と分析しています。
しかし、ジョー・ヴォロノ氏は、銀行業界の懸念は「誇張されている」と主張しています。彼は、銀行は競争や市場シェアの喪失を恐れる代わりに、クラリティ法案の枠組みに従って独自のステーブルコインを発行することで、完全に新たなビジネスモデルへの道を開くことができると見ています。「賢い人々は競争する方法を見つけるだろう」とこの暗号資産専門家は述べています。
ハーバード大学教授の見解:資金市場ファンドとの比較
同様に、ハーバードビジネススクールの金融学教授、ウェンシン・ドゥ氏も、ステーブルコインが銀行に与える脅威は、銀行が恐れているよりも小さい可能性があると指摘しています。利回りが、家計を銀行預金から大規模に引き離すほどではないというのが彼の見解です。
ドゥ教授は、銀行外で余剰資金から利息を得ることは新しいことではないと説明します。利回りを重視する預金者は、1970年代から資金市場ファンド(MMF)を利用することができました。米国では、資金市場ファンドの規模は7兆5000億ドル(約1125兆円)にまで増加しており、総決済口座残高の7兆8000億ドル(約1170兆円)にほぼ匹敵します。資金市場ファンドが数十年にわたって成長したにもかかわらず、米国の商業銀行の預金は依然として約18兆ドル(約2700兆円)です。
将来的な脅威:プログラム可能なステーブルコイン
資金市場ファンドがまだ引きつけていない取引用預金を獲得するためには、ステーブルコインは金利ではなく、利便性においてさらに競争する必要があります。機関投資家向けの資金市場ファンドは現在、わずか0.07%ポイント程度の低い手数料しか徴収していません。そのため、ドゥ教授は、ステーブルコインのエコシステムがその水準を超えることは難しいと見ています。
ほとんどの銀行口座は高い利回りを提供しませんが、取引における利便性があり、給与や支払いカードと統合されています。資金市場ファンドの証書はこれらの利便性を提供できず、現在のステーブルコインも同様です。ステーブルコインが販売時点での支払いに便利に使えるようになれば、個人預金者は大規模に移行するでしょう。
純粋な暗号資産の利用事例を別にすれば、米国の預金者は現在、ステーブルコインで資金を保有する明確な理由がありません。「これは、ステーブルコインの成長が米国の銀行の預金優位性に与えるリスクは理論的には存在するものの、実際には実現しにくいことを意味する」とドゥ教授は述べています。
しかし、以前の資金市場ファンドとは異なり、ステーブルコインは決済ツールとして設計されており、プログラム可能です。つまり、商品が配送されるなど、特定の条件が満たされた場合に自動的に支払いを実行するなどのコードを埋め込むことができます。ステーブルコインが重要な決済インフラ層となり、将来的に銀行にとってより大きな脅威となる合理的なシナリオも存在します。「クラリティ法案は、その未来がどこまで、そしてどれほど速く発展するかを形作る上で役割を果たすだろう」とウェンシン・ドゥ教授は語っています。
今回の米国における「クラリティ法案」の進展は、ベトナム経済にも間接的な影響を及ぼす可能性があります。ベトナムではデジタル経済の発展が著しく、若年層を中心に暗号資産への関心が高いです。米国でのデジタル資産規制の明確化は、国際的な金融システムにおけるデジタル通貨の位置づけを強化し、長期的にはベトナムの金融機関やFinTech企業にも新たなビジネスモデルの模索を促すでしょう。在住日本人や日系企業にとっては、将来的な海外送金や国際決済の選択肢が多様化する可能性があり、その動向を注視することが重要です。
記事では銀行側の強い懸念と、専門家による「誇張された懸念」という見方が対立していますが、この問題の核心は、ステーブルコインが単なる利回り商品ではなく、「プログラム可能な決済ツール」としての潜在力を持つ点に見落とされがちです。短期的な預金流出は限定的かもしれませんが、スマートコントラクトなどによる自動化された金融取引が普及すれば、従来の銀行が提供する「利便性」という優位性は揺らぎ、金融システム全体の変革を促す可能性があります。この技術的な進化こそが、長期的に見れば銀行にとっての真の競争要因となるでしょう。

